



ارتفاع الأسهم الأمريكية في ظل تفاؤل الذكاء الاصطناعي وضغوط التضخم | الملخص الأسبوعي: 5-9 أكتوبر 2026


يستعرض ملخصنا الأسبوعي للأسواق أسبوعاً بلغت فيه الأسهم الأمريكية مستويات قياسية، حتى في ظل استمرار التضخم وارتفاع عوائد السندات وتصاعد أسعار الطاقة التي أبقت المستثمرين على حذر.
ظلّ الذكاء الاصطناعي مصدراً للتفاؤل، غير أن هذا الحماس لم ينعكس بالتساوي على مختلف قطاعات السوق. فقد تفوّقت قطاعا الطاقة والقطاعات الدفاعية على غيرهما، فيما واجهت شركات التكنولوجيا تدقيقاً متزايداً بشأن التقييمات وتكاليف التمويل.
في المقابل، عزّزت البيانات الاقتصادية الأمريكية المتينة ومحاضر آخر اجتماع لمجلس الاحتياطي الفيدرالي التوقعات بإبقاء أسعار الفائدة مرتفعة لفترة أطول، مما أبقى الأسواق مركّزة على الموازنة بين النمو الاقتصادي والتضخم.
تمنح هذه المقدمة القراء أبرز المستجدات دون الكشف عن كل التفاصيل الإحصائية التي تلي ذلك.
النظرة الاقتصادية العامة
وازنت الأسواق بين الصمود الاقتصادي المستمر من جهة، وضغوط التضخم المتواصلة وارتفاع أسعار الطاقة والغموض المحيط بالخطوات المقبلة للبنوك المركزية الكبرى من جهة أخرى.
كشفت محاضر اجتماع مجلس الاحتياطي الفيدرالي المنعقد في 15-16 سبتمبر أن غالبية صانعي السياسة النقدية يتوقعون رفعاً إضافياً لأسعار الفائدة قبل نهاية عام 2026. وظلّ التضخم محور الاهتمام الرئيسي في ظل تقدم محدود نحو الهدف البالغ 2%، وإن كان تراجع نمو التوظيف قد دعم توجهاً أكثر حذراً في توقيت التشديد النقدي الإضافي.
واصل نشاط قطاع الخدمات الأمريكي توسّعه في سبتمبر، وإن تباطأت وتيرته. إذ تراجع مؤشر PMI لخدمات ISM إلى 54.9 مقارنةً بـ 55.4 في أغسطس. وعاد مكوّن التوظيف إلى منطقة التوسع عند 50.1، فيما ارتفع مؤشر الأسعار إلى 74.0، وهو أعلى مستوياته منذ يوليو 2022، مما يشير إلى استمرار ضغوط التكاليف.
انخفضت طلبات إعانة البطالة الأولية بمقدار 2,000 لتبلغ 197,000 في الأسبوع المنتهي في 3 أكتوبر، مما يشير إلى أن تسريح العمالة بقي محدوداً على الرغم من تباطؤ التوظيف. بيد أن البيانات الأولية لجامعة ميشيغان أظهرت تراجع ثقة المستهلكين إلى 46.3 في أكتوبر من 48.1 في سبتمبر. وارتفعت توقعات التضخم لسنة واحدة إلى 4.7%، فيما صعدت توقعات خمس سنوات إلى 3.5%.
أظهر محضر اجتماع البنك المركزي الأوروبي لشهر سبتمبر دعماً إجماعياً لرفع أسعار الفائدة السابق بمقدار 0.25 نقطة مئوية. وأقرّ صانعو السياسة النقدية بأن مخاطر التضخم لا تزال مائلة نحو الارتفاع، وإن كان عدد من المسؤولين قد أكدوا أن استقرار التضخم الأساسي وتثبيت توقعات التضخم على المدى البعيد يقلّلان من الحاجة إلى رفع فوري إضافي.
ارتفع الإنتاج الصناعي الألماني بنسبة 2.0% على أساس شهري في أغسطس، مدعوماً بقطاعَي البناء وإنتاج الآلات. وفي اليابان، ارتفعت الأجور النقدية المتوسطة بنسبة 3.8% على أساس سنوي، في حين تراجعت إنفاق الأسر بنسبة 3.1%. وأعادت الأسواق الصينية فتح أبوابها عقب عطلة أسبوع العيد الذهبي، مع شُح البيانات الاقتصادية الكبرى المُصدَرة خلال فترة التداول المختصرة.
أشارت بيانات الأسبوع إلى اقتصاد لا يزال صامداً رغم بوادر تراجع في التوظيف وثقة المستهلك. ومع استمرار ضغوط التضخم عند مستويات مرتفعة، لم تجد البنوك المركزية مسوّغاً كافياً للإيحاء بتحوّل سريع نحو التخلي عن السياسة النقدية التقييدية.
الأسهم والسندات والسلع
الأسهم
ارتفعت الأسهم الأمريكية خلال الأسبوع، إذ حقّق مؤشر S&P 500 مكاسب بنسبة 1.2%، وارتفع مؤشر داو جونز الصناعي بنسبة 0.9%، فيما أضاف مؤشر ناسداك المركّب 0.6%. وبلغ كلٌّ من S&P 500 وناسداك مستويات قياسية جديدة في ظل استمرار ميل المستثمرين نحو الشركات المرتبطة بالذكاء الاصطناعي والاستثمار في مراكز البيانات.
غير أن الحماس بات أكثر انتقائية مع تقدم الأسبوع. إذ أعاد المستثمرون تقييم تقييمات التكنولوجيا وتكاليف التمويل المرتبطة بالبنية التحتية الكبيرة للذكاء الاصطناعي، فيما أضافت التقارير المتعلقة بآفاق إيرادات OpenAI وخططها للجمع التمويلي مزيداً من التساؤلات حول توقعات النمو طويل الأجل للقطاع.
أعلنت PepsiCo عن ارتفاع صافي إيراداتها للربع الثالث بنسبة 5.6% ونمو في الإيرادات العضوية بنسبة 3.1%، وإن خفّضت توجيهاتها لنمو الأرباح الأساسية للعام بأكمله. وخفّضت شركة Delta Air Lines توقعاتها السنوية للأرباح، إذ فاقت الزيادة الحادة في تكاليف الوقود أثرَ صمود الطلب على السفر الجوي وارتفاع أسعار التذاكر.
تعافت الأسهم الأوروبية يوم الجمعة مع تراجع أسعار النفط وعوائد السندات. وأنهى مؤشر STOXX Europe 600 الأسبوع بمكاسب هامشية في أعقاب خسائر سابقة مرتبطة بأسعار الطاقة ومخاوف التضخم وعدم اليقين المالي الفرنسي. وارتفع مؤشر FTSE 100 بنسبة 0.9%، مستفيداً من تراجع عوائد السندات البريطانية يوم الجمعة.
السندات
تسلّق عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.364% يوم الأربعاء، مسجّلاً أعلى مستوياته منذ عام 2002، قبل أن يتراجع إلى نحو 5.26% يوم الجمعة. وعلى الرغم من بلوغه أعلى مستوياته خلال عقود، سجّل العائد انخفاضاً بنحو 3.5 نقطة أساس على مدار الأسبوع كاملاً. كما تراجعت عوائد السندات الحكومية البريطانية ومنطقة اليورو يوم الجمعة بعد أن بلغت أعلى مستوياتها منذ عقود في وقت سابق من الأسبوع.
السلع
استقر خام برنت عند 104.72 دولاراً أمريكياً للبرميل، محققاً ارتفاعاً بنحو 2.4% على مدار الأسبوع. وتلقّت الأسعار دعماً من مخاوف إمدادات الشرق الأوسط وتوقف أكثر من 70% من إنتاج النفط الخام الأمريكي في خليج المكسيك مع اقتراب الإعصار إيزياس.
ارتفع الذهب الفوري بنحو 1.3% على مدار الأسبوع ليبلغ نحو 4,194 دولاراً أمريكياً للأوقية. وساند المعدنَ شراءُ الانخفاض بعد أن لامس أدنى مستوياته في شهرين، وإن ظلّ ارتفاع أسعار الفائدة ومتانة الدولار عاملَين سلبيَّين.
أداء القطاعات
تصدّر قطاع الطاقة أداء القطاعات العالمية بمكاسب بلغت 3.57%، مدعوماً بارتفاع أسعار النفط الخام والمخاوف الجيوسياسية والاضطرابات الجوية في سلاسل الإمداد. وجاء قطاع السلع الاستهلاكية الأساسية في المرتبة الثانية بعائد بلغ 3.53%.
ارتفع قطاع المرافق العامة بنسبة 2.56%، وتقدّم قطاع السلع الاستهلاكية التقديرية بنسبة 2.51%، وصعد قطاع الرعاية الصحية بنسبة 2.02%، فيما ارتفع قطاع الخدمات المالية بنسبة 0.52%.
وعلى الرغم من الاهتمام المتواصل بالذكاء الاصطناعي، تراجع قطاعا تقنية المعلومات وخدمات الاتصالات بنسبة 0.37% مع ازدياد انتقائية المستثمرين تجاه الشركات المرتبطة بالتكنولوجيا. وسجّل قطاع الصناعات التحويلية أضعف أداء، إذ هبط بنسبة 1.19%.
يعكس هذا التباين سمة بارزة للأسبوع: فقد ارتفعت المؤشرات الأمريكية الرئيسية، لكن قيادة القطاعات تحوّلت نحو الطاقة والقطاعات الدفاعية الأكثر استقراراً في السوق.
أداء القطاعات من 5 إلى 9 أكتوبر 2026
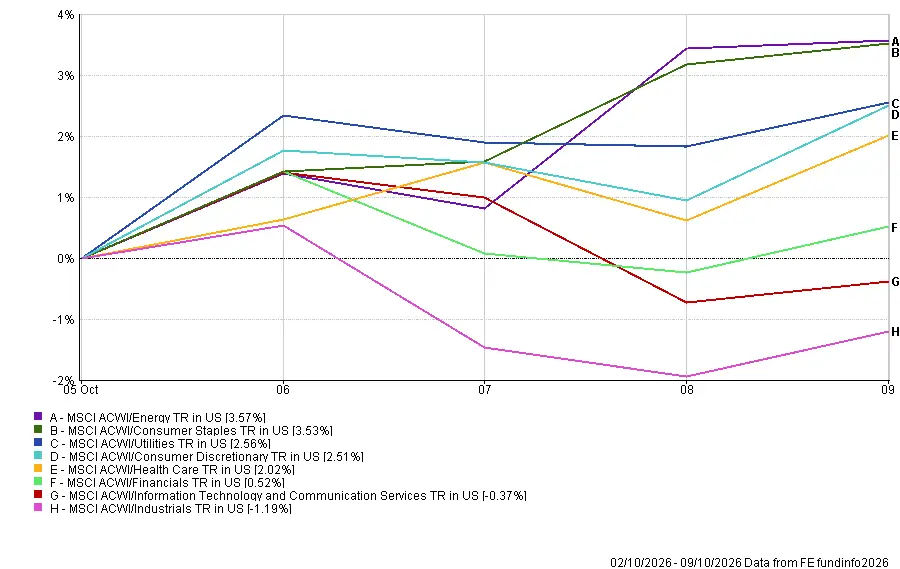
المصدر: FE Analytics. جميع المؤشرات بالعائد الإجمالي بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 9 أكتوبر 2026.
الأسواق الإقليمية
تصدّرت الصين أداء الأسواق الإقليمية، إذ ارتفع مؤشر MSCI China للعائد الإجمالي بنسبة 1.22% بالدولار الأمريكي خلال أسبوع تداول مختصر بسبب العطلة الرسمية. وجاءت أمريكا الشمالية في المرتبة الثانية بارتفاع نسبته 1.14%، معكِسةً المكاسب المحققة في الأسواق الأمريكية الرئيسية.
ارتفع المؤشر البريطاني بنسبة 0.58%، فيما تراجعت أوروبا بنسبة 0.65%. وسجّلت اليابان أضعف أداء إقليمي، إذ هبطت بنسبة 1.57%.
أثّرت تحركات العملات أيضاً على عوائد المستثمرين بالدولار الأمريكي. فقد أسهم ضعف اليورو والين في تقليص العوائد المحوّلة من أوروبا واليابان، فيما حدّ الأداء المستقر نسبياً للجنيه الإسترليني أمام الدولار من تأثير العملة على الأسهم البريطانية.
كشفت النتائج عن تباين إقليمي واضح، حيث تفوّقت الصين وأمريكا الشمالية، في حين واجهت الأسواق الأوروبية واليابانية أسبوعاً أكثر صعوبة.
الأداء الإقليمي من 5 إلى 9 أكتوبر 2026
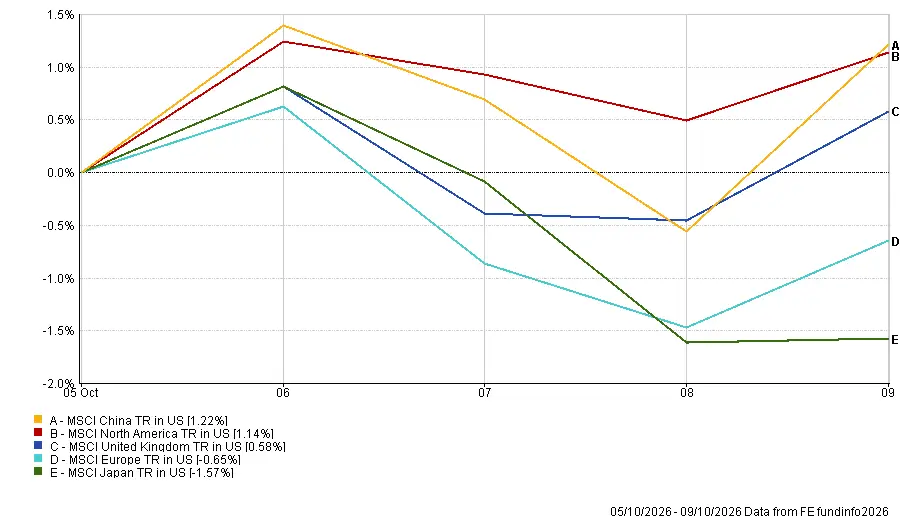
المصدر: FE Analytics. جميع المؤشرات بالعائد الإجمالي بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 9 أكتوبر 2026.
أسواق العملات
تعزّز الدولار الأمريكي أمام اليورو والين، في ظل استمرار دعم عوائد سندات الخزانة المرتفعة وتوقعات مزيد من التشديد من جانب الاحتياطي الفيدرالي لقيمة العملة.
تراجع زوج EUR/USD من مستوى افتتاح الاثنين عند 1.1258 إلى إغلاق الجمعة عند 1.1202. كما أثقلت المخاوف المتعلقة بالمالية العامة الأوروبية والتوجه السياسي الحذر للبنك المركزي الأوروبي على قيمة اليورو.
سجّل زوج GBP/USD تغيراً طفيفاً، متحركاً من 1.3241 إلى 1.3235 على مدار الأسبوع.
ارتفع الدولار أمام الين مع استمرار الفارق في أسعار الفائدة بين الولايات المتحدة واليابان في صالح العملة الأمريكية. وصعد زوج USD/JPY من 157.72 إلى 158.34، فيما ارتفع زوج GBP/JPY من 208.87 إلى 209.56.
بشكل عام، حافظ الدولار على متانته، حيث تعرّض اليورو والين لضغوط أكبر مقارنةً بالجنيه الإسترليني.
التوقعات والأسبوع المقبل
تتّجه الأنظار الآن نحو مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر يوم الأربعاء، يعقبه صدور أسعار المنتجين ومبيعات التجزئة وطلبات إعانة البطالة الأولية يوم الخميس. ويُقرّر الجمعة صدور بيانات الإنتاج الصناعي وأسعار الواردات والصادرات. وستساعد هذه الإصدارات مجتمعةً الأسواق على تقييم ما إذا كان التضخم لا يزال مستمراً بما يكفي لتبرير رفع الاحتياطي الفيدرالي لأسعار الفائدة مجدداً.
في أوروبا، ستوفّر بيانات الناتج المحلي الإجمالي الشهري للمملكة المتحدة والإنتاج الصناعي وناتج قطاع البناء وبيانات التجارة تحديثاً حول النشاط الاقتصادي. كما ستقدّم بيانات الإنتاج الصناعي لمنطقة اليورو وقراءة التضخم النهائية لشهر سبتمبر أدلة إضافية حول التوازن بين النمو وضغوط الأسعار.
تنطلق موسم نتائج الربع الثالث الأمريكي بإعلانات JPMorgan Chase وGoldman Sachs وWells Fargo وCitigroup يوم الثلاثاء، يتبعها Bank of America وMorgan Stanley يوم الأربعاء. وعلاوةً على النتائج الرئيسية، سيترقّب المستثمرون ما يُدلي به مسؤولو البنوك بشأن الأوضاع المالية للمستهلكين وظروف الإقراض وتداعيات ارتفاع تكاليف الاقتراض.
مع تركّز الاهتمام على بيانات التضخم وأرباح البنوك وعوائد سندات الخزانة وأسعار النفط، تواجه الأسواق اختباراً جديداً لتحديد ما إذا كان الصمود الاقتصادي قادراً على مواصلة دعم الأسهم دون تعزيز توقعات مزيد من التشديد النقدي.