



Cổ Phiếu Mỹ Tăng Khi Lạc Quan về AI Gặp Áp Lực Lạm Phát | Tổng Kết Tuần: 5-9 Tháng 10 Năm 2026


Bản Tổng Kết Thị Trường Tuần của chúng tôi phân tích một tuần mà cổ phiếu Mỹ đạt mức cao kỷ lục, ngay cả khi lạm phát dai dẳng, lợi suất trái phiếu tăng cao và giá năng lượng leo thang khiến các nhà đầu tư thận trọng hơn.
Trí tuệ nhân tạo vẫn là nguồn lạc quan, nhưng sự nhiệt tình đó không được phản ánh đồng đều trên toàn thị trường. Ngành năng lượng và các ngành phòng thủ vượt trội, trong khi các công ty liên quan đến công nghệ đối mặt với sự giám sát ngày càng tăng về định giá và chi phí tài chính.
Trong khi đó, dữ liệu kinh tế Mỹ vững chắc và biên bản cuộc họp mới nhất của Cục Dự trữ Liên bang củng cố kỳ vọng rằng lãi suất có thể tiếp tục ở mức cao, khiến thị trường tập trung vào sự cân bằng giữa tăng trưởng kinh tế và lạm phát.
Phần mở đầu này cung cấp cho độc giả những diễn biến chính mà không tiết lộ mọi số liệu thống kê tiếp theo.
Tổng Quan Kinh Tế
Thị trường cân bằng giữa sức bền kinh tế tiếp diễn với lạm phát dai dẳng, giá năng lượng tăng cao và sự bất ổn xung quanh các bước tiếp theo của các ngân hàng trung ương lớn.
Biên bản cuộc họp ngày 15-16 tháng 9 của Cục Dự trữ Liên bang cho thấy hầu hết các nhà hoạch định chính sách kỳ vọng sẽ có thêm một đợt tăng lãi suất trước cuối năm 2026. Lạm phát vẫn là mối quan tâm trung tâm, với tiến triển hạn chế hướng tới mục tiêu 2%, mặc dù tăng trưởng việc làm yếu hơn hỗ trợ cách tiếp cận thận trọng hơn về thời điểm thắt chặt thêm.
Hoạt động dịch vụ của Mỹ tiếp tục mở rộng trong tháng 9, mặc dù đà tăng chậm lại. Chỉ số PMI Dịch vụ ISM giảm xuống 54,9 từ 55,4 trong tháng 8. Thành phần việc làm trở lại vùng mở rộng ở mức 50,1, trong khi chỉ số giá tăng lên 74,0, mức cao nhất kể từ tháng 7 năm 2022, cho thấy áp lực chi phí tiếp tục.
Số đơn xin trợ cấp thất nghiệp lần đầu giảm 2.000 xuống còn 197.000 trong tuần kết thúc ngày 3 tháng 10, cho thấy tình trạng sa thải vẫn ở mức hạn chế dù tốc độ tuyển dụng chậm lại. Tuy nhiên, dữ liệu sơ bộ từ Đại học Michigan cho thấy tâm lý người tiêu dùng giảm xuống 46,3 trong tháng 10 từ 48,1 trong tháng 9. Kỳ vọng lạm phát một năm tăng lên 4,7%, trong khi kỳ vọng năm năm tăng lên 3,5%.
Biên bản cuộc họp tháng 9 của Ngân hàng Trung ương Châu Âu cho thấy sự đồng thuận nhất trí về đợt tăng lãi suất 0,25 điểm phần trăm trước đó. Các nhà hoạch định chính sách thừa nhận rủi ro lạm phát vẫn nghiêng về phía tăng, mặc dù một số quan chức lập luận rằng lạm phát cốt lõi ổn định và kỳ vọng dài hạn được neo giữ giảm bớt nhu cầu tăng thêm ngay lập tức.
Sản xuất công nghiệp của Đức tăng 2,0% theo tháng trong tháng 8, được hỗ trợ bởi sản lượng xây dựng và máy móc. Tại Nhật Bản, thu nhập tiền mặt bình quân tăng 3,8% so với cùng kỳ năm trước, trong khi chi tiêu hộ gia đình giảm 3,1%. Các thị trường Trung Quốc mở cửa trở lại sau kỳ nghỉ Tuần lễ Vàng, với rất ít dữ liệu kinh tế lớn được công bố trong giai đoạn giao dịch rút ngắn.
Dữ liệu trong tuần cho thấy một nền kinh tế vẫn vững chắc dù có dấu hiệu việc làm và niềm tin người tiêu dùng yếu hơn. Với áp lực lạm phát vẫn ở mức cao, các ngân hàng trung ương có ít lý do để báo hiệu sự thay đổi nhanh chóng khỏi chính sách thắt chặt.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ tăng trong tuần, với S&P 500 tăng 1,2%, Chỉ số Trung bình Công nghiệp Dow Jones tăng 0,9% và Nasdaq Composite tăng thêm 0,6%. Cả S&P 500 và Nasdaq đều đạt mức cao kỷ lục khi các nhà đầu tư tiếp tục ưa chuộng các công ty tiếp xúc với trí tuệ nhân tạo và đầu tư trung tâm dữ liệu.
Tuy nhiên, sự nhiệt tình trở nên có chọn lọc hơn khi tuần tiến triển. Các nhà đầu tư đánh giá lại định giá công nghệ và chi phí tài chính liên quan đến cơ sở hạ tầng AI quy mô lớn, trong khi các báo cáo liên quan đến triển vọng doanh thu của OpenAI và kế hoạch huy động vốn đặt thêm câu hỏi về kỳ vọng tăng trưởng dài hạn của ngành.
PepsiCo ghi nhận doanh thu thuần quý ba tăng 5,6% và tăng trưởng doanh thu hữu cơ 3,1%, mặc dù công ty đã hạ hướng dẫn tăng trưởng lợi nhuận cốt lõi cả năm. Delta Air Lines cắt giảm dự báo lợi nhuận hàng năm khi chi phí nhiên liệu tăng mạnh vượt trội so với nhu cầu hành khách vững chắc và giá vé cao hơn.
Cổ phiếu châu Âu phục hồi vào thứ Sáu khi giá dầu và lợi suất trái phiếu giảm bớt. STOXX Europe 600 kết thúc tuần với mức tăng nhỏ sau khi giảm trước đó do giá năng lượng, lo ngại lạm phát và bất ổn tài chính công của Pháp. FTSE 100 tăng 0,9%, nhờ sự sụt giảm của lợi suất gilt vào thứ Sáu.
Trái Phiếu
Lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên 5,364% vào thứ Tư, mức cao nhất kể từ năm 2002, trước khi giảm xuống khoảng 5,26% vào thứ Sáu. Mặc dù đạt mức cao nhất trong nhiều thập kỷ, lợi suất giảm khoảng 3,5 điểm cơ bản trong suốt cả tuần. Lợi suất gilt Anh và trái phiếu chính phủ khu vực đồng euro cũng giảm vào thứ Sáu sau khi đạt mức cao nhất trong nhiều thập kỷ trước đó trong tuần.
Hàng Hóa
Dầu thô Brent chốt phiên ở mức 104,72 USD/thùng, tăng khoảng 2,4% trong tuần. Giá được hỗ trợ bởi lo ngại nguồn cung Trung Đông và việc đóng cửa hơn 70% sản lượng dầu thô ở Vịnh Mexico của Mỹ khi Bão Isaias tiến vào.
Vàng giao ngay tăng khoảng 1,3% trong tuần lên khoảng 4.194 USD/ounce. Hoạt động mua vào ở mức giá hấp dẫn hỗ trợ kim loại quý này sau khi chạm mức thấp nhất hai tháng, mặc dù lãi suất cao và đồng đô la mạnh vẫn là những yếu tố cản trở.
Hiệu Suất Theo Ngành
Năng lượng dẫn đầu hiệu suất ngành toàn cầu với mức tăng 3,57%, được hỗ trợ bởi giá dầu thô cao hơn và lo ngại về gián đoạn nguồn cung do địa chính trị và thời tiết. Hàng tiêu dùng thiết yếu theo sát, đạt 3,53%.
Tiện ích tăng 2,56%, Hàng tiêu dùng tùy ý tăng 2,51% và Y tế tăng 2,02%, trong khi Tài chính tăng 0,52%.
Bất chấp sự tập trung tiếp tục vào trí tuệ nhân tạo, Công nghệ thông tin và Dịch vụ truyền thông giảm 0,37% khi các nhà đầu tư trở nên chọn lọc hơn đối với các công ty liên quan đến công nghệ. Công nghiệp ghi nhận hiệu suất yếu nhất, giảm 1,19%.
Sự phân hóa này nêu bật một đặc điểm quan trọng của tuần: các chỉ số chính của Mỹ tăng, nhưng sự dẫn dắt ngành chuyển sang năng lượng và các lĩnh vực phòng thủ hơn của thị trường.
Hiệu Suất Theo Ngành từ 5-9 Tháng 10 Năm 2026
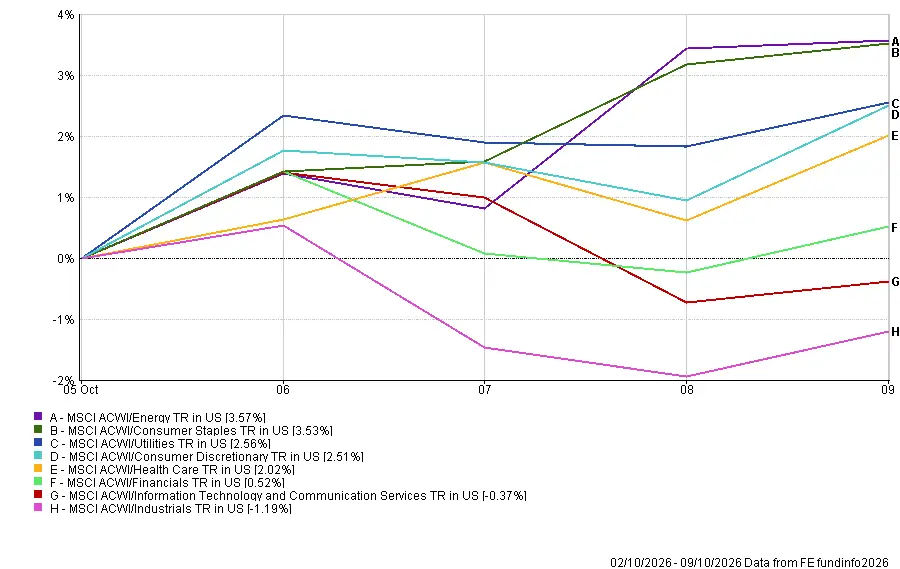
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất tương lai. Dữ liệu tính đến ngày 9 tháng 10 năm 2026.
Thị Trường Khu Vực
Trung Quốc là thị trường khu vực mạnh nhất, với Chỉ số Tổng Lợi nhuận MSCI Trung Quốc tăng 1,22% tính bằng đô la Mỹ trong tuần giao dịch rút ngắn do nghỉ lễ. Bắc Mỹ theo sau với mức tăng 1,14%, phản ánh mức tăng trên các thị trường cổ phiếu lớn của Mỹ.
Vương quốc Anh tăng 0,58%, trong khi Châu Âu giảm 0,65%. Nhật Bản ghi nhận hiệu suất khu vực yếu nhất, giảm 1,57%.
Biến động tiền tệ cũng ảnh hưởng đến lợi nhuận đối với các nhà đầu tư tính bằng đô la Mỹ. Đồng euro và yên yếu hơn làm giảm lợi nhuận quy đổi từ Châu Âu và Nhật Bản, trong khi hiệu suất tương đối ổn định của đồng bảng Anh so với đô la hạn chế tác động tiền tệ đối với cổ phiếu Anh.
Kết quả cho thấy sự phân hóa khu vực rõ ràng, với Trung Quốc và Bắc Mỹ vượt trội trong khi các thị trường Châu Âu và Nhật Bản đối mặt với tuần khó khăn hơn.
Hiệu Suất Khu Vực từ 5-9 Tháng 10 Năm 2026
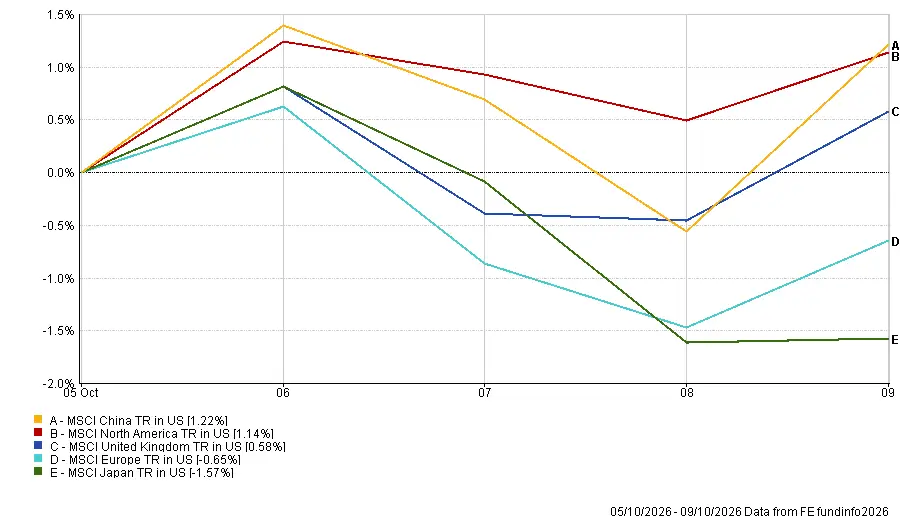
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất tương lai. Dữ liệu tính đến ngày 9 tháng 10 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với euro và yên khi lợi suất Kho bạc tăng cao và kỳ vọng thắt chặt thêm của Cục Dự trữ Liên bang tiếp tục hỗ trợ đồng tiền này.
EUR/USD giảm từ mức mở cửa ngày thứ Hai là 1,1258 xuống mức đóng cửa ngày thứ Sáu là 1,1202. Lo ngại về tài chính công của các chính phủ châu Âu và triển vọng chính sách thận trọng của ECB cũng gây áp lực lên đồng euro.
GBP/USD gần như không thay đổi, di chuyển từ 1,3241 lên 1,3235 trong tuần.
So với yên, đồng đô la tăng khi chênh lệch lãi suất giữa Mỹ và Nhật Bản tiếp tục có lợi cho đồng tiền Mỹ. USD/JPY tăng từ 157,72 lên 158,34, trong khi GBP/JPY tăng từ 208,87 lên 209,56.
Nhìn chung, đồng đô la vẫn vững chắc, với đồng euro và yên chịu áp lực lớn hơn so với đồng bảng Anh.
Triển Vọng và Tuần Tới
Sự chú ý hiện chuyển sang Chỉ số Giá Tiêu Dùng tháng 9 của Mỹ vào thứ Tư, tiếp theo là giá sản xuất, doanh số bán lẻ và số đơn xin trợ cấp thất nghiệp lần đầu vào thứ Năm. Sản xuất công nghiệp và giá nhập khẩu, xuất khẩu được lên lịch vào thứ Sáu. Cùng với nhau, các dữ liệu này sẽ giúp thị trường đánh giá liệu lạm phát có đủ dai dẳng để biện hộ cho một đợt tăng lãi suất khác của Cục Dự trữ Liên bang hay không.
Tại Châu Âu, dữ liệu GDP hàng tháng, sản xuất công nghiệp, sản lượng xây dựng và thương mại của Anh sẽ cung cấp thông tin cập nhật về hoạt động kinh tế. Sản xuất công nghiệp khu vực đồng euro và chỉ số lạm phát tháng 9 cuối cùng cũng sẽ cung cấp thêm bằng chứng về sự cân bằng giữa tăng trưởng và áp lực giá.
Mùa báo cáo kết quả quý ba của Mỹ bắt đầu với JPMorgan Chase, Goldman Sachs, Wells Fargo và Citigroup vào thứ Ba, tiếp theo là Bank of America và Morgan Stanley vào thứ Tư. Ngoài các kết quả chính, các nhà đầu tư sẽ theo dõi những gì các lãnh đạo ngân hàng nói về tài chính người tiêu dùng, điều kiện cho vay và tác động của chi phí vay tăng cao.
Với dữ liệu lạm phát, kết quả ngân hàng, lợi suất Kho bạc và giá dầu đều được chú ý, thị trường đối mặt với thêm một bài kiểm tra về việc liệu sức bền kinh tế có tiếp tục hỗ trợ cổ phiếu mà không củng cố kỳ vọng về chính sách tiền tệ thắt chặt hơn hay không.