



2026年第3四半期市場レビュー:石油・インフレ・高金利が世界市場を再編


2026年第3四半期市場レビューでは、インフレ圧力の再燃によって形作られた四半期を検証します。石油価格の急騰と債券利回りの上昇が続くなか、主要株式市場は驚くほどの底堅さを示しました。
2026年第3四半期は、市場が第2四半期に取り戻したレジリエンスを再び試す展開となりました。年初にはエネルギー価格の下落とインフレの鈍化が信頼回復を後押ししましたが、第3四半期には状況が急転しました。中東での紛争がエネルギー市場を混乱させ、原油価格が急騰。インフレへの懸念が再浮上し、世界の債券利回りが急上昇しました。
こうした圧力にもかかわらず、株式市場は顕著な底堅さを発揮しました。企業業績の好調、人工知能への投資継続、堅調な経済活動が、金融環境の引き締まりによる影響を相殺しました。ただし、市場のリーダーシップは再び交代し、エネルギーセクターが前面に復活した一方で、複数のシクリカルおよびディフェンシブセクターは苦戦しました。
その結果、この四半期は幅広いリスク選好よりも、市場・セクター横断的な選別性によって特徴付けられました。複数の主要市場で株式はプラスを維持しましたが、借入コストの上昇とインフレリスクの再燃が、債券や金利感応度の高い資産にとってより厳しい環境をもたらしました。
マクロ経済の概況
第3四半期は、エネルギー価格の上昇、インフレ圧力の再燃、金融政策期待の変化が世界的な見通しを左右し、地域ごとに経済状況が分岐しました。
米国
米国経済は第3四半期も底堅さを維持し、個人消費、旺盛な設備投資、人工知能関連の継続的な資本支出に支えられました。労働市場は比較的安定を保ち、経済活動は堅調なペースで拡大を続けました。ただし、エネルギー価格の急騰がインフレ見通しを複雑にし、第2四半期に見られた進展の一部を打ち消しました。
連邦準備制度理事会(FRB)は7月に政策金利を据え置いた後、インフレが目標を上回って推移するなか、9月にフェデラルファンド金利の誘導目標レンジを25ベーシスポイント引き上げ、3.75%〜4.00%としました。四半期末にかけていくつかのインフレ指標に鈍化の兆しが見られたものの、政策当局者は依然として根強い物価上昇圧力と、概ね健全な状態を維持する労働市場のバランスを取り続けました。金融引き締め期待へのシフトが、当四半期における米国債利回りの大幅な上昇につながりました。
欧州
欧州は、エネルギー価格の上昇と低調な成長という困難な組み合わせに直面しました。石油・エネルギーコストの再上昇は企業や家計に圧力をかけ、四半期末にかけてユーロ圏の主要経済国の一部でインフレが加速しました。
欧州中央銀行(ECB)は、中東紛争に伴う根強いインフレ圧力を理由に、9月に主要政策金利を25ベーシスポイント引き上げました。こうした逆風にもかかわらず、ユーロ圏経済は予想以上の底堅さを示し、製造業活動の改善、インフラ・防衛支出、テクノロジー分野への継続的な投資に支えられました。それでも、借入コストの上昇とインフレ懸念の再燃が欧州金融市場の重しとなりました。
アジア・新興市場
アジア全体のパフォーマンスはまちまちでしたが、日本と中国はともに四半期を通じて改善しました。日本は企業改革の進展、業績の向上、投資家の関心の高まりを追い風に好調を維持し、日銀のさらなる金融政策正常化への期待が円を下支えしました。
中国は長期にわたる低迷からの安定化の兆しを見せました。政策当局がインフラ・テクノロジー投資や不動産市場への追加支援策を導入し、四半期末にかけて製造業活動が改善しました。ただし、国内消費の低迷と不動産セクターの課題が続いたため、幅広い回復は依然として不均一なものにとどまりました。新興市場全般も、世界的な利回り上昇とエネルギーコスト高騰による圧力に直面しました。
世界株式、金利上昇にも底堅さを維持
世界株式は、原油価格と借入コストの大幅な上昇にもかかわらず、第3四半期を通じて驚くほどの底堅さを示しました。
米国
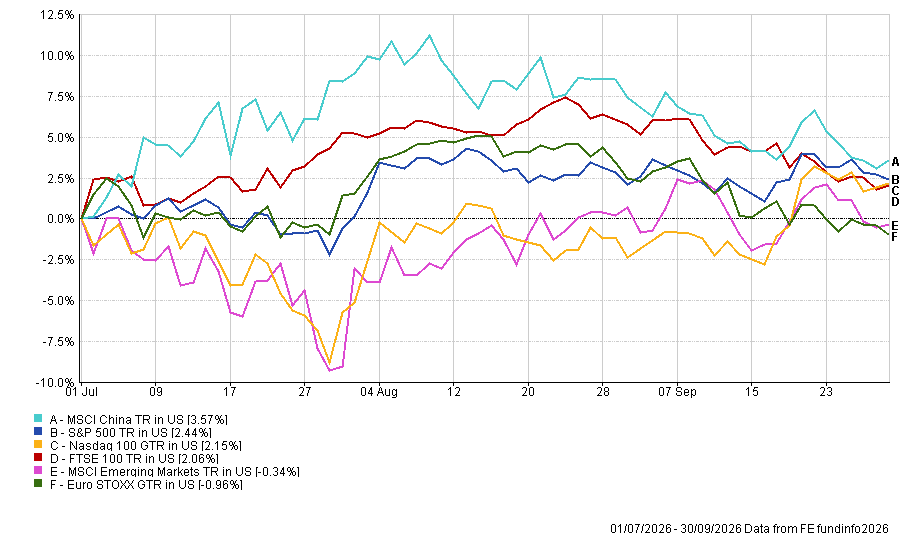
米国株式は回復基調を延長しましたが、上昇幅は第2四半期に比べて大幅に縮小しました。S&P 500は2.44%上昇し、ナスダック100は2.15%の上昇となりました。人工知能への継続的な期待と堅調な企業業績が、米国債利回りの上昇と金融引き締めの影響を相殺しました。
欧州
欧州市場はエネルギーコストの上昇とインフレ圧力の再燃が投資家心理の重しとなり、苦戦しました。ユーロSTOXXは0.96%下落した一方、FTSE 100はエネルギー・コモディティ関連企業への相対的に高い組み入れ比率に支えられ、2.06%上昇しました。
アジア・新興市場
アジアはより明るい結果をもたらしました。MSCIチャイナは3.57%上昇し、政策支援と製造業データの改善が投資家心理を後押しして第2四半期の下落分の一部を取り戻しました。日本は主要地域のなかで最も好調で、5.46%のリターンを記録しました。MSCIエマージング・マーケット指数は0.34%の小幅下落となり、世界的な借入コスト上昇の圧力と各市場間の大きな格差を反映しました。
2026年第3四半期 世界株式市場パフォーマンス
セクターローテーションと市場のテーマ
株式市場の総合パフォーマンスの裏側では、エネルギー価格の上昇と債券利回りの上昇が市場のリーダーシップを塗り替え、セクター別リターンが大きく分岐しました。
エネルギーセクターが主導権を奪還
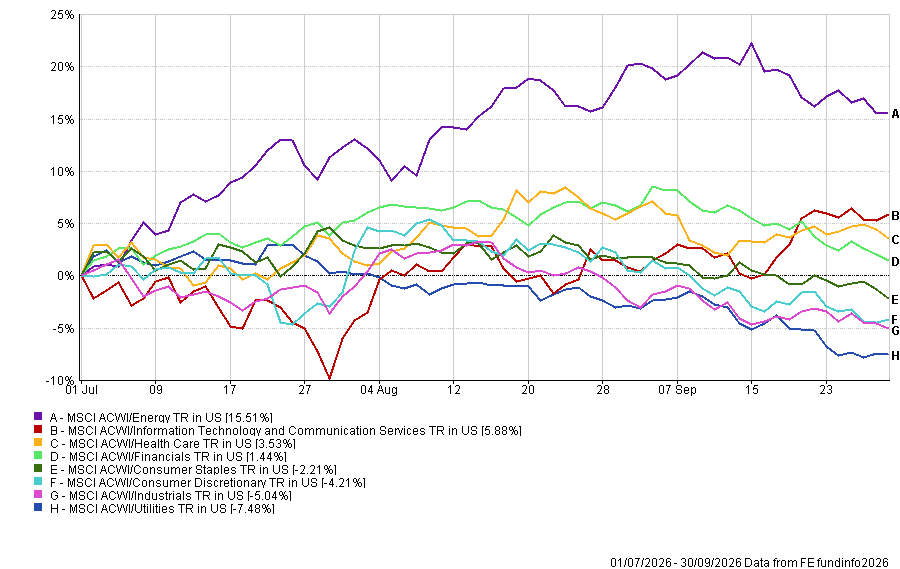
エネルギーセクターは第3四半期に市場のリーダーシップを取り戻し、原油価格の急騰を背景に15.51%上昇しました。第2四半期からの急激な反転は、地政学リスクの再燃と中東のエネルギーフローの混乱を反映しており、原油価格が大幅に上昇してエネルギー生産企業の業績見通しを改善させました。
テクノロジーセクターは底堅さを維持
情報技術・コミュニケーション・サービスセクターは5.88%上昇し、債券利回りが上昇するなかでも人工知能への熱気が衰えていないことを示しました。AIインフラ、半導体、データセンターへの継続的な支出がセクターを下支えしましたが、リターンは第2四半期の例外的な上昇と比べると大幅に落ち着いたものとなりました。
金利感応度の高いセクターが苦戦
債券利回りの上昇は他のセクターに厳しい環境をもたらしました。公益事業セクターは7.48%下落し、最も低いパフォーマンスとなった一方、資本財・サービスは5.04%、一般消費財は4.21%それぞれ下落しました。生活必需品も2.21%の下落となりました。ヘルスケアと金融はより底堅く、それぞれ3.53%、1.44%の上昇となりました。
2026年第3四半期 世界セクター別パフォーマンス
債券利回り上昇による債券市場への圧力
債券市場は困難な四半期を迎えました。エネルギー価格の上昇がインフレ懸念を再燃させ、投資家が世界的な金融政策の見通しを再評価するなか、国債利回りが急上昇し、第2四半期に見られた比較的良好な環境の多くが反転しました。
ユーロ建て国債は4.4%下落し、物価連動債は3.7%下落、米国投資適格クレジットは3.3%下落しました。新興市場債のリターンはマイナス2.8%となり、ユーロ建て投資適格債と米国債はそれぞれ2.5%、2.4%下落しました。
ハイイールド債は相対的に底堅く、ユーロおよび米国ハイイールドはそれぞれ1.8%、1.9%の下落にとどまりました。この相対的な底堅さは企業ファンダメンタルズへの信頼を反映していますが、全体的なトレンドはインフレリスクの再燃と、金利が再び長期的に高水準で推移するとの見方がデュレーションの長い資産への圧力を再び高めたことを示しています。
2026年第3四半期 債券市場パフォーマンス
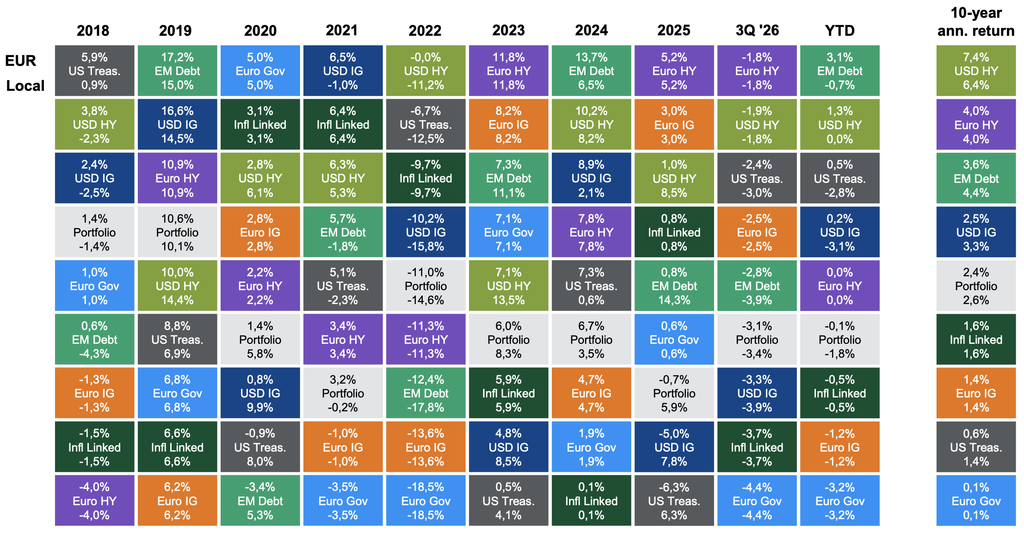
また、UK Gilts Bloomberg Sterling Gilts;US Treasuries Bloomberg US Agg. Gov. – Treasury;Infl Linked ICE BofA UK Gilt Inflation-Linked Governmentも参照。仮想ポートフォリオ(例示のみ):英国国債20%;米国債15%;物価連動債10%;US IG 15%;GBP IG 10%;US HY 10%;EUR HY 5%;新興市場債15%。リターンはユーロおよび現地通貨建て(為替ヘッジなし)。過去のパフォーマンスは将来の運用成果を示すものではありません。Guide to the Markets – EMEA。データは2026年9月30日時点。
コモディティと通貨:エネルギーが方向転換
コモディティ市場は第3四半期の広範な市場環境を形成した多くの力を反映し、エネルギーが四半期最大の動きを記録しました。
原油価格が急騰
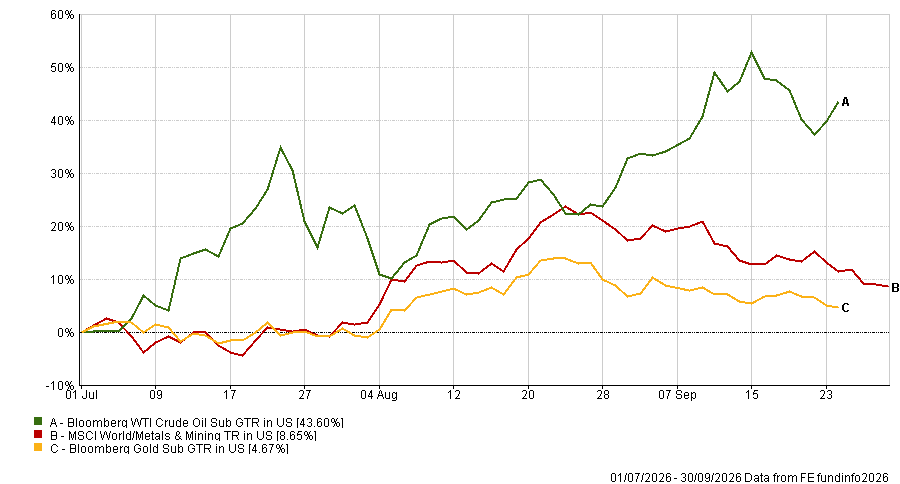
第3四半期で最も顕著な市場の動きはエネルギー市場からもたらされました。WTI原油は43.60%急騰し、第2四半期の急落から反転しました。中東紛争が地域のエネルギーフローを混乱させ、世界的な供給への懸念が高まったことが背景です。原油価格は四半期中に1バレル100ドルを再び上回り、インフレ懸念の再燃と世界的な金利期待の再評価に直接貢献しました。
金属・金が上昇
金は4.67%上昇し、債券利回りの上昇にもかかわらず地政学的不確実性とディフェンシブ資産への需要に支えられました。MSCIワールド金属・鉱業指数は8.65%上昇し、インフラ投資、産業用コモディティへの戦略的需要、テクノロジー・AIインフラ関連支出の継続が追い風となりました。
2026年第3四半期 コモディティパフォーマンス
為替市場
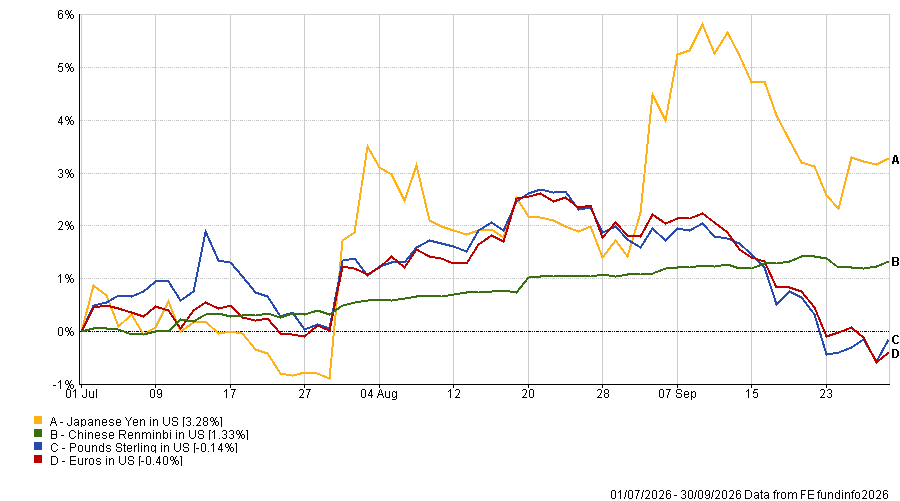
為替の動きは比較的落ち着いていましたが、日銀のさらなる政策正常化への期待が高まるなか、日本円は3.28%上昇しました。中国人民元は1.33%上昇した一方、スターリングは0.14%下落、ユーロは対米ドルで0.40%下落しました。
2026年第3四半期 為替パフォーマンス
2026年第4四半期の市場見通し
市場が2026年最終四半期に入るにあたり、見通しはより複雑になっています。経済成長は底堅さを維持し、企業業績は引き続き株式を下支えしていますが、インフレ圧力の復活が金融緩和への期待に疑問を投げかけています。
エネルギー価格はインフレと市場心理の双方にとって引き続き重要な変数となる見込みです。中東での継続的な混乱が原油価格を高止まりさせ、消費者・企業への圧力となる一方で、中央銀行が金融緩和に転じる余地を制限する可能性があります。同時に、人工知能とデジタルインフラへの旺盛な投資が、構造的な成長源として引き続き支援材料となっています。
株式市場では、2026年を通じて見られた急激なローテーションが、市場のリーダーシップがセクター間でいかに大きく移行しているかを示しています。エネルギーがリーダーシップを取り戻す一方、テクノロジーは利回り上昇にもかかわらず長期的な構造的投資の恩恵を受け続けています。債券利回りは上昇し、根強いインフレと財政への懸念がデュレーション感応型資産の見通しを引き続き左右しています。
したがって、成長、エネルギー価格、インフレ、金融政策の相互作用は、2026年最終四半期を通じて市場見通しの中心的な焦点であり続ける可能性が高いといえます。
今後の展望
第3四半期は、原油価格の急騰、インフレ圧力の再燃、債券市場の困難にもかかわらず、世界の株式市場のレジリエンスを改めて示しました。市場のリーダーシップはエネルギーへとシフトし、テクノロジーは人工知能とデジタルインフラへの継続的な投資によって支えられました。
今後の焦点は、エネルギー価格の上昇がインフレに波及し続けるかどうか、そして各中央銀行がどのように対応するかに移っています。債券利回り、金融政策、企業業績の行方が、株式市場の底堅さが2026年最終四半期も継続できるかどうかを左右する重要な要素となるでしょう。
市場のリーダーシップが引き続き移行するなか、第4四半期は底堅い経済活動、引き締まった金融環境、インフレを巡る新たな不確実性という背景のもとで幕を開けています。