



美国就业放缓、通胀持续高企、债券收益率飙升 | 每周市场回顾:2026年9月28日至10月2日


我们的每周市场回顾将梳理每周影响全球市场的关键经济动态、市场走势与重要事件。
上周全球市场在多重相互矛盾的信号中寻求方向:美国就业数据走软降低了市场对联邦储备委员会再次加息的预期,而持续高企的通胀与不断攀升的借贷成本则令债券及更广泛风险资产承压。
美国10年期国债收益率升至5.34%,创2002年以来最高水平,美元走强,黄金下跌。股市表现分化,科技股保持韧性,而美国及欧洲更广泛市场则因借贷成本上升而面临压力。
经济概览
市场在美国就业降温的迹象与持续高企的通胀及全球借贷成本上升之间寻求平衡。
9月美国新增就业岗位29,000个,低于经济学家预期的90,000个。7月和8月的薪资增长合计下调60,000个,失业率从4.1%上升至4.2%。平均时薪环比增长0.1%,同比增长3.0%。该疲弱报告降低了市场对美联储10月再次加息的预期。
其他美国数据进一步印证了这一分歧。8月职位空缺从修订后的734万降至708万,离职率维持低位。不过,制造业活动保持韧性,9月ISM制造业指数为54.5,与54.6基本持平,但投入成本上升表明通胀压力仍在持续。
通胀依然顽固。8月PCE价格指数环比上涨0.3%,同比上涨3.4%;核心PCE环比上涨0.2%,同比上涨3.0%。消费者需求亦保持强劲,支出增长0.9%,而个人收入仅增长0.2%,储蓄率下降至4.1%部分提供了支撑。与此同时,第三次修订数据显示,美国经济第二季度年化增速为2.2%,较此前1.5%的估计上调。
澳大利亚储备银行将现金利率上调25个基点至4.60%,理由是国内产能压力、能源成本上升及通胀预期偏高。
欧元区9月通胀率加速升至3.8%,创三年来最高水平,核心通胀率升至2.5%。这一上升强化了市场对欧洲央行进一步收紧政策的预期。
在亚洲,中国官方制造业PMI从49.8升至50.1,重返扩张区间。日本大型制造商短观指数从22升至24,显示商业信心改善。
总体而言,当前数据令各国央行面临日益棘手的抉择:就业显示出降温迹象,但经济活动的韧性与顽固的通胀几乎没有给政策制定者宣告控通胀胜利留下余地。
股票、债券与大宗商品
股票
美国股市本周收盘表现分化,科技股继续跑赢大盘。纳斯达克综合指数上涨0.5%,标普500指数下跌0.3%,道琼斯工业平均指数下跌1.3%。科技股相对保持韧性,受人工智能持续投入及英伟达宣布将股票回购授权额度增加1,500亿美元的利好提振。
周五薪资增长放缓支撑了股市,因市场对美联储10月加息的预期下降。但借贷成本及能源价格高企持续限制了更广泛市场的涨幅。
欧洲市场走弱,通胀上升、政府借贷成本攀升及法国财政隐忧影响了市场情绪。欧洲斯托克600指数本周下跌1.1%。富时100指数下跌2.2%,创4月以来最大单周跌幅,全球债券抛售潮压制了风险偏好。
债券
政府债券再度经历动荡一周。美国10年期国债收益率升至5.34%,创2002年以来最高水平,周五收于5.28%附近。英国国债及欧元区政府债券收益率亦告上升,法德10年期国债利差因法国财政状况引发的担忧而扩大。日本政府债券收益率维持在近数十年高位附近。
大宗商品
布伦特原油周五收于每桶102.25美元,以可比近月合约计算,本周基本持平。油价反映了多重矛盾信号:中东出口改善、地缘政治风险再现、中国燃料出口限制及计划释放紧急石油和柴油储备。
现货黄金本周下跌约3.4%,至每盎司约4,140美元。美元走强及国债收益率高企降低了市场对这一无息资产的需求。
板块表现
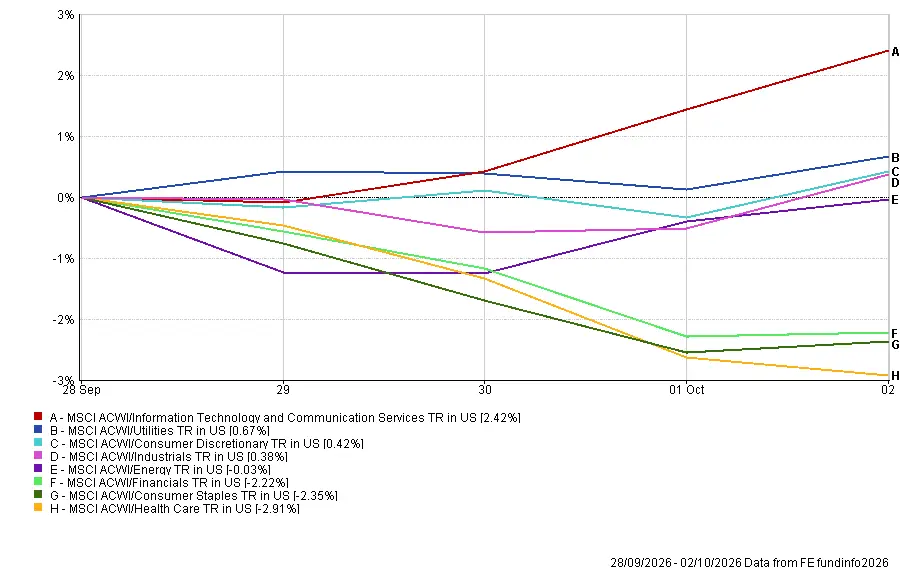
信息技术与通信服务板块表现最为强劲,上涨2.42%,人工智能及半导体相关公司持续吸引投资者青睐。公用事业上涨0.67%,非必需消费品上涨0.42%,工业板块上涨0.38%。
能源板块小幅下跌0.03%,金融板块下跌2.22%,必需消费品下跌2.35%。医疗保健为表现最弱板块,下跌2.91%。这一格局显示科技板块持续强势,而金融及防御性板块则普遍承压。
板块表现:2026年9月28日至10月2日
数据来源:FE Analytics。所有指数均为美元计总回报。过往业绩并非未来表现的可靠指标。数据截至2026年10月2日。
区域市场
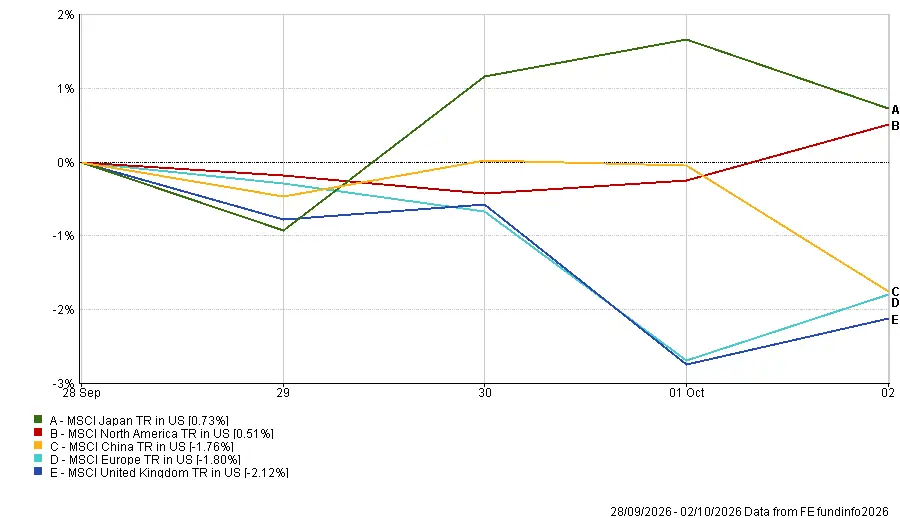
日本领跑区域市场,MSCI日本全收益指数以美元计上涨0.73%,受商业信心改善及科技相关股票走强提振。
北美上涨0.51%,中国下跌1.76%。欧洲下跌1.80%,英国为表现最弱区域,跌幅达2.12%,通胀与财政隐忧压制了市场情绪。
美元走强亦压低了部分海外市场以本币换算后的回报。
区域表现:2026年9月28日至10月2日
数据来源:FE Analytics。所有指数均为美元计总回报。过往业绩并非未来表现的可靠指标。数据截至2026年10月2日。
外汇市场
美元兑欧元和日元走强,受美国国债收益率高企及欧洲通胀与财政状况担忧的支撑。
欧元/美元从周一开盘的1.1388下跌至周五收盘的1.1254,欧元兑美元走弱。
英镑/美元从1.3245微调至1.3243,英镑兑美元几乎持平,略有走弱。
美元/日元从157.23升至157.86,日元走弱,尽管日本商业信心有所改善。美日利差持续为美元提供支撑。
英镑/日元从周一开盘的208.33升至周五收盘的209.04,英镑本周兑日元走强。
展望与未来一周
市场焦点现转向周三公布的美联储9月会议纪要。投资者将寻求有关加息决定的更多细节,以及在就业增长走软后,政策制定者是否仍认为再次加息适宜。
美国ISM服务业调查、贸易数据、每周初请失业金人数及密歇根大学消费者信心指数初值亦将相继公布,为经济活动、就业及通胀预期提供进一步信号。
在欧洲,市场将密切关注欧洲央行的表态及经济数据,以研判进一步收紧政策的可能性。新西兰储备银行也将公布最新政策决定,中国市场将在黄金周假期后重新开市。
在企业财报方面,百事可乐和达美航空将发布季度业绩,为消费支出、出行需求及成本压力提供进一步参考。
债券收益率、油价及中东局势的发展亦可能持续对市场情绪产生重要影响。
在美国就业降温而通胀仍处高位的背景下,核心问题在于:劳动力市场数据的走软是否足以削弱美联储再次加息的理由。