



Discounted Cash Flow (DCF): Cara Kerja Penilaian DCF


Analis secara luas menggunakan Discounted Cash Flow (DCF) sebagai metode penilaian. DCF memperkirakan nilai suatu perusahaan dari kas yang akan dihasilkannya di masa depan.
Daftar Isi
- Apa Itu Model Discounted Cash Flow (DCF)?
- Mengapa Uang di Masa Depan Bernilai Lebih Rendah Saat Ini?
- Apa Itu Arus Kas Bebas dalam Model DCF?
- Bagaimana Cara Kerja Model DCF?
- Apa Itu Nilai Terminal dalam Model DCF?
- Mengapa Penilaian DCF Bisa Berbeda?
- Apakah Penilaian DCF yang Lebih Tinggi Berarti Saham Undervalued?
- Kesimpulan
Meskipun namanya terdengar teknis, prinsip dasar Discounted Cash Flow (DCF) sebenarnya cukup mudah dipahami. Selain itu, model ini mendasarkan nilai suatu perusahaan pada kas yang akan dihasilkannya di masa depan. Model ini menyesuaikan nilai kas masa depan yang lebih rendah.
Memahami prinsip-prinsip dasar analisis DCF dapat membantu investor memahami bagaimana analis memperkirakan nilai intrinsik suatu bisnis dan mengapa harga pasar suatu perusahaan mungkin berbeda dari estimasi nilai tersebut.
Apa Itu Model Discounted Cash Flow (DCF)?
Model Discounted Cash Flow berfungsi sebagai metode penilaian yang memperkirakan nilai kini dari arus kas masa depan yang diharapkan dari suatu perusahaan. Alih-alih hanya berfokus pada keuntungan saat ini, model ini berupaya memperkirakan berapa banyak kas yang mungkin dihasilkan suatu bisnis selama bertahun-tahun ke depan, kemudian mengkonversi jumlah-jumlah masa depan tersebut ke nilai saat ini.
Dalam konteks ini, analis sering menyebut estimasi nilai ini sebagai nilai intrinsik perusahaan. Nilai intrinsik adalah estimasi tentang berapa nilai suatu perusahaan berdasarkan kinerja bisnisnya yang mendasar, bukan harga sahamnya saat ini.
Mengapa Uang di Masa Depan Bernilai Lebih Rendah Saat Ini?
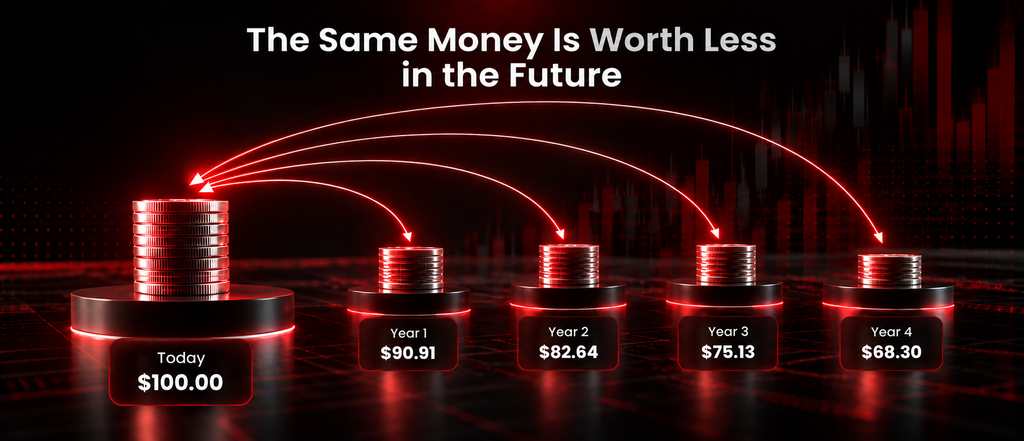
Ide utama di balik analisis DCF adalah nilai waktu uang. Sederhananya, orang lebih menghargai uang yang tersedia saat ini dibandingkan jumlah yang sama yang akan diterima di masa depan.
Investor dapat menginvestasikan uang yang tersedia saat ini untuk mendapatkan imbal hasil. Mereka dapat menggunakannya untuk aktivitas bisnis, sementara pembayaran di masa depan mengandung ketidakpastian dan biaya peluang. Karena alasan inilah kita mendiskontokan arus kas masa depan ketika menghitung nilai saat ini.
Apa Itu Arus Kas Bebas dalam Model DCF?
Arus kas mengacu pada kas aktual yang dihasilkan oleh suatu bisnis setelah membayar biaya operasionalnya dan melakukan investasi yang diperlukan untuk mempertahankan dan mengembangkan bisnis.
Selain itu, banyak model DCF berfokus pada arus kas bebas. Ini adalah metrik penting karena:
- Metrik ini mengukur kas yang tersisa setelah perusahaan membayar untuk investasi yang diperlukan guna mempertahankan dan mengembangkan bisnisnya.
- Metrik ini berfokus pada pergerakan uang nyata, bukan laba akuntansi.
- Investor dapat menerima dana melalui dividen atau pembelian kembali saham.
Karena bisnis pada akhirnya menciptakan nilai dengan menghasilkan kas, banyak investor menganggap arus kas bebas sebagai ukuran penting dari kekuatan finansial.
Bagaimana Cara Kerja Model DCF?
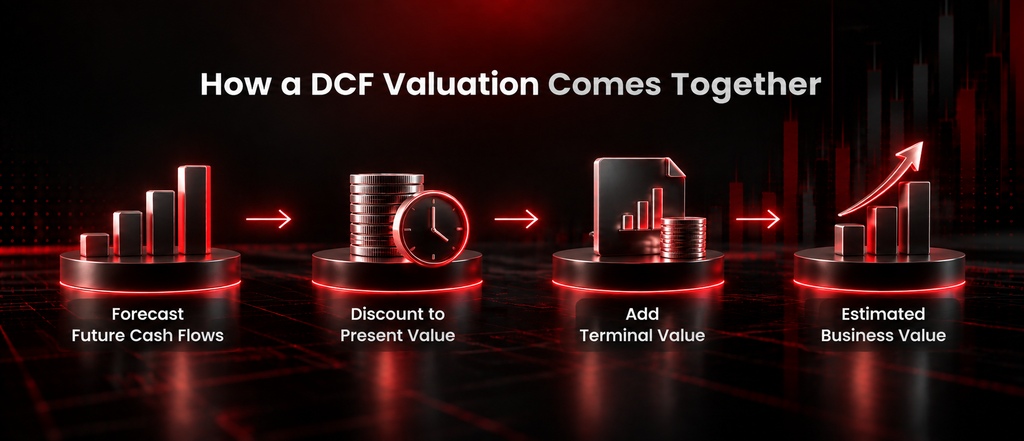
Meskipun model DCF profesional bisa menjadi sangat terperinci, proses dasarnya mengikuti empat langkah sederhana.
Langkah 1: Perkirakan Arus Kas Masa Depan
Perusahaan A diperkirakan akan menghasilkan arus kas bebas berikut selama empat tahun ke depan.
| Tahun | Arus Kas Bebas yang Diperkirakan |
| 1 | $100 juta |
| 2 | $110 juta |
| 3 | $120 juta |
| 4 | $130 juta |
Estimasi ini didasarkan pada asumsi tentang penjualan masa depan, biaya operasional, dan pertumbuhan bisnis.
Langkah 2: Pilih Tingkat Diskonto
Selanjutnya, analis memilih tingkat diskonto yang sesuai.
Tingkat diskonto mengkonversi arus kas masa depan ke nilai saat ini. Tingkat ini mencerminkan nilai waktu uang dan risiko yang terkait dengan bisnis.
Analis menilai perusahaan dengan arus kas masa depan yang lebih tidak pasti menggunakan tingkat diskonto yang lebih tinggi dibandingkan bisnis yang lebih stabil.
Untuk contoh ini, asumsikan analis memilih tingkat diskonto sebesar 10%.
Langkah 3: Konversikan Arus Kas Masa Depan ke Nilai Saat Ini
Kita mengkonversi setiap arus kas masa depan ke nilai kininya menggunakan rumus berikut:
Nilai Kini = Arus Kas Masa Depan ÷ (1 + Tingkat Diskonto) jumlah tahun
Di mana:
PV = Nilai Kini
FCF = Arus Kas Masa Depan
r = Tingkat Diskonto
n = Jumlah periode
Menggunakan arus kas yang diharapkan pada tahun pertama:
$100 juta ÷ (1 + 10%) ¹
= $100 juta ÷ 1,10
= $90,9 juta
Hasilnya, kita menerapkan perhitungan yang sama untuk setiap tahun berikutnya.
| Tahun | Arus Kas Masa Depan | Nilai Kini (10%) |
| 1 | $100,0 juta | $90,9 juta |
| 2 | $110,0 juta | $90,9 juta |
| 3 | $120,0 juta | $90,2 juta |
| 4 | $130,0 juta | $88,8 juta |
Meskipun arus kas yang diharapkan perusahaan meningkat setiap tahun, nilainya dalam uang saat ini lebih rendah karena arus kas tersebut diterima lebih jauh di masa depan.
Selanjutnya, Langkah 4: Jumlahkan Semua Nilai Kini
Terakhir, nilai kini dari empat arus kas yang diproyeksikan dijumlahkan bersama.
$90,9j + $90,9j + $90,2j + $88,8j = $360,8 juta
Keempat tahun arus kas yang diproyeksikan ini oleh karena itu memiliki estimasi nilai kini sekitar $361 juta. Ini bukan nilai intrinsik lengkap perusahaan karena tidak memperhitungkan arus kas yang dihasilkan setelah tahun keempat. Model DCF yang lengkap biasanya akan memperhitungkan nilai tambahan ini, sering kali dengan memasukkan nilai terminal.
Selain Itu, Berikut adalah Contoh Discounted Cash Flow yang Disederhanakan.
| Langkah | Contoh |
| Perkirakan arus kas masa depan | Proyeksikan $100j, $110j, $120j, dan $130j selama empat tahun |
| Pilih tingkat diskonto | 10% |
| Diskontokan arus kas masa depan | Konversikan arus kas masa depan ke nilai saat ini |
| Hitung nilai kini | Nilai kini arus kas empat tahun ≈ $361 juta |
Contoh yang ditampilkan hanya untuk tujuan edukasi dan tidak boleh diartikan sebagai rekomendasi investasi.
Apa Itu Nilai Terminal dalam Model DCF?
Proyeksi DCF biasanya mencakup jumlah tahun yang terbatas, tetapi perusahaan mungkin terus menghasilkan arus kas di luar periode tersebut. Nilai terminal digunakan untuk memperkirakan nilai arus kas masa depan di luar periode proyeksi eksplisit.
Karena nilai terminal dapat mewakili bagian yang signifikan dari penilaian DCF, asumsi yang digunakan untuk menghitungnya dapat memberikan pengaruh yang besar pada estimasi akhir.
Mengapa Penilaian DCF Bisa Berbeda?
Analisis DCF bergantung pada asumsi tentang masa depan. Analis yang berbeda mungkin memiliki ekspektasi yang berbeda mengenai:
- Pertumbuhan pendapatan di masa depan
- Margin laba operasional
- Generasi arus kas jangka panjang
- Suku bunga
- Risiko bisnis
- Kondisi ekonomi jangka panjang
Bahkan perubahan yang relatif kecil dalam asumsi-asumsi ini dapat menghasilkan estimasi penilaian yang berbeda secara nyata. Untuk alasan ini, analisis DCF harus dipandang sebagai kerangka penilaian, bukan prediksi yang tepat.
Apakah Penilaian DCF yang Lebih Tinggi Berarti Saham Undervalued?
Belum tentu. Jika model DCF menghasilkan estimasi nilai intrinsik di atas harga pasar perusahaan saat ini, sebagian investor mungkin mengartikan perbedaan tersebut sebagai tanda bahwa saham bisa jadi undervalued. Jika estimasi nilai berada di bawah harga pasar, saham mungkin tampak mahal relatif terhadap penilaian tersebut.
Namun, hasilnya bergantung pada asumsi yang digunakan dalam model. Penilaian DCF oleh karena itu hanyalah satu bagian dari proses investasi. Investor mungkin juga mempertimbangkan faktor-faktor seperti keunggulan kompetitif, manajemen, kekuatan finansial, kondisi industri, dan tren ekonomi yang lebih luas.
Kesimpulan
Analisis Discounted Cash Flow adalah salah satu metode penilaian yang paling banyak digunakan dalam keuangan karena dibangun di atas prinsip yang sederhana: nilai suatu bisnis dapat diperkirakan dari kas yang diharapkan akan dihasilkannya di masa depan.
Model DCF tidak dapat memprediksi masa depan dengan pasti. Hasilnya sangat bergantung pada asumsi tentang arus kas masa depan, pertumbuhan, risiko, dan tingkat diskonto, itulah mengapa analis yang berbeda dapat mencapai penilaian yang berbeda untuk perusahaan yang sama.
Bagi investor, memahami DCF bukan tentang membangun model keuangan yang kompleks, melainkan lebih tentang memahami bagaimana generasi kas masa depan, risiko, dan waktu dapat memengaruhi estimasi nilai bisnis.
Ingin tetap terkini? Baca analisis pasar terbaru kami atau jelajahi panduan edukasi kami untuk terus belajar.