



割引キャッシュフロー(DCF):DCFバリュエーションの仕組み


アナリストはバリュエーション手法として割引キャッシュフロー(DCF)を広く活用しています。DCFは、企業が将来生み出すキャッシュをもとに企業価値を推定します。
割引キャッシュフロー(DCF)という名称は技術的に聞こえるかもしれませんが、その基本的な考え方は比較的シンプルです。このモデルは、企業が将来生み出すキャッシュをもとに企業価値を算出し、将来キャッシュの現在における価値の低さを調整するものです。
DCF分析の基本原理を理解することで、投資家はアナリストが企業の本質的価値をどのように推定するか、また企業の市場価格がその推定値と異なる理由を把握するうえで役立ちます。
割引キャッシュフロー(DCF)モデルとは?
割引キャッシュフロー(DCF)モデルは、企業が将来生み出すと予想されるキャッシュフローの現在価値を推定するバリュエーション手法です。現在の利益だけに注目するのではなく、企業が長年にわたって生み出す可能性のあるキャッシュを推定し、それらの将来額を現在価値に換算します。
この文脈において、アナリストはこの推定価値を企業の本質的価値と呼ぶことが多くあります。本質的価値とは、現在の株価ではなく企業の事業パフォーマンスに基づいて、企業がどの程度の価値を持つかを推定したものです。
将来のお金は今日の価値より低いのはなぜ?
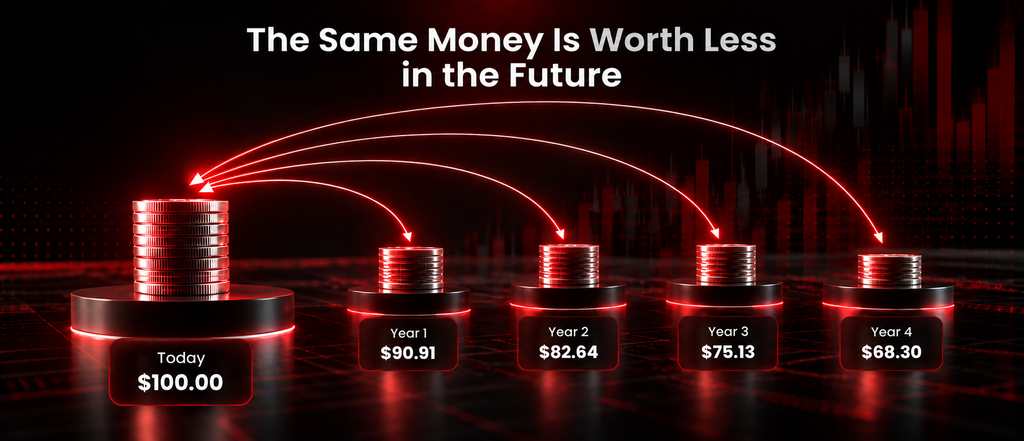
DCF分析の根本にある重要な概念が「貨幣の時間的価値」です。端的に言えば、人々は将来受け取る同額のお金よりも、今日手元にあるお金をより高く評価します。
今日手元にある資金は投資してリターンを得ることができます。事業活動にも活用できますが、将来の支払いには不確実性と機会コストが伴います。このため、現在価値を計算する際には将来キャッシュフローを割り引く必要があります。
DCFモデルにおけるフリーキャッシュフローとは?
キャッシュフローとは、企業が営業費用を支払い、事業の維持・成長に必要な投資を行った後に実際に生み出す現金のことを指します。
また、多くのDCFモデルはフリーキャッシュフローに焦点を当てています。これが重要な指標とされる理由は以下の通りです:
- 企業が事業の維持・拡大に必要な投資を行った後に残るキャッシュを測定します。
- 会計上の利益ではなく、実際の資金の動きに焦点を当てています。
- 投資家は配当金や自社株買いを通じて資金を受け取ることができます。
企業は最終的にキャッシュを生み出すことで価値を創造するため、多くの投資家はフリーキャッシュフローを財務的な強さを示す重要な指標と考えています。
DCFモデルはどのように機能するのか?
プロフェッショナルが用いるDCFモデルは非常に詳細になることがありますが、基本的なプロセスはシンプルな4つのステップで構成されています。
ステップ1:将来キャッシュフローを予測する
A社は今後4年間にわたり、以下のフリーキャッシュフローを生み出すと予想されます。
| 年 | 予想フリーキャッシュフロー |
| 1 | 1億ドル |
| 2 | 1億1,000万ドル |
| 3 | 1億2,000万ドル |
| 4 | 1億3,000万ドル |
これらの推定値は、将来の売上高、営業コスト、事業成長に関する仮定に基づいています。
ステップ2:割引率を選択する
次に、アナリストは適切な割引率を選択します。
割引率は将来キャッシュフローを現在価値に換算するために使用されます。貨幣の時間的価値と、その事業に関連するリスクの両方を反映しています。
将来キャッシュフローの不確実性が高い企業は、より安定した企業よりも高い割引率を用いて評価されます。
この例では、アナリストが割引率を10%に設定したと仮定します。
ステップ3:将来キャッシュフローを現在価値に換算する
以下の計算式を用いて、各将来キャッシュフローを現在価値に換算します:
現在価値 = 将来キャッシュフロー ÷ (1 + 割引率) 年数
ここで:
PV = 現在価値(Present Value)
FCF = 将来キャッシュフロー(Future Cash Flow)
r = 割引率(Discount Rate)
n = 期間数
1年目の予想キャッシュフローを使用した計算例:
1億ドル ÷ (1 + 10%) ¹
= 1億ドル ÷ 1.10
= 9,090万ドル
この計算を以降の各年にも同様に適用します。
| 年 | 将来キャッシュフロー | 現在価値(割引率10%) |
| 1 | 1億ドル | 9,090万ドル |
| 2 | 1億1,000万ドル | 9,090万ドル |
| 3 | 1億2,000万ドル | 9,020万ドル |
| 4 | 1億3,000万ドル | 8,880万ドル |
企業の予想キャッシュフローは年々増加していますが、将来になるほど受け取るタイミングが遅くなるため、現在価値はより低くなります。
次に、ステップ4:現在価値を合算する
最後に、4年分の予測キャッシュフローの現在価値をすべて合算します。
9,090万ドル + 9,090万ドル + 9,020万ドル + 8,880万ドル = 3億6,080万ドル
この4年間の予測キャッシュフローの現在価値の合計は、約3億6,100万ドルと推定されます。ただし、これは4年目以降に生み出されるキャッシュフローを含まないため、企業の完全な本質的価値ではありません。完全なDCFモデルでは通常、終端価値を用いてこの追加的な価値を考慮します。
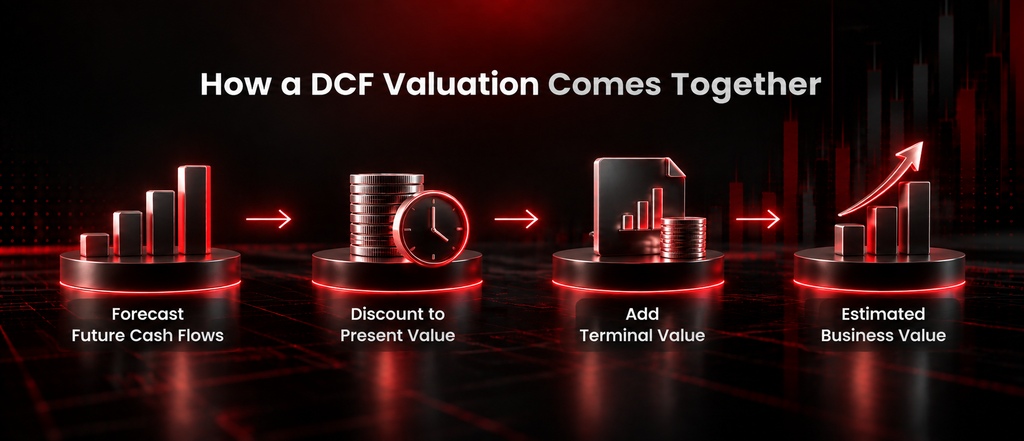
さらに、割引キャッシュフローの簡単な例を示します。
| ステップ | 例 |
| 将来キャッシュフローを予測する | 4年間で1億ドル、1億1,000万ドル、1億2,000万ドル、1億3,000万ドルを予測 |
| 割引率を選択する | 10% |
| 将来キャッシュフローを割り引く | 将来キャッシュフローを現在価値に換算する |
| 現在価値を計算する | 4年間のキャッシュフローの現在価値 ≈ 3億6,100万ドル |
表示されている例は教育目的のみを意図したものであり、投資に関する推奨として解釈すべきではありません。
DCFモデルにおける終端価値とは?
DCFの予測期間は通常限定されていますが、企業はその期間を超えてもキャッシュフローを生み出し続ける場合があります。終端価値(ターミナルバリュー)は、明示的な予測期間を超えた将来キャッシュフローの価値を推定するために使用されます。
終端価値はDCFバリュエーション全体の中で大きな割合を占める場合があるため、その計算に使用する仮定は最終的な推定値に大きな影響を与える可能性があります。
DCFバリュエーションが異なる理由とは?
DCF分析は将来に関する仮定に依存しています。アナリストによって、以下の点において異なる見通しを持つ場合があります:
- 将来の売上成長率
- 営業利益率
- 長期的なキャッシュフロー創出力
- 金利
- 事業リスク
- 長期的な経済環境
これらの仮定に比較的小さな変化があっても、バリュエーション推定値に目に見える差異が生じることがあります。このため、DCF分析は正確な予測としてではなく、バリュエーションの枠組みとして捉えるべきです。
DCFバリュエーションが高いほど株は割安なのか?
必ずしもそうとは限りません。DCFモデルが企業の現在の市場価格を上回る本質的価値を推定した場合、一部の投資家はその差を株式が割安である可能性のシグナルと解釈することがあります。一方、推定価値が市場価格を下回る場合、そのバリュエーションを基準にすると株式は割高に見える可能性があります。
ただし、結果はモデルで使用する仮定に依存します。DCFバリュエーションは投資プロセスの一要素に過ぎません。投資家は競争優位性、経営陣、財務的健全性、業界環境、より広範な経済動向といった要因も考慮する場合があります。
まとめ
割引キャッシュフロー(DCF)分析は、金融分野において最も広く使われているバリュエーション手法の一つです。その理由は、シンプルな原則に基づいているからです:企業価値は、将来生み出すと予想されるキャッシュから推定できるというものです。
DCFモデルは将来を確実に予測するものではありません。その結果は将来キャッシュフロー、成長率、リスク、割引率に関する仮定に大きく依存します。だからこそ、同じ企業に対してアナリストによって異なるバリュエーションが導き出されることがあります。
投資家にとって、DCFを理解することは複雑な財務モデルを構築することよりも、将来のキャッシュ創出力、リスク、そして時間が企業価値の推定にどう影響するかを理解することに本質があります。
最新情報をお届けします。市場分析の最新記事をご覧いただくか、教育ガイドで学習を続けましょう。