



Recompra de Acciones y BPA: Cómo un Menor Número de Acciones Puede Aumentar el Beneficio Por Acción


La recompra de acciones y el BPA están estrechamente relacionados. Así es como reducir el número de acciones puede aumentar el beneficio por acción, incluso cuando el beneficio de la empresa no aumenta.
Índice
- ¿Qué Es el Beneficio Por Acción?
- ¿Qué Es una Recompra de Acciones?
- Cómo una Recompra de Acciones Puede Aumentar el BPA: Un Ejemplo
- Cómo las Recompras de Acciones Pueden Afectar al BPA
- Apple: Cómo las Recompras y un Menor Número de Acciones Afectaron al BPA
- ¿Qué Deben Analizar los Inversores Junto al Crecimiento del BPA?
- Conclusión
- Manténgase Informado
Una empresa registra un incremento escaso o nulo en el beneficio total, y sin embargo su beneficio por acción aumenta. Esto puede ocurrir cuando la empresa reduce el número de acciones utilizado en el cálculo del beneficio por acción.
El beneficio por acción depende de dos factores: el beneficio de la empresa y el número de acciones entre las que se distribuye ese beneficio. Si el número de acciones disminuye, la misma cantidad de beneficio puede repartirse entre un menor número de acciones.
Un mayor beneficio por acción puede resultar, por tanto, de un beneficio más elevado, de un menor número de acciones o de una combinación de ambos factores.
¿Qué Es el Beneficio Por Acción?
El beneficio por acción, comúnmente denominado BPA, estima qué parte del beneficio de una empresa es atribuible a cada acción.
El cálculo simplificado es:
Beneficio por acción = Beneficio neto atribuible a los accionistas ordinarios ÷ Número medio ponderado de acciones en circulación
El número medio ponderado de acciones tiene en cuenta los cambios en el número de acciones durante el período financiero.
Las empresas suelen comunicar el BPA básico y el BPA diluido. El BPA básico utiliza el número medio ponderado de acciones ordinarias en circulación. El BPA diluido también considera el efecto potencial de las opciones sobre acciones, las acciones restringidas y otros valores que podrían aumentar el número de acciones. Por tanto, generalmente ofrece una medida más conservadora cuando existen valores potencialmente dilutivos.
¿Qué Es una Recompra de Acciones?
Una recompra de acciones, también conocida como recompra de títulos propios, se produce cuando una empresa utiliza efectivo para adquirir algunas de sus propias acciones.
Las acciones recompradas pueden cancelarse o mantenerse como acciones en cartera (treasury shares), según la empresa y las normas contables aplicables. Cuando quedan menos acciones en circulación, el beneficio de la empresa se divide entre un menor número de acciones.
Una recompra no incrementa directamente las ventas ni el beneficio neto. Modifica el denominador utilizado en el cálculo del BPA.
Cómo una Recompra de Acciones Puede Aumentar el BPA: Un Ejemplo
Considere una empresa hipotética con un beneficio neto de 100 millones de libras y 100 millones de acciones medias ponderadas.
Antes de la Recompra:
100 millones de libras ÷ 100 millones de acciones = BPA de 1,00 libra
Suponga que la empresa recompra suficientes acciones para reducir su número medio ponderado de acciones a 90 millones, mientras el beneficio neto se mantiene en 100 millones de libras.
Después de la Recompra:
100 millones de libras ÷ 90 millones de acciones = aproximadamente 1,11 libras de BPA
El BPA ha aumentado aproximadamente un 11%, aunque el beneficio total no ha variado. El incremento se produjo porque el mismo beneficio se dividió entre un menor número de acciones.
Este es un ejemplo hipotético simplificado con fines educativos y no representa a ninguna empresa real.
Cómo las Recompras de Acciones Pueden Afectar al BPA
El BPA tiene dos componentes principales: el beneficio es el numerador y el número medio ponderado de acciones es el denominador.
El BPA puede aumentar cuando el beneficio sube, cuando el número de acciones cae o cuando ambas circunstancias se producen simultáneamente. Un número decreciente de acciones puede amplificar el crecimiento del BPA cuando el beneficio neto está aumentando. También puede limitar una caída del BPA cuando el beneficio disminuye.
Las empresas pueden recomprar acciones para devolver el excedente de efectivo a los accionistas, compensar las acciones emitidas a través de programas de remuneración de empleados o ajustar su estructura de capital. Sin embargo, las recompras son solo uno de los posibles usos del efectivo. Una empresa puede, en cambio, reinvertir en sus operaciones, reducir deuda, realizar adquisiciones o pagar dividendos.
La eficacia de una recompra depende de la situación financiera de la empresa, del precio pagado por las acciones y de si el efectivo podría haberse utilizado de forma más productiva en otro destino.
Apple: Cómo las Recompras y un Menor Número de Acciones Afectaron al BPA
Apple es un ejemplo útil porque ha recomprado regularmente cantidades significativas de sus propias acciones.
Entre el ejercicio fiscal 2020 y el ejercicio fiscal 2025, el número medio ponderado de acciones diluidas de Apple disminuyó de aproximadamente 17.528 millones a 15.005 millones. Durante el mismo período, el beneficio neto aumentó de 57.411 millones de dólares a 112.010 millones de dólares y el BPA diluido creció de 3,28 dólares a 7,46 dólares.
La relación es especialmente clara en el ejercicio fiscal 2023. El beneficio neto de Apple cayó de 99.803 millones de dólares en el ejercicio fiscal 2022 a 96.995 millones de dólares en el ejercicio fiscal 2023. Sin embargo, el BPA diluido aumentó ligeramente de 6,11 dólares a 6,13 dólares porque el número medio ponderado de acciones diluidas se redujo de aproximadamente 16.326 millones a 15.813 millones.
El menor número de acciones no impidió que el beneficio neto descendiera. Apple distribuyó sus beneficios restantes entre un número menor de acciones, lo que provocó que el BPA diluido aumentara ligeramente.
En el ejercicio fiscal 2025, el beneficio neto de Apple aumentó a 112.010 millones de dólares, mientras que su número medio ponderado de acciones diluidas disminuyó adicionalmente hasta aproximadamente 15.005 millones. El BPA diluido se elevó consecuentemente a 7,46 dólares. En este caso, tanto el mayor beneficio neto como el menor número de acciones contribuyeron al incremento.
Apple recompró aproximadamente 402 millones de acciones por 89.300 millones de dólares durante el ejercicio fiscal 2025. El número de acciones ordinarias al cierre del ejercicio descendió de aproximadamente 15.117 millones a 14.773 millones tras contabilizar las recompras y las acciones emitidas durante el año.
Apple: Beneficio Neto, Acciones Diluidas y Beneficio Por Acción, Ejercicios Fiscales 2020-2025
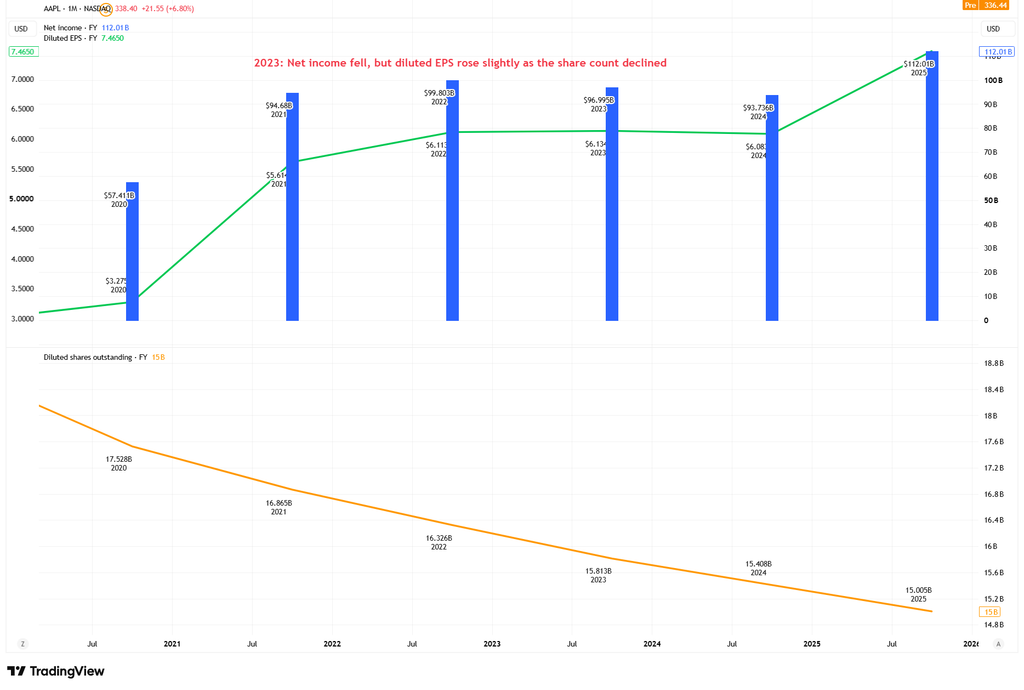
El número de acciones diluidas de Apple disminuyó a lo largo del período. En el ejercicio fiscal 2023, el beneficio neto cayó de aproximadamente 99.800 millones de dólares a 97.000 millones de dólares, pero el BPA diluido aumentó ligeramente de 6,11 dólares a 6,13 dólares a medida que el número medio ponderado de acciones diluidas disminuía. En el ejercicio fiscal 2025, el aumento del BPA reflejó tanto un mayor beneficio neto como una nueva reducción en el número de acciones.
¿Qué Deben Analizar los Inversores Junto al Crecimiento del BPA?
El crecimiento del BPA no debe evaluarse de forma aislada. Los inversores también pueden examinar los cambios en el beneficio neto, el número de acciones diluidas y el importe de efectivo destinado a las recompras.
Comparar el crecimiento del BPA con el crecimiento del beneficio neto puede ayudar a determinar si el incremento refleja principalmente una mayor rentabilidad, una reducción en el número de acciones o una combinación de ambos factores.
El flujo de caja libre, la deuda, el gasto de capital y la remuneración basada en acciones también son aspectos relevantes. Una empresa puede recomprar un gran número de acciones mientras simultáneamente emite nuevas acciones para sus empleados, lo que reduce el efecto neto sobre el número de acciones diluidas.
Las recompras pueden ser menos eficaces si las acciones se adquieren a una valoración elevada, si la empresa asume una deuda excesiva o si se descuida la inversión necesaria. Además, el anuncio de una recompra no garantiza que se gastará la totalidad del importe autorizado. Apple señala que sus programas no obligan a la empresa a adquirir un número mínimo de acciones.
Las recompras deben por tanto considerarse junto con la rentabilidad, la generación de caja, la deuda y la estrategia a largo plazo de la empresa.
Conclusión
El beneficio por acción puede aumentar incluso cuando el beneficio total no lo hace, porque el BPA depende tanto del beneficio como del número de acciones.
Las recompras de acciones pueden reducir el denominador en el cálculo, permitiendo que la misma cantidad de beneficio se divida entre un menor número de acciones. Cuando el beneficio también está aumentando, el menor número de acciones puede amplificar el crecimiento del BPA.
Manténgase Informado
Explore las últimas Noticias de Mercado y contenidos de Formación en Trading cada día con EC Markets.