



تفاؤل الذكاء الاصطناعي يدعم الأسواق بينما تدفع البيانات الأمريكية القوية العوائد إلى الارتفاع | الملخص الأسبوعي: 21-25 سبتمبر 2026


تعاملت الأسواق العالمية الأسبوع الماضي مع قوى متنافسة، إذ دفعت البيانات الاقتصادية الأقوى عوائد السندات إلى الارتفاع، في حين دعم الحماس المتجدد حول الذكاء الاصطناعي أسهم التكنولوجيا.
عزّزت بيانات النشاط التجاري وسوق العمل الأمريكية الصورة التي تعكس اقتصاداً متيناً، مما أبقى توقعات السياسة النقدية التقييدية راسخة. وقد تعزّز الدولار الأمريكي وارتفعت عوائد سندات الخزانة، غير أن أسهم التكنولوجيا واصلت تقدمها مما أسهم في تفوّق مؤشر ناسداك على أسواق الأسهم الأوسع.
النظرة الاقتصادية العامة
تسارع النشاط التجاري الأمريكي بشكل حاد في سبتمبر، مما يعزز الأدلة على استمرار المرونة الاقتصادية. ارتفع مؤشر S&P Global للمديرين التنفيذيين المركّب السريع للولايات المتحدة إلى 58.4 مقارنة بـ 56.0 في أغسطس، محققاً أعلى مستوى له منذ يوليو 2021. كما تسارع نمو التوظيف، فيما بلغت ضغوط تكاليف المدخلات أعلى مستوياتها في ما يقارب أربع سنوات، مما أضاف إلى المخاوف من احتمال بقاء التضخم مرتفعاً. وظلّت طلبات إعانة البطالة الأولية منخفضة عند 197,000، مما يعزز الأدلة على متانة سوق العمل.
جاءت بيانات قطاع الإسكان أقوى أيضاً. ارتفعت مبيعات المنازل الجديدة بنسبة 6.4% في أغسطس لتبلغ معدلاً سنوياً قدره 684,000 وحدة، فيما جاءت طلبات السلع المعمّرة دون تغيير يُذكر. وأشارت الطلبات باستثناء قطاع النقل إلى ارتفاع، مما يدل على استمرار الاستثمار التجاري الأساسي.
حافظ مسؤولو الاحتياطي الفيدرالي على موقف حذر في أعقاب رفع أسعار الفائدة في سبتمبر. وقد أسهمت البيانات القوية للنشاط الاقتصادي والضغوط السعرية المستمرة في رفع توقعات إمكانية النظر في زيادة أخرى، مما دفع عوائد سندات الخزانة طويلة الأجل إلى الارتفاع.
في أوروبا، ارتفع مؤشر مديري المشتريات المركّب لمنطقة اليورو إلى 53.1 في سبتمبر من 52.0، مسجّلاً أعلى مستوى له منذ أبريل 2023، فيما أبقت ارتفاع تكاليف الطاقة والمدخلات التشديد الإضافي من قِبل البنك المركزي الأوروبي في دائرة الاهتمام. وتوسّع النشاط في المملكة المتحدة بوتيرة أبطأ، إذ انخفض مؤشر مديري المشتريات في قطاع الخدمات إلى 51.7 من 52.5 وسط تصاعد ضغوط التكاليف.
أسفرت القمة الأمريكية الصينية عن تقدم محدود، غير أنها أسهمت في الحدّ من المخاوف المتعلقة بتصعيد فوري في التوترات التجارية. وقد جرى تمديد الهدنة التجارية القائمة، وأُعلن عن تخفيضات جمركية على بضائع مختارة، كما اتفقت الدولتان على إنشاء قناة للتعامل مع الحوادث المتعلقة بالذكاء الاصطناعي. وظلّت الخلافات الهيكلية حول التكنولوجيا وأشباه الموصلات المتقدمة والمعادن الحيوية دون حل.
بشكل عام، عزّزت بيانات النشاط الأقوى الرأي القائل بأن الاقتصادات الكبرى، ولا سيما الولايات المتحدة، لا تزال تتمتع بقدر كافٍ من المرونة لتحمّل السياسة النقدية التقييدية. بيد أن استمرار ضغوط الأسعار وارتفاع تكاليف الطاقة واصلا تعقيد المشهد المتعلق بأسعار الفائدة.
الأسهم والسندات والسلع
تقدّمت الأسهم الأمريكية مع تفوّق الحماس المحيط بالذكاء الاصطناعي على الضغط الناجم عن ارتفاع عوائد السندات. وقد حقّق مؤشر ناسداك المركّب مكسباً بنسبة 2.1%، متفوقاً على مؤشر S&P 500 الذي ارتفع بنسبة 1.2%، ومؤشر داو جونز الصناعي الذي ارتفع بنسبة 0.3%.
قادت أسهم التكنولوجيا المكاسب. إذ ارتفعت أسهم ميتا بلاتفورمز في أعقاب الاستقبال الإيجابي لمساعدها المدعوم بالذكاء الاصطناعي “ميوز”، فيما استفادت شركات أشباه الموصلات من توقعات استمرار الاستثمار في مراكز البيانات والبنية التحتية الحاسوبية. وكان الأداء الأوسع للسوق أقل إقناعاً، إذ تعرّضت الأسهم المالية والحساسة لأسعار الفائدة لضغوط جراء ارتفاع تكاليف الاقتراض.
تعافت الأسهم الأوروبية أيضاً. وقد ارتفع مؤشر STOXX Europe 600 بنسبة 0.5%، منهياً ثلاثة أسابيع متتالية من الخسائر، فيما صعد مؤشر FTSE 100 بنسبة 0.3%. وقد دعم انخفاض أسعار النفط في مطلع الأسبوع معنويات السوق، وإن كانت ارتفاع عوائد السندات الحكومية والغموض المحيط بمنطقة الشرق الأوسط قد حدّا من حجم التقدم.
ضعفت أسواق السندات مع دفع البيانات الاقتصادية الأقوى المستثمرين إلى إعادة تقييم توقعات أسعار الفائدة. وقد أنهى عائد سندات الخزانة الأمريكية لأجل 10 سنوات الأسبوع قرب مستوى 5.18%، بعد أن بلغ أعلى مستوى له منذ عام 2007.
ارتفعت عوائد السندات الحكومية في منطقة اليورو أيضاً مع إبقاء ارتفاع تكاليف الطاقة التشديد الإضافي من قِبل البنك المركزي الأوروبي في دائرة الاهتمام. وظلّت عوائد السندات الحكومية البريطانية مرتفعة، فيما تسلّقت عوائد السندات الحكومية اليابانية إلى مستويات مرتفعة جديدة لم تُسجَّل منذ سنوات.
استقر خام برنت عند 104.32 دولاراً أمريكياً للبرميل يوم الجمعة، بانخفاض طفيف يبلغ نحو 0.5% على مدار الأسبوع. وقد شهدت الأسعار تذبذباً ملحوظاً مع موازنة الأسواق بين مخاطر الإمدادات المستمرة في الشرق الأوسط وتقارير تشير إلى مفاوضات تتعلق بإعادة فتح مضيق هرمز على مراحل.
تراجع الذهب بأكثر من 2% خلال الأسبوع ليبلغ نحو 4,284 دولاراً أمريكياً للأوقية. وقد أسهم تعزّز الدولار وارتفاع عوائد سندات الخزانة وتوقعات بقاء أسعار الفائدة الأمريكية مرتفعة في تراجع الطلب على المعدن الذي لا يدرّ عائداً.
أداء القطاعات
عكس أداء القطاعات تأثير ارتفاع العوائد، مع استمرار تفوّق التكنولوجيا بينما تعرّضت القطاعات الحساسة لأسعار الفائدة للضغوط.
جاء قطاع تكنولوجيا المعلومات وخدمات الاتصالات الأقوى أداءً، محققاً مكسباً بنسبة 0.93%، في ظل تركّز طلب المستثمرين في شركات الذكاء الاصطناعي وأشباه الموصلات ومراكز البيانات. وتقدّم قطاع الرعاية الصحية بنسبة 0.43%، فيما ارتفع قطاع السلع الاستهلاكية الأساسية بنسبة 0.10%.
تراجع قطاع الصناعات بنسبة 0.17% وانخفض قطاع الطاقة بنسبة 0.39%. وخسر قطاع السلع الاستهلاكية التقديرية 1.62%، وتراجع قطاع الخدمات المالية بنسبة 1.77%، فيما كان قطاع المرافق العامة الأضعف أداءً بانخفاض بلغ 2.32%. وقد ألقت عوائد السندات المرتفعة بثقلها على القطاعات الدفاعية الحساسة للدخل بشكل خاص، في حين استفادت التكنولوجيا من التفاؤل المتجدد بالذكاء الاصطناعي.
أداء القطاعات خلال الفترة 21-25 سبتمبر 2026
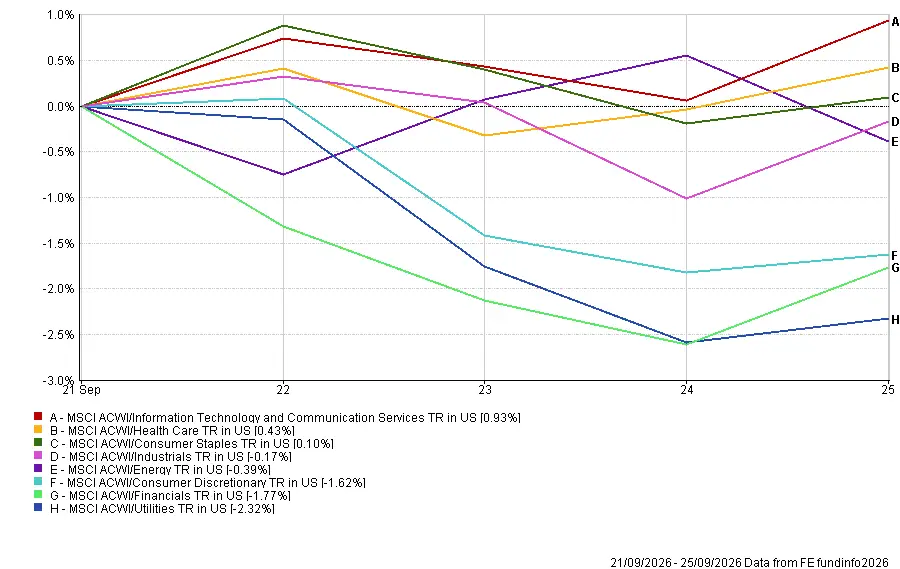
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 25 سبتمبر 2026.
الأسواق الإقليمية
جاء مؤشر MSCI اليابان بإجمالي العائد بالدولار الأمريكي الأقوى أداءً بين المؤشرات الإقليمية، محققاً مكسباً بنسبة 1.17%. واستفادت الأسهم اليابانية من التعرض لقطاع التكنولوجيا وتحسّن الخلفية للمخاطرة على الصعيد العالمي، وإن كانت تحركات الين قد أثّرت على العائد المحسوب بالدولار الأمريكي.
انخفض مؤشر MSCI أمريكا الشمالية بإجمالي العائد بالدولار الأمريكي بنسبة 0.34% وفقاً لبيانات FE Analytics. وجاء الأداء ضمن المؤشر الإقليمي الأوسع أضعف من المكاسب التي سجّلتها المؤشرات الأمريكية الرئيسية، مما يعكس الاختلافات في تكوين المؤشرات وأساليب القياس.
تراجع مؤشر MSCI أوروبا بإجمالي العائد بالدولار الأمريكي بنسبة 1.01%، فيما انخفض مؤشر MSCI المملكة المتحدة بإجمالي العائد بالدولار الأمريكي بنسبة 1.37%. وكان مؤشر MSCI الصين بإجمالي العائد بالدولار الأمريكي الأضعف أداءً بين المؤشرات الإقليمية بتراجع بلغ 2.04%، في ظل استمرار المخاوف المتعلقة بالاستهلاك المحلي والاستثمار. وقد أسهمت القمة الأمريكية الصينية في تقليص مخاطر التصعيد الفوري دون أن تحلّ الخلافات الأعمق المتعلقة بالتجارة والتكنولوجيا والمعادن الحيوية.
أسهم تعزّز الدولار الأمريكي في تقليص العوائد المحوّلة من أوروبا والمملكة المتحدة والصين. وكانت تحركات الين أكثر محدودية، مما ساعد اليابان على التفوّق على المناطق الأخرى من حيث العوائد المحسوبة بالدولار الأمريكي.
الأداء الإقليمي خلال الفترة 21-25 سبتمبر 2026
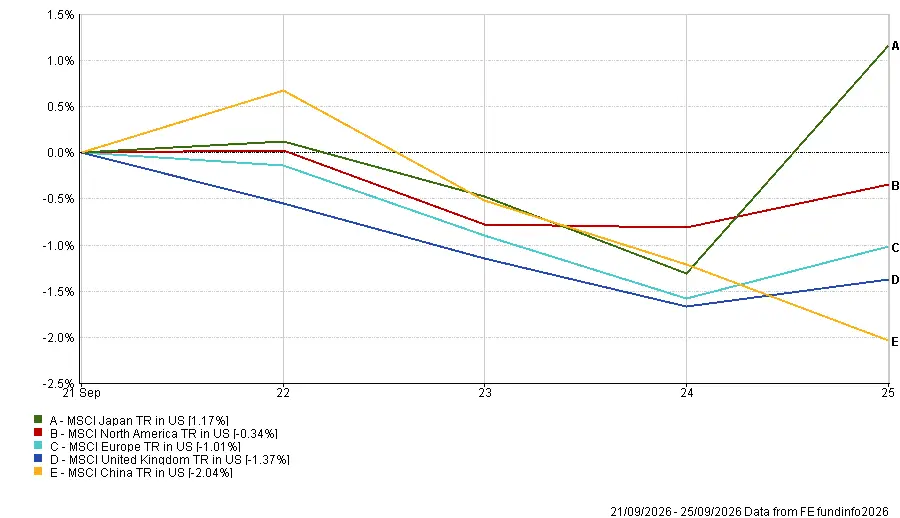
المصدر: FE Analytics. جميع المؤشرات بإجمالي العائد بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 25 سبتمبر 2026.
أسواق العملات
تعزّز الدولار الأمريكي في مواجهة اليورو والجنيه الإسترليني مع دعم البيانات الأمريكية المتينة وارتفاع عوائد سندات الخزانة لتوقعات إمكانية تشديد الاحتياطي الفيدرالي لسياسته مجدداً.
تعزّز الدولار الأمريكي على نطاق واسع مع تعزيز البيانات الاقتصادية المتينة وارتفاع عوائد سندات الخزانة لتوقعات بقاء سياسة الاحتياطي الفيدرالي تقييدية.
تراجع زوج اليورو/الدولار من 1.1487 إلى 1.1391 على الرغم من تحسّن النشاط التجاري في منطقة اليورو، فيما انخفض زوج الجنيه الإسترليني/الدولار من 1.3388 إلى 1.3253 مع تباطؤ نمو قطاع الخدمات في المملكة المتحدة.
ارتفع زوج الدولار/الين من 156.81 إلى 157.28، تاركاً الين أضعف بشكل طفيف على مدار الأسبوع رغم استعادته بعض مكاسبه يوم الجمعة. وانخفض زوج الجنيه الإسترليني/الين من 210.04 إلى 208.44، مما يعني أن الجنيه الإسترليني ضعف مقابل الين حتى في الوقت الذي تراجعت فيه كلتا العملتين أمام الدولار الأمريكي.
بشكل عام، عكست أسواق العملات الفجوة المتسعة بين البيانات الاقتصادية الأمريكية المتينة والنشاط الأضعف في سائر المناطق.
التوقعات والأسبوع المقبل
تتحوّل الأنظار الآن نحو بيانات التضخم والتوظيف الأمريكية، التي قد تؤدي دوراً محورياً في تشكيل التوقعات المتعلقة بقرار السياسة النقدية التالي للاحتياطي الفيدرالي.
من المقرر صدور بيانات تضخم مؤشر نفقات الاستهلاك الشخصي لشهر أغسطس، وهو المقياس المفضّل للاحتياطي الفيدرالي لقياس التضخم، يوم الأربعاء، إلى جانب بيانات الدخل الشخصي وإنفاق المستهلكين والتقدير الثالث للناتج المحلي الإجمالي الأمريكي للربع الثاني. وسيُرصد هذا الإصدار بعناية للتحقق مما إذا كانت ضغوط الأسعار الأساسية لا تزال مستمرة في أعقاب رفع أسعار الفائدة في سبتمبر.
يصدر تقرير التوظيف الأمريكي لشهر سبتمبر يوم الجمعة، وسيركّز المستثمرون على بيانات الوظائف غير الزراعية والبطالة ومتوسط الأجر بالساعة للحصول على مزيد من الأدلة على متانة سوق العمل وضغوط الأجور.
تشمل الإصدارات الأخرى بيانات فرص العمل JOLTS ومسح ISM لقطاع التصنيع. وعلى صعيد آخر، ستُسهم بيانات التضخم في منطقة اليورو في تشكيل التوقعات المتعلقة بالبنك المركزي الأوروبي، فيما يُعلن بنك الاحتياطي الأسترالي عن أحدث قراراته بشأن أسعار الفائدة. كما ستوفّر مؤشرات مديري المشتريات الصينية ومسح تانكان لبنك اليابان مزيداً من الإشارات حول الأوضاع الاقتصادية في آسيا.
ستظل أسعار النفط والمستجدات في الشرق الأوسط ذات أهمية بالغة، إلى جانب أي تطورات إضافية في العلاقات الأمريكية الصينية. ومع تصاعد تساؤلات الأسواق حول المدة التي يمكن أن تتعايش فيها السياسة التقييدية مع النمو المتين، قد تكون بيانات التضخم والتوظيف لهذا الأسبوع حاسمة في تحديد الاتجاه التالي لتوقعات أسعار الفائدة.