



Optimisme AI Mengangkat Pasaran ketika Data AS yang Kukuh Menolak Hasil Lebih Tinggi | Ringkasan Mingguan: 21-25 September 2026


Pasaran global mengharungi daya-daya yang bersaing minggu lalu apabila data ekonomi yang lebih kukuh menolak hasil bon lebih tinggi sementara semangat baharu seputar kecerdasan buatan menyokong saham-saham teknologi.
Data aktiviti perniagaan dan pasaran buruh AS mengukuhkan gambaran ekonomi yang berdaya tahan, mengekalkan jangkaan dasar monetari yang ketat dengan kukuh. Dolar AS menguat dan hasil Perbendaharaan meningkat, namun saham-saham teknologi terus maju, membantu Nasdaq mengatasi prestasi pasaran ekuiti yang lebih luas.
Gambaran Keseluruhan Ekonomi
Aktiviti perniagaan AS meningkat dengan pesat pada September, mengukuhkan bukti ketahanan ekonomi yang berterusan. Indeks PMI Komposit Kilat AS S&P Global meningkat kepada 58.4 daripada 56.0 pada Ogos, paras tertinggi sejak Julai 2021. Pertumbuhan pekerjaan turut meningkat, sementara tekanan kos input mencapai tahap terkuat dalam hampir empat tahun, menambah kebimbangan bahawa inflasi mungkin kekal tinggi. Tuntutan ganti rugi pengangguran awal kekal rendah pada 197,000, mengukuhkan bukti pasaran buruh yang berdaya tahan.
Data perumahan juga lebih kukuh. Jualan rumah baharu meningkat 6.4% pada Ogos kepada kadar disetahunan sebanyak 684,000, manakala pesanan barangan tahan lama tidak banyak berubah. Pesanan tidak termasuk pengangkutan meningkat, menunjukkan pelaburan perniagaan asas yang berterusan.
Pegawai-pegawai Rizab Persekutuan mengekalkan pendirian berhati-hati berikutan kenaikan kadar faedah pada September. Data aktiviti yang teguh dan tekanan harga yang berterusan meningkatkan jangkaan bahawa kenaikan lain mungkin dipertimbangkan, menolak hasil Perbendaharaan jangka panjang lebih tinggi.
Di Eropah, PMI komposit kawasan euro meningkat kepada 53.1 pada September daripada 52.0, paras tertinggi sejak April 2023, manakala kos tenaga dan input yang tinggi mengekalkan fokus pada pengetatan lanjut ECB. Aktiviti UK berkembang lebih perlahan, dengan PMI perkhidmatan jatuh kepada 51.7 daripada 52.5 di tengah-tengah tekanan kos yang semakin sengit.
Sidang kemuncak AS-China menghasilkan kemajuan yang terhad tetapi membantu membendung kebimbangan tentang peningkatan segera dalam ketegangan perdagangan. Gencatan dagang sedia ada dilanjutkan, pengurangan tarif diumumkan untuk barangan terpilih dan kedua-dua negara bersetuju untuk mewujudkan saluran bagi insiden berkaitan kecerdasan buatan. Perselisihan struktur mengenai teknologi, semikonduktor canggih dan mineral kritikal kekal tidak diselesaikan.
Secara keseluruhan, data aktiviti yang lebih kukuh mengukuhkan pandangan bahawa ekonomi utama, khususnya Amerika Syarikat, kekal cukup berdaya tahan untuk menampung dasar monetari yang ketat. Walau bagaimanapun, tekanan harga yang berterusan dan kos tenaga yang tinggi terus merumitkan pandangan untuk kadar faedah.
Ekuiti, Bon dan Komoditi
Ekuiti AS maju apabila semangat seputar kecerdasan buatan mengatasi tekanan daripada hasil bon yang meningkat. Nasdaq Composite mencatat kenaikan 2.1%, mengatasi S&P 500 pada +1.2% dan Dow Jones Industrial Average pada +0.3%.
Saham-saham teknologi memimpin kenaikan. Meta Platforms melonjak berikutan sambutan positif terhadap pembantu kecerdasan buatan Muse miliknya, manakala syarikat-syarikat semikonduktor mendapat manfaat daripada jangkaan pelaburan berterusan dalam pusat data dan infrastruktur pengkomputeran. Prestasi pasaran yang lebih luas kurang meyakinkan apabila saham-saham kewangan dan yang sensitif kepada kadar faedah menghadapi tekanan daripada kos pinjaman yang lebih tinggi.
Ekuiti Eropah turut pulih. STOXX Europe 600 mencatat kenaikan 0.5%, mengakhiri tiga minggu berturut-turut kerugian, manakala FTSE 100 naik 0.3%. Kejatuhan harga minyak pada awal minggu menyokong sentimen, walaupun hasil bon kerajaan yang lebih tinggi dan ketidaktentuan seputar Timur Tengah mengehadkan kemajuan.
Pasaran bon lemah apabila data ekonomi yang lebih kukuh mendorong pelabur menilai semula pandangan untuk kadar faedah. Hasil Perbendaharaan AS 10 tahun berakhir minggu ini berhampiran 5.18%, selepas mencapai paras tertinggi sejak 2007.
Hasil bon kerajaan kawasan euro turut meningkat apabila kos tenaga yang lebih tinggi mengekalkan fokus pada pengetatan lanjut ECB. Hasil gilt UK kekal tinggi, manakala hasil bon kerajaan Jepun meningkat ke paras tertinggi berbilang tahun yang baharu.
Minyak mentah Brent menetap pada AS$104.32 sesesen tong pada hari Jumaat, lebih rendah kira-kira 0.5% sepanjang minggu. Harga berubah-ubah apabila pasaran menimbang risiko bekalan Timur Tengah yang berterusan berbanding laporan rundingan yang melibatkan pembukaan semula secara berperingkat Selat Hormuz.
Emas merosot lebih daripada 2% sepanjang minggu kepada kira-kira AS$4,284 sesesen auns. Dolar yang lebih kukuh, hasil Perbendaharaan yang meningkat dan jangkaan bahawa kadar faedah AS mungkin kekal tinggi mengurangkan permintaan terhadap logam tidak berhasil ini.
Prestasi Sektor
Prestasi sektor mencerminkan kesan hasil yang lebih tinggi, dengan teknologi terus mengatasi sementara kawasan yang sensitif kepada kadar faedah menghadapi tekanan.
Teknologi Maklumat dan Perkhidmatan Komunikasi merupakan sektor terkuat, mencatat kenaikan 0.93%, apabila permintaan pelabur kekal tertumpu pada syarikat-syarikat berkaitan kecerdasan buatan, semikonduktor dan pusat data. Penjagaan Kesihatan maju 0.43%, manakala Barangan Keperluan Pengguna naik 0.10%.
Perindustrian merosot 0.17% dan Tenaga jatuh 0.39%. Barangan Budi Bicara Pengguna kehilangan 1.62%, Kewangan merosot 1.77% dan Utiliti merupakan sektor paling lemah, jatuh 2.32%. Hasil bon yang lebih tinggi memberi tekanan yang amat besar ke atas sektor defensif yang sensitif kepada pendapatan, sementara teknologi mendapat manfaat daripada optimisme kecerdasan buatan yang baharu.
Prestasi Sektor 21-25 September 2026
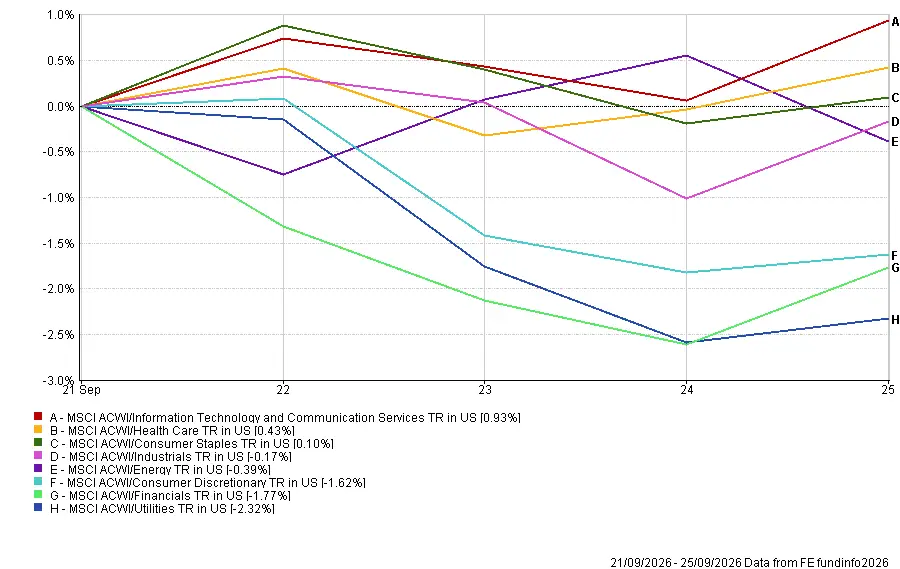
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 25 September 2026.
Pasaran Serantau
MSCI Japan TR dalam dolar AS merupakan indeks serantau terkuat, mencatat kenaikan 1.17%. Ekuiti Jepun mendapat manfaat daripada pendedahan teknologi dan latar belakang risiko global yang bertambah baik, walaupun pergerakan yen mempengaruhi pulangan dalam dolar AS.
MSCI North America TR dalam dolar AS merosot 0.34% menurut FE Analytics. Prestasi dalam indeks serantau yang lebih luas adalah lebih lemah berbanding kenaikan yang dicatatkan oleh penanda aras ekuiti AS utama, mencerminkan perbezaan dalam komposisi dan pengukuran indeks.
MSCI Europe TR dalam dolar AS jatuh 1.01%, manakala MSCI United Kingdom TR dalam dolar AS merosot 1.37%. MSCI China TR dalam dolar AS merupakan indeks serantau paling lemah, jatuh 2.04%, apabila kebimbangan seputar penggunaan dan pelaburan domestik berterusan. Sidang kemuncak AS-China mengurangkan risiko peningkatan segera tetapi tidak menyelesaikan perselisihan jangka panjang seputar perdagangan, teknologi dan mineral kritikal.
Dolar AS yang lebih kukuh mengurangkan pulangan yang ditukar daripada Eropah, United Kingdom dan China. Pergerakan yen lebih terhad, membantu Jepun mengatasi rantau-rantau lain dalam terma dolar AS.
Prestasi Serantau 21-25 September 2026
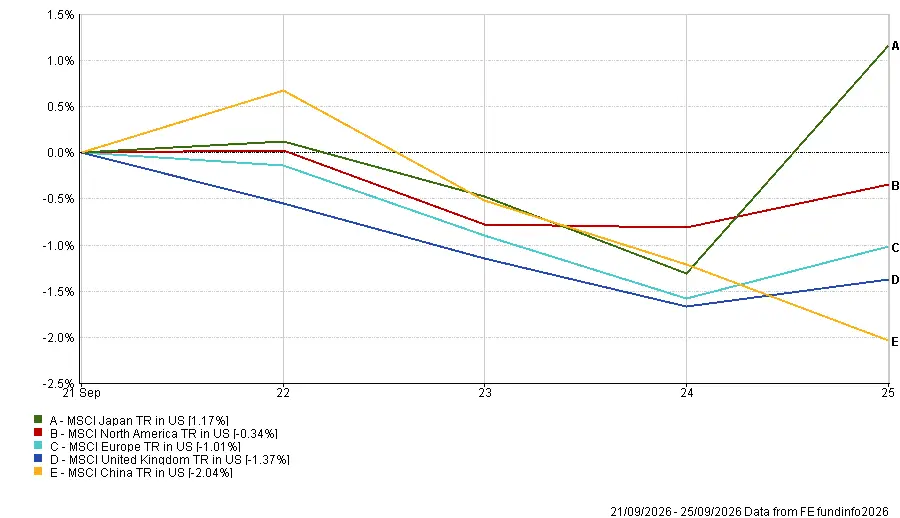
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi masa lalu bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 25 September 2026.
Pasaran Mata Wang
Dolar AS menguat berbanding euro dan sterling apabila data AS yang berdaya tahan dan hasil Perbendaharaan yang lebih tinggi menyokong jangkaan bahawa Rizab Persekutuan mungkin mengetatkan dasar semula.
Dolar AS menguat secara meluas apabila data ekonomi yang berdaya tahan dan hasil Perbendaharaan yang meningkat mengukuhkan jangkaan bahawa dasar Rizab Persekutuan mungkin kekal ketat.
EUR/USD jatuh daripada 1.1487 kepada 1.1391, walaupun aktiviti perniagaan kawasan euro yang lebih kukuh, manakala GBP/USD merosot daripada 1.3388 kepada 1.3253 apabila pertumbuhan perkhidmatan UK menjadi perlahan.
USD/JPY naik daripada 156.81 kepada 157.28, menjadikan yen sedikit lebih lemah sepanjang minggu walaupun pulih sedikit pada hari Jumaat. GBP/JPY jatuh daripada 210.04 kepada 208.44, bermakna sterling melemah berbanding yen walaupun kedua-dua mata wang merosot berbanding dolar AS.
Secara keseluruhan, pasaran mata wang mencerminkan jurang yang semakin melebar antara data ekonomi AS yang berdaya tahan dan aktiviti yang lebih perlahan di tempat lain.
Pandangan dan Minggu Hadapan
Perhatian kini beralih kepada data inflasi dan pekerjaan AS, yang boleh memainkan peranan penting dalam membentuk jangkaan bagi keputusan dasar Rizab Persekutuan seterusnya.
Inflasi PCE Ogos, ukuran inflasi pilihan Fed, dijadualkan pada hari Rabu bersama pendapatan peribadi, perbelanjaan pengguna dan anggaran ketiga KDNK AS suku kedua. Penerbitan ini akan dipantau rapat untuk bukti sama ada tekanan harga asas kekal berterusan berikutan kenaikan kadar faedah September.
Laporan pekerjaan AS September menyusul pada hari Jumaat, dengan pelabur memberi tumpuan kepada gaji bukan ladang, pengangguran dan purata pendapatan sejam untuk bukti lanjut tentang ketahanan pasaran buruh dan tekanan upah.
Penerbitan lain termasuk pembukaan pekerjaan JOLTS dan tinjauan pembuatan ISM. Di tempat lain, inflasi kawasan euro akan membantu membentuk jangkaan untuk ECB, manakala Bank Rizab Australia menyampaikan keputusan kadar faedah terbarunya. PMI China dan tinjauan Tankan Bank of Japan akan memberikan isyarat lanjut mengenai keadaan ekonomi di seluruh Asia.
Harga minyak dan perkembangan di Timur Tengah akan kekal penting, bersama sebarang perkembangan lanjut dalam hubungan AS-China. Dengan pasaran semakin mempersoalkan berapa lama dasar yang ketat boleh wujud bersama pertumbuhan yang berdaya tahan, data inflasi dan pekerjaan minggu ini boleh menjadi kritikal bagi langkah seterusnya dalam jangkaan kadar faedah.