


Minyak Melonjak Melebihi $100 Apabila Inflasi Berterusan Menekan Pasaran Global | Ringkasan Mingguan: 7-11 September 2026


Harga minyak melonjak melebihi $100 setiap tong dan inflasi yang berterusan mengukuhkan jangkaan ke arah dasar monetari yang lebih ketat dalam sebuah minggu yang sukar bagi pasaran global. Ekuiti AS, Eropah dan Asia merosot, manakala hasil bon kerajaan meningkat apabila pelabur menilai semula prospek kadar faedah.
Tenaga adalah satu-satunya sektor global yang berakhir lebih tinggi, mendapat manfaat daripada gangguan baharu terhadap bekalan Timur Tengah. Sementara itu, inflasi AS yang lebih kukuh daripada jangkaan dan kenaikan kadar ECB mengukuhkan kebimbangan bahawa bank-bank pusat mungkin perlu mengekalkan dasar monetari yang ketat untuk lebih lama.
Gambaran Keseluruhan Ekonomi
Inflasi AS kekal sebagai tema makroekonomi utama apabila kos tenaga yang lebih tinggi menambah kepada tekanan harga sedia ada dan mengukuhkan jangkaan untuk kenaikan kadar Rizab Persekutuan yang lain.
Harga pengguna meningkat 0.4% bulan ke bulan pada Ogos, meningkat daripada 0.1% pada Julai, manakala inflasi tahunan kekal pada 3.4%. Inflasi teras, tidak termasuk makanan dan tenaga, meningkat 0.3% pada bulan tersebut dan 2.4% berbanding tahun lepas.
Harga pengeluar turut mengesahkan gambaran tersebut. PPI untuk permintaan akhir meningkat 0.4% pada Ogos dan 5.4% berbanding tahun lepas, dengan harga barangan meningkat 1.1% apabila harga tenaga melompat 4.2%. Ukuran tidak termasuk makanan, tenaga dan perkhidmatan perdagangan meningkat 0.3% pada bulan tersebut dan 4.7% secara tahunan.
Secara keseluruhannya, data-data tersebut mengukuhkan jangkaan bahawa Rizab Persekutuan mungkin akan menaikkan kadar faedah pada mesyuaratnya pada bulan September, dengan pasaran memberikan kebarangkalian kira-kira 87% untuk kenaikan suku mata menjelang Jumaat.
Keadaan pasaran buruh AS kekal agak kukuh, dengan tuntutan pengangguran awal menurun sedikit kepada 206,000 dalam minggu berakhir 5 September.
Di Eropah, Bank Pusat Eropah menaikkan kadar depositnya sebanyak 25 mata asas kepada 2.50%, kenaikan keduanya pada tahun ini. ECB turut menaikkan ramalan inflasi 2026 kepada 3.0% dan unjuran pertumbuhannya kepada 0.9%, sambil memberi amaran bahawa risiko masih condong ke arah inflasi yang lebih tinggi dan pertumbuhan yang lebih lemah.
Di tempat lain, ekonomi UK berkembang 0.4% bulan ke bulan pada Julai, manakala pertumbuhan tahunan suku kedua Jepun disemak lebih tinggi kepada 1.4%, mengukuhkan jangkaan untuk pengetatan selanjutnya oleh Bank of Japan. Eksport China meningkat 25% berbanding tahun lepas pada Ogos, manakala import meningkat 28.2%.
Secara keseluruhannya, aktiviti ekonomi kekal kukuh, tetapi inflasi yang berterusan dan kos tenaga yang meningkat mengukuhkan hujah untuk dasar monetari yang lebih ketat.
Ekuiti, Bon dan Komoditi
Ekuiti global tertekan apabila harga minyak yang meningkat, hasil bon kerajaan yang lebih tinggi dan jangkaan dasar monetari yang lebih ketat mengatasi keputusan korporat yang menggalakkan.
Di AS, S&P 500 merosot 0.8%, Nasdaq Composite jatuh 0.7% dan Dow Jones Industrial Average kehilangan 1.6%. Ketiga-tiga indeks pulih pada Jumaat apabila harga minyak berundur, tetapi pemulihan tersebut tidak mencukupi untuk membalikkan kerugian awal.
Oracle menjadi salah satu cerita korporat utama minggu ini, melaporkan pendapatan suku pertama sebanyak AS$19.3 bilion, naik 30% berbanding tahun lepas. Pendapatan awan meningkat 62% kepada AS$11.6 bilion, manakala pendapatan infrastruktur awan melonjak 121% kepada AS$7.4 bilion. Walau bagaimanapun, kebimbangan mengenai perbelanjaan modal, hutang dan aliran tunai bebas negatif mengehadkan tindak balas pasaran yang positif.
Pasaran Eropah turut lemah, dengan STOXX Europe 600 jatuh 1.66% dan FTSE 100 merosot 1.67% sepanjang minggu, walaupun pulih 0.4% pada Jumaat.
Pasaran bon kerajaan dijual apabila inflasi yang berterusan dan jangkaan dasar monetari yang lebih ketat menolak hasil lebih tinggi.
Hasil Perbendaharaan AS 10 tahun berakhir berhampiran 4.97%, manakala hasil dua tahun meningkat kepada sekitar 4.60%. Tekanan jualan meluas ke peringkat antarabangsa, dengan hasil bon kerajaan Jepun 10 tahun berakhir berhampiran 3%, gilt UK 10 tahun sekitar 5.35% dan hasil setara Jerman berhampiran 3.50%.
Kenaikan luas dalam hasil bon berdaulat mencerminkan kebimbangan yang semakin meningkat bahawa inflasi yang berterusan boleh mengekalkan kadar faedah lebih tinggi merentasi beberapa ekonomi utama.
Minyak mentah Brent melonjak kira-kira 8.7% sepanjang minggu kepada AS$104.61 setiap tong, apabila serangan yang menjejaskan kapal tangki, laluan perkapalan dan kemudahan tenaga menggiatkan kebimbangan tentang gangguan berpanjangan terhadap bekalan Timur Tengah.
Emas bergerak dalam arah yang bertentangan, merosot sekitar 1.5% sepanjang minggu apabila hasil Perbendaharaan yang lebih tinggi dan jangkaan yang lebih kukuh untuk kenaikan kadar Rizab Persekutuan mengurangkan daya tarikan aset tanpa hasil.
Prestasi Sektor
Data sektor FE Analytics mencerminkan kesan kejutan minyak minggu ini, dengan Tenaga sebagai satu-satunya sektor yang berakhir lebih tinggi.
Tenaga adalah satu-satunya sektor yang berakhir lebih tinggi, meningkat 1.42% apabila minyak mentah Brent bergerak melebihi AS$100 setiap tong. Teknologi Maklumat dan Perkhidmatan Komunikasi merosot 0.92%, manakala Utiliti jatuh 0.94%.
Keperluan Pengguna merosot 1.11% dan Kewangan kehilangan 1.34%. Perindustrian jatuh 1.69%, manakala Budi Bicara Pengguna merosot 1.87% apabila kos bahan api yang lebih tinggi dan keadaan kewangan yang lebih ketat membebankan syarikat-syarikat yang berhadapan dengan pengguna.
Penjagaan Kesihatan adalah sektor berprestasi paling lemah, jatuh 3.65%. Kelemahan dalam syarikat farmaseutikal utama, termasuk penurunan mendadak dalam Novartis berikutan kemunduran pembangunan ubat, menyumbang kepada prestasi sektor yang lebih rendah.
Prestasi Sektor 7-11 September 2026
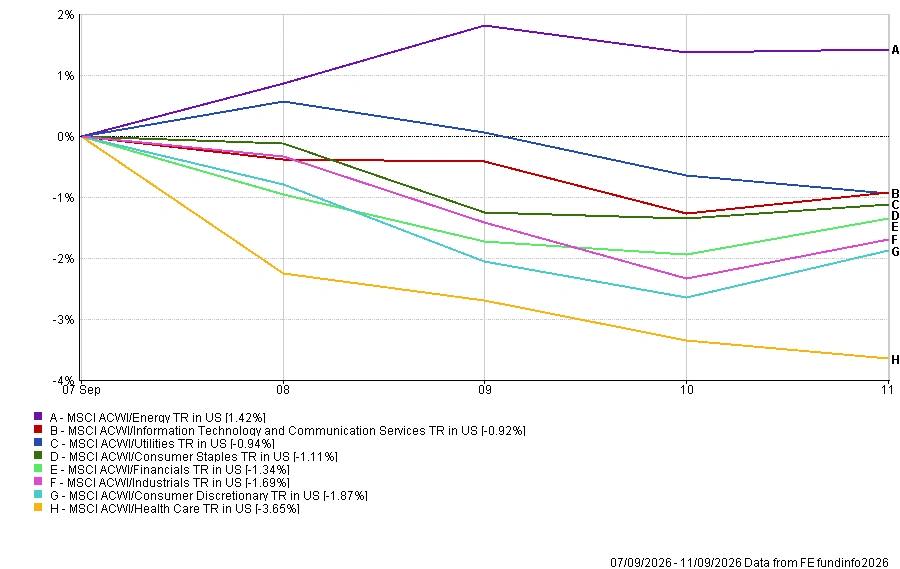
Sumber: FE Analytics. Jumlah pulangan semua indeks dalam USD. Prestasi lepas bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 11 September 2026.
Pasaran Serantau
Kesemua lima rantau yang diliputi oleh FE Analytics merosot sepanjang minggu apabila harga tenaga yang lebih tinggi, hasil bon yang meningkat dan jangkaan dasar monetari yang lebih ketat membebankan ekuiti global.
Amerika Utara adalah rantau yang paling kukuh walaupun jatuh 0.86%, mencerminkan prestasi ekuiti AS yang agak kukuh. United Kingdom merosot 1.68%, manakala Eropah jatuh 1.84% apabila harga tenaga yang lebih tinggi, kos pinjaman dan kenaikan kadar ECB membebankan sentimen.
Jepun merosot 2.00%, walaupun penghargaan yen mengurangkan kejatuhan apabila pulihan diterjemahkan ke dalam dolar AS. China adalah rantau yang paling lemah, jatuh 2.12%, apabila data perdagangan yang kukuh gagal mengimbangi kebimbangan mengenai permintaan domestik dan keadaan kewangan global yang lebih ketat.
Prestasi Serantau 7-11 September 2026
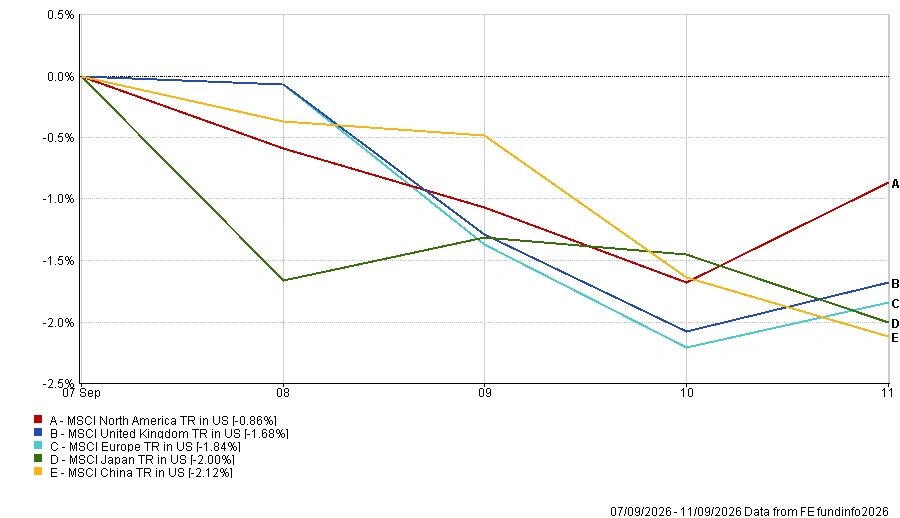
Sumber: FE Analytics. Jumlah pulangan semua indeks dalam USD. Prestasi lepas bukan petunjuk yang boleh dipercayai bagi prestasi masa hadapan. Data setakat 11 September 2026.
Pasaran Mata Wang
Pasaran mata wang mencerminkan jangkaan dasar monetari yang berbeza, dengan yen Jepun mencatatkan pergerakan paling ketara dalam kalangan mata wang utama yang diliputi.
EUR/USD bergerak daripada 1.1618 kepada 1.1600, menjadikan euro sedikit lebih lemah. Kenaikan kadar ECB pada mulanya memberikan sokongan, tetapi inflasi AS yang lebih kukuh mengukuhkan jangkaan untuk pengetatan Rizab Persekutuan.
GBP/USD sedikit meningkat daripada 1.3515 kepada 1.3520, disokong oleh data pertumbuhan UK yang lebih kukuh daripada jangkaan pada penghujung minggu.
Pergerakan yang lebih ketara datang daripada yen. USD/JPY jatuh daripada 156.03 kepada 153.55, manakala GBP/JPY merosot daripada 210.99 kepada 207.59, apabila jangkaan untuk pengetatan selanjutnya oleh Bank of Japan mengukuh.
Secara keseluruhannya, yen adalah mata wang yang paling jelas berprestasi cemerlang pada minggu ini, mencerminkan jangkaan yang semakin meningkat bahawa Bank of Japan mungkin akan mengetatkan dasar selanjutnya.
Prospek dan Minggu Hadapan
Bank-bank pusat akan menjadi tumpuan utama minggu hadapan, dengan keputusan dasar monetari yang dijangka daripada Rizab Persekutuan, Bank of England dan Bank of Japan.
Rizab Persekutuan bermesyuarat pada 15-16 September, dengan pelabur memberi tumpuan kepada keputusan kadar faedahnya, unjuran ekonomi yang dikemas kini dan panduan Pengerusi Kevin Warsh mengenai sama ada pengetatan selanjutnya mungkin diperlukan. Selepas data inflasi terkini meningkatkan jangkaan untuk kenaikan kadar September, keputusan tersebut boleh menentukan arah pasaran global.
Di UK, data pasaran buruh tiba pada hari Selasa diikuti inflasi pada hari Rabu, menjelang keputusan Bank of England pada hari Khamis. Bank dijangka mengekalkan Kadar Bank tidak berubah pada 3.75%, dengan jualan runcit menyusul pada hari Jumaat.
Bank of Japan mengumumkan keputusan dasar pada hari Jumaat, sejurus selepas data inflasi nasional, dengan jangkaan untuk pengetatan selanjutnya kekal dalam fokus.
Di tempat lain, jualan runcit AS, data perumahan dan pengeluaran perindustrian akan memberikan bukti lanjut mengenai kekuatan ekonomi AS. China akan mengeluarkan pengeluaran perindustrian, jualan runcit dan angka pengangguran, manakala zon euro menerbitkan pengeluaran perindustrian, perdagangan dan data inflasi akhir.
Buat masa ini, pasaran berdepan dengan gabungan yang sukar antara kos tenaga yang meningkat, inflasi yang berterusan dan jangkaan dasar monetari yang lebih ketat. Dengan tiga keputusan bank pusat utama yang menanti, minggu yang akan datang boleh menentukan sama ada tekanan tersebut akan semakin sengit atau mula mereda.