


El petróleo supera los 100 dólares mientras la inflación persistente presiona los mercados globales | Resumen semanal: 7-11 de septiembre de 2026


Los precios del petróleo superaron los 100 dólares por barril y la persistente inflación reforzó las expectativas de una política monetaria más restrictiva durante una semana difícil para los mercados globales. Los mercados de renta variable de EE. UU., Europa y Asia cayeron, mientras que los rendimientos de los bonos soberanos subieron a medida que los inversores reevaluaban las perspectivas de los tipos de interés.
La energía fue el único sector global que cerró al alza, beneficiándose de la renovada interrupción del suministro en Oriente Medio. Mientras tanto, una inflación estadounidense más elevada de lo esperado y una subida de tipos del BCE intensificaron las preocupaciones de que los bancos centrales pudieran necesitar mantener una política monetaria restrictiva durante más tiempo.
Panorama económico
La inflación estadounidense continuó siendo el principal tema macroeconómico, ya que el aumento de los costes energéticos se sumó a las presiones de precios existentes y reforzó las expectativas de otra subida de tipos por parte de la Reserva Federal.
Los precios al consumo aumentaron un 0,4% intermensual en agosto, acelerándose desde el 0,1% de julio, mientras que la inflación anual se mantuvo en el 3,4%. La inflación subyacente, excluyendo alimentos y energía, aumentó un 0,3% mensual y un 2,4% interanual.
Los precios de producción reforzaron este panorama. El IPP de demanda final subió un 0,4% en agosto y un 5,4% interanual, con los precios de los bienes aumentando un 1,1% al dispararse los precios de la energía un 4,2%. La medida que excluye alimentos, energía y servicios comerciales subió un 0,3% mensual y un 4,7% anualmente.
En conjunto, los datos reforzaron las expectativas de que la Reserva Federal podría subir los tipos de interés en su reunión de septiembre, con los mercados asignando una probabilidad aproximada del 87% a un aumento de un cuarto de punto para el viernes.
Las condiciones del mercado laboral estadounidense se mantuvieron comparativamente resilientes, con las solicitudes iniciales de subsidio de desempleo reduciéndose ligeramente hasta 206.000 en la semana que terminó el 5 de septiembre.
En Europa, el Banco Central Europeo elevó su tasa de depósito en 25 puntos básicos hasta el 2,50%, su segunda subida del año. El BCE también elevó su previsión de inflación para 2026 hasta el 3,0% y su proyección de crecimiento hasta el 0,9%, advirtiendo al mismo tiempo de que los riesgos seguían inclinados hacia una inflación más elevada y un crecimiento más débil.
En otros ámbitos, la economía del Reino Unido se expandió un 0,4% intermensual en julio, mientras que el crecimiento anualizado del segundo trimestre de Japón se revisó al alza hasta el 1,4%, reforzando las expectativas de un mayor endurecimiento por parte del Banco de Japón. Las exportaciones de China aumentaron un 25% interanual en agosto, mientras que las importaciones crecieron un 28,2%.
En general, la actividad económica se mantuvo resiliente, pero la inflación persistente y el aumento de los costes energéticos reforzaron los argumentos a favor de una política monetaria más restrictiva.
Renta variable, bonos y materias primas
La renta variable global se vio presionada a medida que la subida del petróleo, el aumento de los rendimientos de los bonos soberanos y las expectativas de una política monetaria más restrictiva superaron a los alentadores resultados empresariales.
En EE. UU., el S&P 500 cayó un 0,8%, el Nasdaq Composite descendió un 0,7% y el Dow Jones Industrial Average perdió un 1,6%. Los tres índices se recuperaron el viernes al retroceder los precios del petróleo, aunque el rebote fue insuficiente para revertir las pérdidas anteriores.
Oracle protagonizó una de las principales noticias empresariales de la semana al publicar unos ingresos del primer trimestre de 19.300 millones de dólares, un aumento del 30% interanual. Los ingresos en la nube crecieron un 62% hasta los 11.600 millones de dólares, mientras que los ingresos de infraestructura en la nube se dispararon un 121% hasta los 7.400 millones de dólares. Sin embargo, las preocupaciones en torno al gasto de capital, la deuda y el flujo de caja libre negativo limitaron la respuesta positiva del mercado.
Los mercados europeos también registraron pérdidas, con el STOXX Europe 600 cayendo un 1,66% y el FTSE 100 descendiendo un 1,67% en la semana, a pesar de recuperarse un 0,4% el viernes.
Los mercados de bonos soberanos se vendieron masivamente a medida que la inflación persistente y las expectativas de una política monetaria más restrictiva impulsaron los rendimientos al alza.
El rendimiento del bono del Tesoro estadounidense a 10 años cerró cerca del 4,97%, mientras que el rendimiento a dos años subió hasta aproximadamente el 4,60%. La presión vendedora se extendió internacionalmente, con el rendimiento del bono soberano japonés a 10 años cerrando cerca del 3%, el gilt británico a 10 años en torno al 5,35% y el rendimiento equivalente alemán próximo al 3,50%.
El amplio repunte de los rendimientos soberanos reflejó la creciente preocupación de que la inflación persistente podría mantener los tipos de interés elevados en varias de las principales economías.
El Brent crudo se disparó aproximadamente un 8,7% durante la semana hasta los 104,61 dólares por barril, ya que los ataques que afectaron a petroleros, rutas de navegación e instalaciones energéticas intensificaron las preocupaciones sobre una interrupción prolongada del suministro en Oriente Medio.
El oro se movió en dirección contraria, cayendo aproximadamente un 1,5% durante la semana, ya que el aumento de los rendimientos de los bonos del Tesoro y las expectativas más firmes de una subida de tipos de la Reserva Federal redujeron el atractivo de los activos sin rendimiento.
Comportamiento sectorial
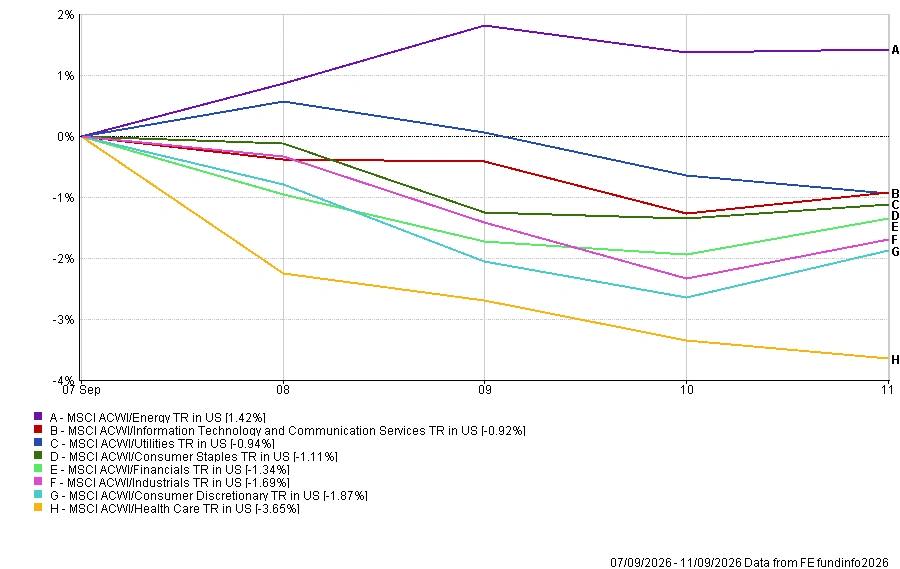
Los datos sectoriales de FE Analytics reflejaron el impacto del shock petrolero de la semana, siendo la energía el único sector que cerró al alza.
La energía fue el único sector que cerró en positivo, con una ganancia del 1,42% al superar el Brent los 100 dólares por barril. Tecnología de la información y servicios de comunicación cayeron un 0,92%, mientras que los servicios públicos perdieron un 0,94%.
El consumo básico descendió un 1,11% y el sector financiero perdió un 1,34%. Los industriales cayeron un 1,69%, mientras que el consumo discrecional retrocedió un 1,87%, ya que el aumento de los costes del combustible y el endurecimiento de las condiciones financieras pesaron sobre las empresas orientadas al consumidor.
La sanidad fue el sector con peor comportamiento, cayendo un 3,65%. La debilidad de las grandes compañías farmacéuticas, incluida una fuerte caída de Novartis tras contratiempos en el desarrollo de fármacos, contribuyó al bajo rendimiento del sector.
Comportamiento sectorial del 7 al 11 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de resultados futuros. Datos a 11 de septiembre de 2026.
Mercados regionales
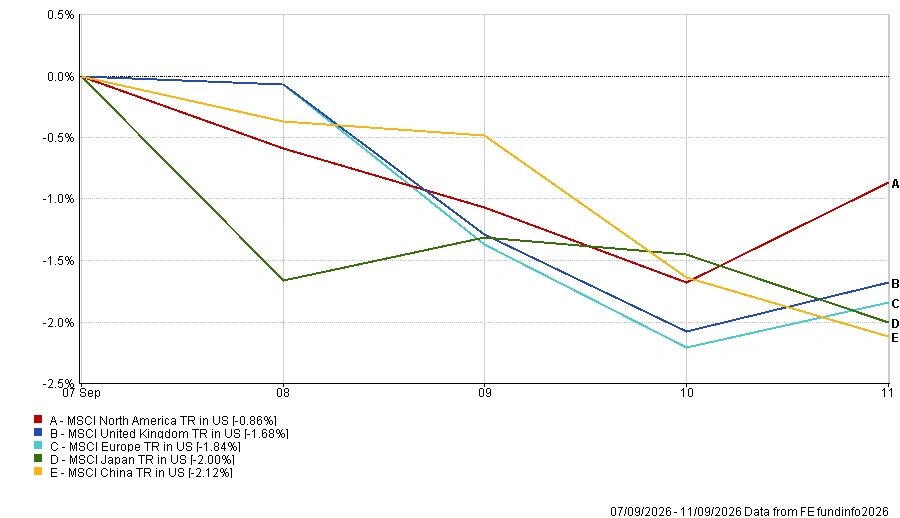
Las cinco regiones cubiertas por FE Analytics registraron caídas durante la semana, ya que el aumento de los precios de la energía, el repunte de los rendimientos de los bonos y las expectativas de una política monetaria más restrictiva pesaron sobre la renta variable global.
Norteamérica fue la región más resistente a pesar de caer un 0,86%, reflejando el comportamiento comparativamente sólido de la renta variable estadounidense. El Reino Unido descendió un 1,68%, mientras que Europa cayó un 1,84%, ya que el aumento de los precios de la energía, los costes de financiación y la subida de tipos del BCE pesaron sobre el sentimiento.
Japón cayó un 2,00%, aunque la apreciación del yen amortiguó el descenso al traducir los rendimientos a dólares estadounidenses. China fue la región más débil, cayendo un 2,12%, ya que los sólidos datos comerciales no lograron compensar las preocupaciones en torno a la demanda interna y el endurecimiento de las condiciones financieras globales.
Comportamiento regional del 7 al 11 de septiembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de resultados futuros. Datos a 11 de septiembre de 2026.
Mercados de divisas
Los mercados de divisas reflejaron la divergencia en las expectativas de política monetaria, con el yen japonés registrando el movimiento más pronunciado entre las principales divisas cubiertas.
El EUR/USD se movió de 1,1618 a 1,1600, dejando el euro ligeramente más débil. La subida de tipos del BCE proporcionó apoyo inicial, pero la inflación estadounidense más elevada reforzó las expectativas de endurecimiento por parte de la Reserva Federal.
El GBP/USD avanzó ligeramente de 1,3515 a 1,3520, respaldado por unos datos de crecimiento del Reino Unido mejores de lo esperado publicados más tarde en la semana.
El movimiento más significativo fue el del yen. El USD/JPY cayó de 156,03 a 153,55, mientras que el GBP/JPY descendió de 210,99 a 207,59, al reforzarse las expectativas de un mayor endurecimiento por parte del Banco de Japón.
En general, el yen fue la divisa con mejor comportamiento de la semana, reflejo de las crecientes expectativas de que el Banco de Japón podría endurecer aún más su política monetaria.
Perspectivas y la semana próxima
Los bancos centrales acaparan el protagonismo la próxima semana, con decisiones de política monetaria previstas de la Reserva Federal, el Banco de Inglaterra y el Banco de Japón.
La Reserva Federal se reúne los días 15 y 16 de septiembre, con los inversores atentos a su decisión sobre los tipos de interés, las proyecciones económicas actualizadas y la orientación del presidente Kevin Warsh sobre si podría ser necesario un mayor endurecimiento. Tras los últimos datos de inflación, que aumentaron las expectativas de una subida de tipos en septiembre, la decisión podría marcar la dirección de los mercados globales.
En el Reino Unido, los datos del mercado laboral se publicarán el martes, seguidos de la inflación el miércoles, antes de la decisión del Banco de Inglaterra el jueves. Se espera que el Banco mantenga el tipo base sin cambios en el 3,75%, con las ventas minoristas publicándose el viernes.
El Banco de Japón anunciará su decisión de política monetaria el viernes, poco después de los datos nacionales de inflación, con las expectativas de un mayor endurecimiento manteniéndose en el foco de atención.
En otros ámbitos, las ventas minoristas, los datos del mercado inmobiliario y la producción industrial de EE. UU. proporcionarán más evidencia sobre la solidez de la economía estadounidense. China publicará datos de producción industrial, ventas minoristas y desempleo, mientras que la zona euro divulgará datos de producción industrial, comercio e inflación final.
Por el momento, los mercados se enfrentan a una difícil combinación de aumento de los costes energéticos, inflación persistente y expectativas de endurecimiento monetario. Con tres grandes decisiones de bancos centrales por delante, la semana próxima podría determinar si esas presiones se intensifican o comienzan a remitir.