



资本支出详解:今日大额投入如何影响未来盈利


什么是CapEx?为何一家公司在报告利润增长的同时,产生的自由现金流却在减少?答案在于企业对长期投资的会计处理方式。
当企业在工厂、设备或技术基础设施上投入数十亿资金时,尽管现金立即流出,其成本仍会在未来数年内逐步确认。这便在盈利能力与现金产生之间形成了一个重要的区别。
了解资本支出(CapEx)如何影响财务表现,有助于投资者判断企业的支出究竟是在支撑未来增长,还是正在对其现金流和利润率造成压力。
什么是CapEx?
资本支出,通常称为CapEx,是指企业用于购置预期使用年限超过一年的长期资产所花费的资金。
此类资产包括工厂、机械设备、车辆、计算机服务器及数据中心等。
与日常运营费用(如工资和电费)不同,资本支出通常作为资产入账,而非立即从利润中扣除。我们采用折旧方式,在资产的使用年限内逐步确认其成本。
这一区别至关重要,因为企业实际现金支出的时间与其财务报表中费用确认的时间可能存在很大差异。
CapEx如何影响利润与现金流
假设某公司以1,000万美元购置一批设备,预计使用年限为五年。
假定该公司在第一年以现金全额支付,并在设备使用年限内按直线法计提折旧,残值为零。
| 财务指标 | 金额 |
| 设备采购 | 1,000万美元 |
| 初始现金流出 | 1,000万美元 |
| 预计使用年限 | 5年 |
| 年折旧额 | 200万美元 |
该公司在购置设备时一次性支出1,000万美元现金。然而,公司并非立即将全部金额确认为费用,而是在五年内每年计提200万美元的折旧。
设备采购款影响现金流,而折旧费用则逐年减少会计利润。
这一差异在分析自由现金流(FCF)时尤为重要。
分析师通常将自由现金流计算为经营活动产生的现金减去资本支出。这一指标有助于投资者评估企业在投资资产后剩余的可用现金。自由现金流也是折现现金流(DCF)分析的重要输入参数,该方法通过预期未来现金产生来估算企业价值。
因此,一家公司可能在报告利润持续增长的同时,自由现金流却因加大设备、基础设施或其他长期投资而有所下降。
维护性CapEx与增长性CapEx
并非所有资本支出都服务于同一目的。
维护性CapEx是指为维护或更换现有资产、保障正常运营所需的支出。例如,制造商可能会更换老化的机械设备,以维持现有的生产能力。
增长性CapEx则涉及对新增产能、新技术或拓展新市场的投资。科技公司为满足不断增长的需求而新建数据中心,便是一个典型例子。
这一区分至关重要,因为维护性支出是维持运营的必要投入,而增长性支出则应能带动收入增长或提升运营效率。
然而,企业并不总是将维护性CapEx与增长性CapEx分开披露。投资者可能需要参阅管理层评述及财务披露文件,以了解相关支出的具体用途。
企业为何增加CapEx?
企业增加资本支出的原因多种多样,包括扩大产能、应对需求增长、更换老化设备、引入新技术或进入新市场等。
较高的资本支出可能表明管理层预期需求将进一步增长,或认为存在改善业务的长期机遇。
例如,投资新建生产设施的企业可能预期将扩大产品产量,而扩展计算基础设施的科技企业则可能正在为服务更多客户做准备。
然而,较高的CapEx并不保证更高的回报。
若需求增长慢于预期,企业可能难以充分利用新购置的资产。即便投资尚未带来预期收入,企业仍需承担折旧及其他运营成本。
这正是投资者不仅要关注企业的支出规模,还要深入了解其支出目的的原因。
CapEx如何影响利润率
资本支出对盈利能力的影响往往在初始投资完成后仍会持续。
当可折旧资产投入使用后,我们在其使用年限内确认折旧费用。这些折旧费用究竟计入营业成本还是运营费用,取决于相关资产的具体使用方式。
这意味着较高的折旧可能影响毛利率、营业利润率,或两者同时受到影响。
用于生产产品的机械设备折旧可能计入营业成本,企业亦将某些行政资产的折旧记录于运营费用之中。
若新增投资能够产生足够的额外收入或提升运营效率,则有助于抵消上述成本并支撑盈利能力。
然而,若收入增速慢于相关费用的增速,利润率可能承压。
自由现金流可能更早反映大规模投资的影响;资本支出产生现金付款,从而形成资金流出。
这有助于解释为何利润增长与现金生成并不总是同向变动。
微软:高资本支出如何影响自由现金流与利润率
微软提供了一个典型案例,说明大规模资本支出如何影响企业的财务表现。
该公司持续大力投资数据中心、服务器及芯片,以满足云计算和人工智能(AI)的需求。
微软的财政年度于6月30日结束。本例中,资本支出指用于购置物业及设备的现金支出。
2022财年,微软的资本支出为239亿美元。至2026财年,这一数字已增至1,159亿美元,约占年收入的35%。
然而,这一支出的大幅增长伴随着业务的强劲扩张。
2026财年,收入增长18%至3,318亿美元,净利润增长31%至1,337亿美元。
然而,自由现金流走出了截然不同的路径。
自由现金流在2024财年达到741亿美元的峰值后,下滑至2026财年的670亿美元。
这一对比说明了投资者为何要将现金流与报告利润一并审视。微软的盈利持续增长,但扣除资本支出后剩余的现金却低于两年前的水平。
投资对盈利能力的长期影响同样不容忽视。
微软的毛利率从2024财年的69.8%降至2026财年的67.9%。包括折旧在内的基础设施相关成本上升可能对这一变化有所贡献,但影响利润率的因素是多方面的。
核心问题在于:这些投资能否产生足够的额外收入、扩大产能并提升效率,从而实现其成本的合理回报。
未来的需求与业务表现将决定最终结果,而这些均无法提前预知。
微软资本支出与自由现金流,2022年至2026年
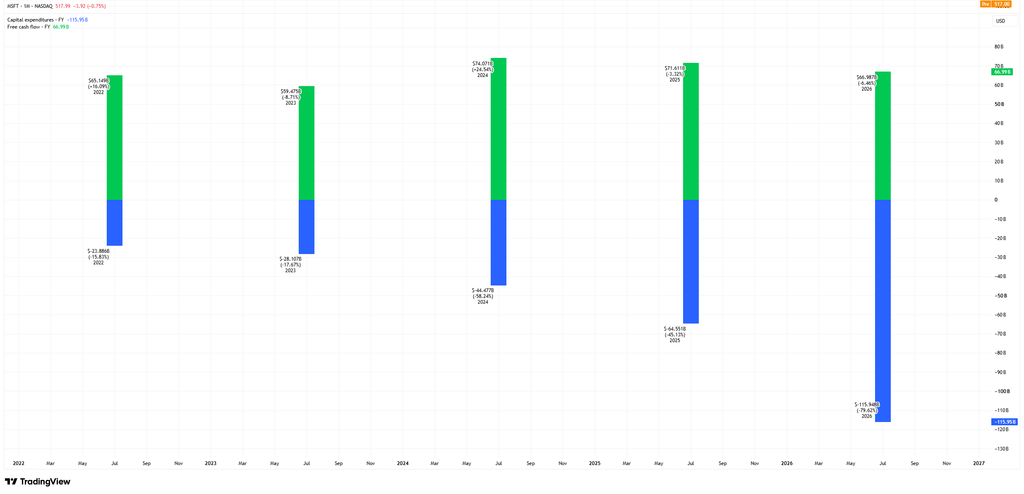
数据来源及方法:TradingView。图表对比微软2022至2026财年的年度资本支出与自由现金流。图表以柱状图形式展示上述两项指标,单位为十亿美元。资本支出以负值呈现,因为TradingView将其记录为现金流出。微软将年度数据归入截至6月30日的财政年度。每个数据点标注于其财政年度结束时,因此其在时间轴上的位置可能与财政年度标签不完全对应。TradingView的标准化财务数据可能因数据提供商的方法论与分类标准不同,而与微软财务报告中直接披露的数据存在差异。历史数据亦可能经修订。过往表现不代表未来表现的可靠参考。数据截至2026年11月17日。
图表突出显示了微软不断增长的资本支出与投资后剩余自由现金流之间的差距。
资本支出从2022财年的约239亿美元增至2026财年的约1,159亿美元。同期,自由现金流从2022财年的约651亿美元降至2023财年的约595亿美元,随后回升至2024财年的741亿美元,并于2026财年回落至670亿美元。
尽管投资支出大幅增加,自由现金流并未呈现同样的上升趋势。
这并不能说明微软的支出最终是否能够带来可观的回报。本分析旨在说明,在评估企业财务状况与投资策略时,应将资本支出与自由现金流结合起来审视。
图表所用的标准化数据可能与微软财务业绩报告中直接披露的数据有所不同。
结论
资本支出代表对资产的投资,可能支撑企业的日常运营与未来增长。付款时现金减少,而可折旧资产的成本则在数年内逐步确认。
这一差异有助于解释为何企业在报告盈利增长的同时,自由现金流可能有所下降。微软在人工智能与云基础设施方面的投资,正体现了大规模资本支出如何能够与强劲的利润增长并存,同时对现金生成形成压力。
对于投资者而言,关键不仅在于企业的支出规模,更在于这些支出能否随时间推移产生足够的回报。因此,投资者在分析时应将资本支出与收入增长、自由现金流、利润率以及管理层对其投资决策的说明一并纳入考量。