



Tekanan Inflasi Meningkat di Tengah Gejolak Nvidia yang Membebani Sektor Teknologi | Rekap Mingguan: 9-13 November 2026


Pasar global menavigasi pekan lain yang diwarnai inflasi persisten, kenaikan imbal hasil obligasi, dan ketidakpastian seputar kecerdasan buatan. Harga konsumen AS yang lebih kuat dari perkiraan memperkuat ekspektasi pengetatan lebih lanjut oleh Federal Reserve, sementara perubahan kepemimpinan Nvidia memberikan tekanan pada saham-saham teknologi.
Meskipun mengalami penurunan pada hari Jumat, indeks ekuitas utama AS dan Eropa berhasil menutup pekan dengan kenaikan. Sementara itu, harga minyak dan emas melemah, dan dolar AS menguat terhadap mata uang utama.
Tinjauan Ekonomi
Data inflasi dan perubahan ekspektasi suku bunga membentuk pergerakan pasar selama pekan ini, dengan perkembangan di AS, Inggris, Eropa, dan China memberikan gambaran lebih lanjut mengenai prospek ekonomi global.
Inflasi AS Memperkuat Ekspektasi Kenaikan Suku Bunga
Harga konsumen AS naik 0,4% pada Oktober setelah meningkat 0,6% pada September, melampaui perkiraan sebesar 0,3%. Inflasi inti, yang tidak mencakup harga pangan dan energi, naik 0,3%.
Perbandingan tahunan untuk sebagian besar ukuran IHK tidak tersedia karena penutupan pemerintah 2025 menghalangi pengumpulan data pembanding pada Oktober tahun tersebut.
Gubernur Federal Reserve Christopher Waller sebelumnya menyatakan bahwa kenaikan suku bunga setengah poin perlu dipertimbangkan apabila inflasi inti mencapai 0,3% atau lebih tinggi. Setelah laporan tersebut dirilis, pasar sepenuhnya memperhitungkan kenaikan seperempat poin pada Desember, sementara memberikan probabilitas lebih kecil pada kenaikan setengah poin.
Harga produsen naik 0,3% pada Oktober dan 6,5% dibandingkan tahun sebelumnya. Kenaikan tahunan tersebut merupakan yang terbesar sejak November 2022, meskipun angka bulanannya sedikit di bawah ekspektasi.
Secara keseluruhan, kedua rilis data tersebut memperkuat kekhawatiran bahwa tekanan inflasi dapat membuat suku bunga AS tetap tinggi.
Pertumbuhan Inggris dan Eropa Tetap Tangguh
PDB Inggris meningkat 0,7% pada kuartal ketiga, setelah tumbuh 0,5% pada kuartal kedua. Sektor jasa berkembang 0,9%, sementara output konstruksi menurun. Ekonomi juga tumbuh 0,2% pada September.
Angka-angka tersebut mengindikasikan bahwa Bank of England mungkin perlu menaikkan suku bunga kembali setelah menaikkan Bank Rate ke 4,00% pada awal November.
PDB kawasan euro tumbuh 0,4% pada kuartal ketiga, dibandingkan dengan 0,6% pada kuartal kedua, sementara tingkat ketenagakerjaan tidak berubah dari kuartal sebelumnya.
China Menghadapi Lemahnya Permintaan Konsumen
Inflasi konsumen China mereda ke 0,7% pada Oktober dari 0,9% pada September, mencerminkan lemahnya permintaan rumah tangga.
Harga produsen meningkat 5,7% secara tahunan, laju tercepat sejak Juni 2022, seiring biaya energi global yang lebih tinggi meningkatkan tekanan pada produsen.
Secara keseluruhan, pertumbuhan ekonomi tetap tangguh, namun inflasi yang persisten dan biaya energi yang tinggi memperkuat ekspektasi bahwa bank-bank sentral utama akan mempertahankan kebijakan moneter ketat atau menaikkan suku bunga lebih lanjut.
Ekuitas, Obligasi, dan Komoditas
Ekuitas AS mencatat kenaikan mingguan meskipun menutup pekan dengan pelemahan, sementara kenaikan imbal hasil Treasury dan penguatan dolar memberikan tekanan pada komoditas.
Ekuitas
Ekuitas AS mengalami kenaikan sepanjang pekan meskipun turun pada hari Jumat. S&P 500 naik 2,5%, Nasdaq Composite menguat 2,3%, dan Dow Jones Industrial Average naik 2,1%.
Saham-saham teknologi mengalami tekanan pada akhir pekan menyusul pengunduran diri CEO Nvidia Jensen Huang, yang meningkatkan ketidakpastian seputar salah satu perusahaan terbesar yang terkait dengan kecerdasan buatan.
Saham Nvidia turun sekitar 12,8% sepanjang pekan. Pada hari Jumat, S&P 500 turun 0,4% dan Nasdaq melemah 0,9%, sementara Dow sedikit naik 0,1%.
Ekuitas Eropa membukukan kinerja lebih baik. STOXX Europe 600 naik 2,44% dan menutup pada level tertinggi sepanjang masa, sementara FTSE 100 menguat 2,14%.
Eksposur Eropa yang lebih rendah terhadap saham-saham terkait AI, hasil korporasi yang kuat, serta permintaan terhadap perusahaan asuransi, produsen minyak, dan perusahaan defensif menopang kenaikan tersebut.
Obligasi
Imbal hasil obligasi pemerintah meningkat seiring data inflasi memperkuat ekspektasi pengetatan kebijakan lebih lanjut.
Imbal hasil Treasury AS tenor 10 tahun berakhir di sekitar 5,15%, naik sekitar 29 basis poin sepanjang pekan. Imbal hasil tenor dua tahun, yang sangat sensitif terhadap ekspektasi suku bunga, naik sekitar 37 basis poin ke 4,88%.
Kenaikan imbal hasil mencerminkan penilaian ulang investor terhadap seberapa jauh Federal Reserve mungkin perlu memperketat kebijakan moneter.
Komoditas
Minyak mentah Brent ditutup pada US$95,84 per barel pada hari Jumat, turun sekitar 2,5% sepanjang pekan.
Kekhawatiran terhadap kelebihan pasokan dan berkurangnya risiko geopolitik langsung mengalahkan ketidakpastian seputar infrastruktur energi Timur Tengah.
Harga kontrak berjangka emas juga turun tajam, ditutup di sekitar US$3.880 per troy ons dan kehilangan lebih dari 4% sepanjang pekan.
Kenaikan imbal hasil obligasi, penguatan dolar AS, dan ekspektasi kebijakan Federal Reserve yang lebih ketat mengurangi permintaan terhadap logam yang tidak memberikan imbal hasil bunga ini.
Kinerja Sektor
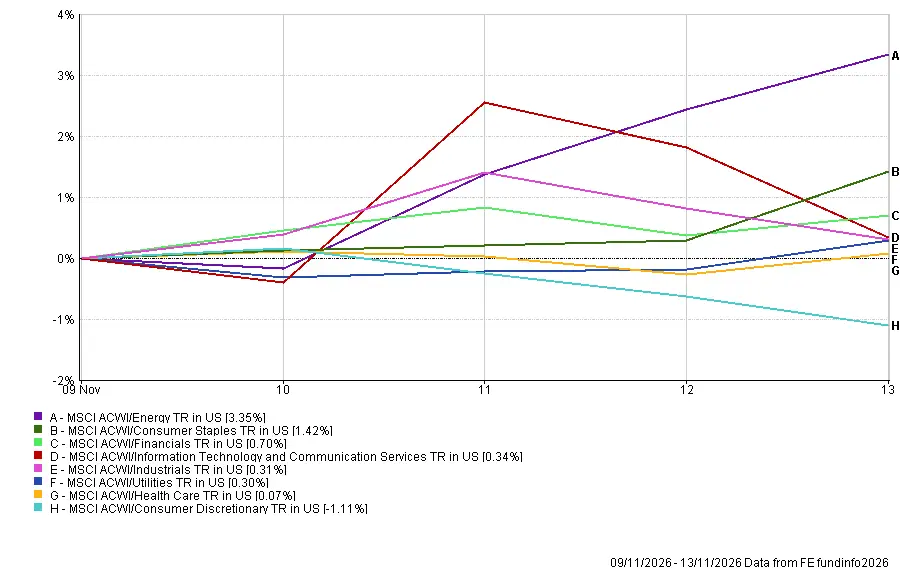
Energi memimpin kenaikan sektor global meskipun harga minyak mentah melemah, sementara Barang Konsumsi Diskresioner menjadi satu-satunya sektor yang menutup pekan dengan penurunan.
MSCI ACWI Energy TR dalam dolar AS naik 3,35%, ditopang oleh harga minyak yang tetap tinggi meskipun mengalami penurunan mingguan. Barang Konsumsi Pokok naik 1,42%, mencerminkan kinerja yang relatif lebih kuat di antara bisnis dengan permintaan yang lebih stabil, sementara Keuangan naik 0,70% di tengah kenaikan imbal hasil obligasi.
Teknologi Informasi & Layanan Komunikasi naik 0,34% meskipun terdapat ketidakpastian seputar Nvidia. Industri naik 0,31%, Utilitas menguat 0,30%, dan Kesehatan sedikit naik 0,07%.
Barang Konsumsi Diskresioner menjadi sektor terlemah, turun 1,11%, karena kinerjanya lebih rendah dibandingkan pasar yang lebih luas.
Kinerja Sektor 9–13 November 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 13 November 2026.
Pasar Regional
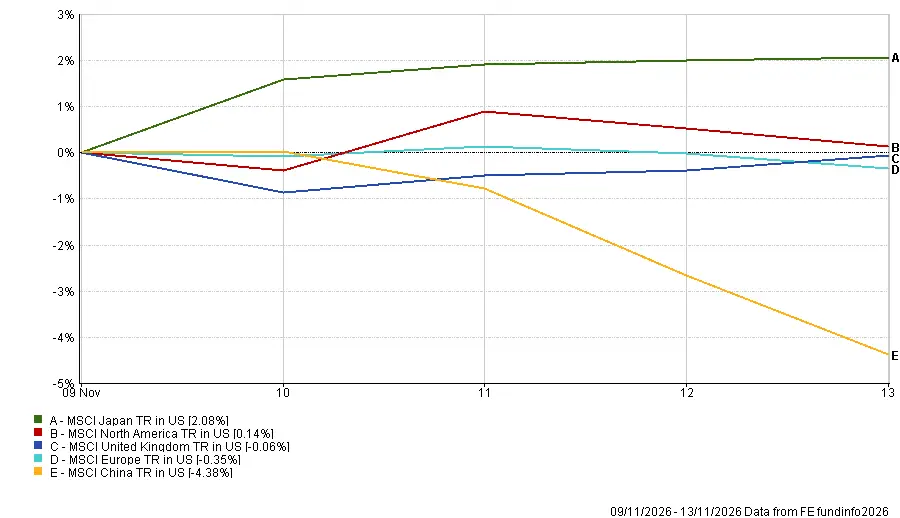
Jepang memimpin kinerja regional, sementara China mencatatkan penurunan terbesar karena kekhawatiran seputar pembatasan teknologi semakin diperparah oleh tanda-tanda melemahnya permintaan domestik.
MSCI Japan TR dalam dolar AS naik 2,08%, menjadikannya indeks regional terkuat. Amerika Utara menyusul dengan kenaikan tipis sebesar 0,14%.
MSCI United Kingdom TR dalam dolar AS turun 0,06%, sementara MSCI Europe melemah 0,35%. Return ini berbeda dari kenaikan yang dicatatkan oleh indeks Eropa dan Inggris dalam mata uang lokal, sebagian karena euro dan sterling melemah terhadap dolar AS.
China menjadi wilayah paling lemah, dengan MSCI China TR dalam dolar AS turun 4,38%.
Perkembangan seputar Nvidia menimbulkan kekhawatiran bahwa perusahaan cloud China dapat menghadapi pembatasan AS yang lebih ketat atas akses ke chip canggih. Alibaba turun sekitar 7% pada hari Kamis, sementara inflasi konsumen yang lemah mempertegas kekhawatiran tentang permintaan domestik yang lesu.
Kinerja Regional 9–13 November 2026
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 13 November 2026.
Pasar Valuta
Dolar AS menguat terhadap euro, sterling, dan yen karena inflasi yang lebih tinggi dan kenaikan imbal hasil Treasury memperkuat ekspektasi pengetatan kebijakan Federal Reserve lebih lanjut.
Membandingkan level pembukaan hari Senin dengan level penutupan hari Jumat:
- EUR/USD 1,1138 → 1,1023: Euro melemah terhadap dolar seiring menguatnya ekspektasi suku bunga AS.
- GBP/USD 1,3361 → 1,3217: Sterling melemah meskipun data PDB Inggris lebih kuat, karena penguatan dolar mengimbangi dukungan dari data ekonomi domestik.
- USD/JPY 158,36 → 159,69: Yen melemah terhadap dolar di tengah kenaikan imbal hasil obligasi AS.
- GBP/JPY 211,73 → 211,05: Sterling melemah terhadap yen, dengan penurunan pound yang melebihi kerugian mata uang Jepang terhadap dolar.
Secara keseluruhan, dolar menguat di ketiga pasangan mata uang utama, didukung oleh ekspektasi bahwa suku bunga AS dapat tetap tinggi lebih lama.
Prospek dan Pekan ke Depan
Pekan 16–20 November menghadirkan lebih banyak rilis data ekonomi dan perkembangan korporasi, dengan kebijakan Federal Reserve dan prospek investasi AI tetap menjadi fokus utama sentimen pasar.
Peristiwa utama meliputi:
- Senin: Data produksi industri, penjualan ritel, dan investasi China, setelah rilis awal PDB kuartal ketiga Jepang.
- Selasa: Penjualan ritel dan produksi industri AS, bersama data pasar tenaga kerja Inggris. Nvidia melaporkan hasil kuartalan setelah penutupan pasar AS.
- Rabu: Data inflasi Inggris dan risalah pertemuan Oktober Federal Reserve.
- Jumat: Penjualan ritel Inggris, dengan data inflasi Jepang yang juga dijadwalkan rilis pada akhir pekan.
Para investor akan mencermati risalah The Fed untuk mencari bukti dukungan bagi kenaikan suku bunga lebih lanjut, meskipun pertemuan tersebut berlangsung sebelum data inflasi AS terbaru dirilis.
Hasil Nvidia juga akan dipantau dengan seksama sebagai bukti permintaan chip AI dan pengeluaran oleh pelanggan besar, khususnya setelah perubahan kepemimpinan di perusahaan tersebut.
Data inflasi dan ketenagakerjaan Inggris akan membantu pasar menilai apakah Bank of England perlu menaikkan suku bunga kembali, sementara data ekonomi dari China dan Jepang akan memberikan gambaran lebih lanjut mengenai kondisi di Asia.
Dengan inflasi yang terus menekan suku bunga dan hasil Nvidia yang semakin dekat, pekan mendatang akan menguji apakah pasar saham dapat mempertahankan kenaikannya di tengah biaya pinjaman yang lebih tinggi dan ketidakpastian seputar investasi AI.