



Las presiones inflacionarias aumentan mientras los cambios en Nvidia pesan sobre la tecnología | Resumen semanal: 9-13 de noviembre de 2026


Los mercados globales atravesaron otra semana marcada por una inflación persistente, el aumento de los rendimientos de los bonos y la incertidumbre en torno a la inteligencia artificial. Unos precios al consumo en Estados Unidos más elevados de lo esperado reforzaron las expectativas de un mayor endurecimiento por parte de la Reserva Federal, mientras que el cambio en la dirección de Nvidia presionó a la baja las acciones tecnológicas.
A pesar de las pérdidas del viernes, los principales índices bursátiles de Estados Unidos y Europa cerraron la semana al alza. Por su parte, el petróleo y el oro retrocedieron, y el dólar estadounidense se apreció frente a las principales divisas.
Panorama Económico
Los datos de inflación y los cambios en las expectativas sobre los tipos de interés marcaron la evolución de los mercados durante la semana, con desarrollos en Estados Unidos, el Reino Unido, Europa y China que aportaron mayor información sobre las perspectivas económicas globales.
La Inflación en EE. UU. Refuerza las Expectativas de Subidas de Tipos
Los precios al consumo en Estados Unidos subieron un 0,4% en octubre, tras un incremento del 0,6% en septiembre, superando la previsión del 0,3%. La inflación subyacente, que excluye los alimentos y la energía, aumentó un 0,3%.
Las comparaciones interanuales para la mayoría de los indicadores del IPC no estuvieron disponibles, ya que el cierre del gobierno estadounidense en 2025 impidió la recopilación de datos comparables correspondientes a octubre de ese año.
El gobernador de la Reserva Federal, Christopher Waller, había señalado antes de la publicación del dato que debería considerarse una subida de medio punto si la inflación subyacente alcanzaba el 0,3% o más. Tras el informe, los mercados descontaron plenamente una subida de un cuarto de punto en diciembre, asignando una probabilidad menor a un movimiento de medio punto.
Los precios de producción subieron un 0,3% en octubre y un 6,5% en términos interanuales. El incremento anual fue el mayor desde noviembre de 2022, aunque la cifra mensual quedó ligeramente por debajo de las expectativas.
En conjunto, las publicaciones reforzaron la preocupación de que las presiones inflacionarias podrían mantener los tipos de interés en Estados Unidos en niveles elevados.
El Crecimiento en el Reino Unido y Europa Mantiene su Resiliencia
El PIB del Reino Unido creció un 0,7% en el tercer trimestre, tras una expansión del 0,5% en el segundo. El sector servicios se expandió un 0,9%, mientras que la producción en construcción descendió. La economía también creció un 0,2% en septiembre.
Las cifras sugirieron que el Banco de Inglaterra podría necesitar volver a subir los tipos tras incrementar el tipo de referencia hasta el 4,00% a principios de noviembre.
El PIB de la zona euro creció un 0,4% en el tercer trimestre, frente al 0,6% del segundo, mientras que el empleo se mantuvo sin cambios respecto al trimestre anterior.
China Afronta una Débil Demanda Interna
La inflación al consumo en China se moderó hasta el 0,7% en octubre, desde el 0,9% de septiembre, reflejando una demanda de los hogares contenida.
Los precios de producción aumentaron un 5,7% interanual, su ritmo más rápido desde junio de 2022, ya que el encarecimiento de la energía a nivel global incrementó la presión sobre los fabricantes.
En términos generales, el crecimiento económico se mantuvo resiliente, pero la persistencia de la inflación y los elevados costes energéticos reforzaron las expectativas de que los principales bancos centrales mantendrían políticas monetarias restrictivas o continuarían subiendo los tipos.
Renta Variable, Bonos y Materias Primas
La renta variable estadounidense registró ganancias semanales a pesar de un cierre más débil, mientras que el aumento de los rendimientos de los bonos del Tesoro y la fortaleza del dólar pesaron sobre las materias primas.
Renta Variable
La renta variable estadounidense avanzó durante la semana a pesar de caer el viernes. El S&P 500 subió un 2,5%, el Nasdaq Composite ganó un 2,3% y el Dow Jones Industrial Average avanzó un 2,1%.
Las acciones tecnológicas sufrieron presiones a finales de la semana tras la dimisión del consejero delegado de Nvidia, Jensen Huang, lo que incrementó la incertidumbre en torno a una de las compañías más relevantes vinculadas a la inteligencia artificial.
Las acciones de Nvidia cayeron aproximadamente un 12,8% durante la semana. El viernes, el S&P 500 retrocedió un 0,4% y el Nasdaq cayó un 0,9%, mientras que el Dow avanzó levemente un 0,1%.
La renta variable europea superó al resto de mercados. El STOXX Europe 600 ganó un 2,44% y cerró en un máximo histórico, mientras que el FTSE 100 subió un 2,14%.
La menor exposición de Europa a valores relacionados con la inteligencia artificial, los sólidos resultados empresariales y la demanda de aseguradoras, productoras de petróleo y compañías defensivas respaldaron el avance.
Bonos
Los rendimientos de la deuda pública aumentaron a medida que los datos de inflación reforzaron las expectativas de un mayor endurecimiento de la política monetaria.
El rendimiento del bono del Tesoro estadounidense a 10 años cerró cerca del 5,15%, aproximadamente 29 puntos básicos más alto en la semana. El rendimiento a dos años, especialmente sensible a las expectativas sobre los tipos de interés, subió alrededor de 37 puntos básicos hasta el 4,88%.
El aumento de los rendimientos reflejó la reevaluación por parte de los inversores del grado de endurecimiento que podría necesitar aplicar la Reserva Federal en su política monetaria.
Materias Primas
El Brent cerró el viernes a 95,84 dólares por barril, con una caída aproximada del 2,5% en la semana.
Las preocupaciones por el exceso de oferta y la reducción del riesgo geopolítico inmediato superaron la incertidumbre en torno a la infraestructura energética de Oriente Medio.
Los futuros del oro también cayeron con fuerza, cerrando cerca de los 3.880 dólares por onza y perdiendo más de un 4% en la semana.
El aumento de los rendimientos de los bonos, la fortaleza del dólar estadounidense y las expectativas de un mayor endurecimiento por parte de la Reserva Federal redujeron la demanda del metal, que no genera intereses.
Rendimiento por Sectores
El sector energético lideró las ganancias sectoriales a nivel global a pesar del descenso en el precio del crudo, mientras que el Consumo Discrecional fue el único sector que cerró la semana en negativo.
El MSCI ACWI Energy TR en dólares estadounidenses ganó un 3,35%, respaldado por el hecho de que los precios del petróleo se mantuvieron elevados a pesar de su caída semanal. El Consumo Básico subió un 1,42%, reflejando un comportamiento relativamente más sólido entre las empresas con demanda más estable, mientras que el sector Financiero ganó un 0,70% en un contexto de mayores rendimientos de los bonos.
Tecnología de la Información y Servicios de Comunicación avanzaron un 0,34% a pesar de la incertidumbre en torno a Nvidia. El sector Industrial ganó un 0,31%, Utilities subió un 0,30% y Salud avanzó levemente un 0,07%.
El Consumo Discrecional fue el sector más débil, con una caída del 1,11%, al quedar rezagado respecto al mercado en general.
Rendimiento por Sectores del 9 al 13 de noviembre de 2026
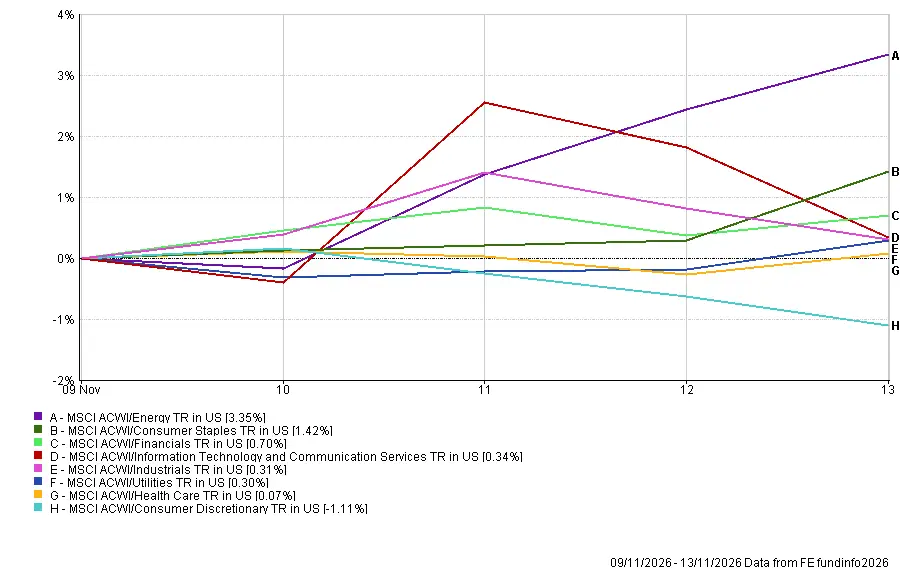
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 13 de noviembre de 2026.
Mercados Regionales
Japón lideró el rendimiento regional, mientras que China registró las mayores pérdidas, ya que las preocupaciones en torno a las restricciones tecnológicas se sumaron a los indicios de una demanda interna más débil.
El MSCI Japan TR en dólares estadounidenses ganó un 2,08%, convirtiéndose en el índice regional más sólido. Norteamérica le siguió con una modesta ganancia del 0,14%.
El MSCI United Kingdom TR en dólares estadounidenses cayó un 0,06%, mientras que el MSCI Europe retrocedió un 0,35%. Estas rentabilidades difirieron de las ganancias registradas por los índices europeos y del Reino Unido en moneda local, en parte porque el euro y la libra esterlina se depreciaron frente al dólar estadounidense.
China fue la región más débil, con el MSCI China TR en dólares estadounidenses cayendo un 4,38%.
Los acontecimientos en torno a Nvidia generaron preocupaciones de que las empresas chinas de computación en la nube podrían enfrentarse a restricciones estadounidenses más estrictas en el acceso a chips avanzados. Alibaba cayó aproximadamente un 7% el jueves, mientras que la débil inflación al consumo reforzó las preocupaciones sobre la atonía de la demanda interna.
Rendimiento Regional del 9 al 13 de noviembre de 2026
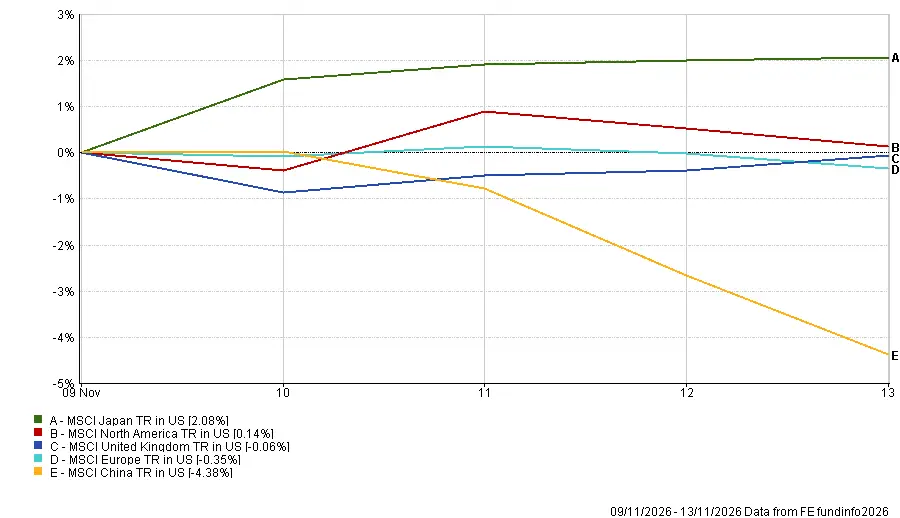
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 13 de noviembre de 2026.
Mercados de Divisas
El dólar estadounidense se fortaleció frente al euro, la libra esterlina y el yen, ya que una inflación más elevada y el aumento de los rendimientos del Tesoro reforzaron las expectativas de un mayor endurecimiento por parte de la Reserva Federal.
Comparando los niveles de apertura del lunes con los niveles de cierre del viernes:
- EUR/USD 1,1138 → 1,1023: El euro se depreció frente al dólar a medida que se fortalecieron las expectativas sobre los tipos de interés en Estados Unidos.
- GBP/USD 1,3361 → 1,3217: La libra esterlina retrocedió a pesar de los mejores datos del PIB del Reino Unido, ya que la fortaleza del dólar superó el apoyo proveniente de los datos económicos internos.
- USD/JPY 158,36 → 159,69: El yen se depreció frente al dólar en un contexto de aumento de los rendimientos de los bonos estadounidenses.
- GBP/JPY 211,73 → 211,05: La libra esterlina se depreció frente al yen, con la caída de la libra superando las pérdidas de la divisa japonesa frente al dólar.
En conjunto, el dólar ganó terreno en los tres principales pares de divisas, respaldado por las expectativas de que los tipos de interés en Estados Unidos podrían mantenerse elevados durante más tiempo.
Perspectivas y la semana siguiente
La semana del 16 al 20 de noviembre trae nuevas publicaciones económicas y novedades empresariales, con la política de la Reserva Federal y las perspectivas de inversión en inteligencia artificial manteniéndose como factores centrales del sentimiento del mercado.
Los eventos clave incluyen:
- Lunes: Datos de producción industrial, ventas minoristas e inversión de China, tras la publicación preliminar del PIB del tercer trimestre de Japón.
- Martes: Ventas minoristas y producción industrial de EE. UU., junto con los datos del mercado laboral del Reino Unido. Nvidia presentará sus resultados trimestrales tras el cierre del mercado estadounidense.
- Miércoles: Datos de inflación del Reino Unido y las actas de la reunión de octubre de la Reserva Federal.
- Viernes: Ventas minoristas del Reino Unido, con datos de inflación japonesa también previstos para la segunda parte de la semana.
Los inversores examinarán las actas de la Fed en busca de indicios de apoyo a nuevas subidas de tipos, aunque la reunión tuvo lugar antes de la publicación de los últimos datos de inflación de EE. UU.
Los resultados de Nvidia también serán seguidos de cerca en busca de evidencia de la demanda de chips para inteligencia artificial y del gasto de los principales clientes, especialmente tras el cambio en la dirección de la compañía.
Los datos de inflación y empleo del Reino Unido ayudarán a los mercados a evaluar si el Banco de Inglaterra podría necesitar subir los tipos nuevamente, mientras que los datos económicos de China y Japón proporcionarán una visión más profunda de las condiciones en toda Asia.
Con la inflación manteniendo la presión sobre los tipos de interés y los resultados de Nvidia a la vuelta de la esquina, la próxima semana pondrá a prueba si los mercados de renta variable pueden mantener sus ganancias a pesar del aumento de los costes de financiación y la incertidumbre en torno a la inversión en inteligencia artificial.