大宗商品價格如何影響企業利潤


大宗商品價格對企業盈利可產生重大影響,涵蓋範圍從能源生產商的收入,到航空公司、製造商及食品企業所面對的成本,無一不受其左右。
大宗商品是貫穿整個經濟體系的基礎原材料,包括石油、天然氣、金屬,以及小麥、咖啡、棉花和糖等農產品。其價格因供需關係、天氣、地緣政治事件、生產決策、庫存及匯率波動而起伏不定。
然而,財務影響取決於企業使用或生產該大宗商品的方式。生產商可能受惠於較高的銷售價格,而採購同一大宗商品的企業則可能面臨成本上升及利潤率受壓的情況。
大宗商品價格如何影響生產商
大宗商品生產商透過出售其開採、種植或加工的原材料來獲取收入。
以一家假設的石油生產商出售1,000萬桶石油為例。若銷售價格從每桶70美元升至90美元,而產量維持不變,其收入將增加如下:
| 每桶70美元時 | 每桶90美元時 | |
| 石油產量 | 1,000萬桶 | 1,000萬桶 |
| 銷售價格 | $70 | $90 |
| 總收入 | 7億美元 | 9億美元 |
| 收入增幅 | — | 2億美元 |
此為純屬假設的簡化示例,僅供教育參考之用,並不代表任何實際公司。
然而,額外的2億美元並不會自動轉化為利潤。公司仍須支付薪資、稅項、運輸費用、維護開支及其他生產成本。
大宗商品價格如何影響採購方
許多企業在其業務運營中需要採購大宗商品。
航空公司購買燃料,食品企業採購農產品,製造商則使用金屬、能源及化工原料。
若大宗商品價格上漲,生產貨品或提供服務的成本可能隨之增加。當企業缺乏足夠的定價能力將額外成本轉嫁予客戶時,利潤率便可能受到侵蝕。
大宗商品價格下跌則可能產生相反效果。這或會削弱生產商的收入,同時為採購該大宗商品的企業降低成本。
為何產量與成本仍舉足輕重
大宗商品價格僅是生產商財務表現的其中一個因素。
企業或許能以較高價格出售產品,但因維護工作、營運問題、天氣干擾或儲量下降而減少產出。
生產成本亦可能因薪資上漲、能源價格上升、設備開支增加或稅負加重而提高。因此,即使大宗商品市場價格上漲,利潤仍可能下滑。
投資者因此可能會綜合考量銷售價格、產量、生產成本、利潤率及現金流等因素。
對沖如何降低大宗商品價格風險
大宗商品對沖是指透過金融合約或其他安排,以降低對未來價格波動的敞口。
生產商可提前協議以固定價格出售部分未來產量;採購方同樣可安排以預定價格購入大宗商品。
這有助於使未來收入或成本更具可預測性。然而,此舉亦可能減少在價格走勢有利時所能即時獲得的收益。
因此,財經新聞所報道的價格,可能與企業實際收取或支付的價格存在差異。
殼牌:大宗商品價格如何影響企業盈利
殼牌是一個頗具參考價值的案例,因為其業績受石油及天然氣價格、產量、煉油利潤、化工利潤以及能源貿易狀況等多重因素影響。
殼牌於2020年至2022年間的財務表現,充分說明了能源市場條件的變化如何影響收入、盈利能力及現金流。
殼牌於2020年至2022年間的財務表現,充分說明了能源市場條件的變化如何影響收入、盈利能力及現金流。
| 指標 | 2020 | 2021 | 2022 |
| 布蘭特原油平均價格 | ~$42/桶 | ~$71/桶 | ~$101/桶 |
| 收入 | 1,805億美元 | 2,615億美元 | 3,813億美元 |
| 歸屬股東收益 | −217億美元 | 201億美元 | 423億美元 |
| 經營活動現金流 | 341億美元 | 451億美元 | 684億美元 |
2020年,新冠疫情削弱了能源需求,並導致油價急劇下跌。殼牌公佈了歸屬股東的重大虧損,但大宗商品價格下跌並非唯一原因。其業績亦反映出重大會計費用的影響,包括減值撥備所導致的若干資產賬面價值下調。
2021年,隨著經濟活動及能源需求復甦,市況有所改善。油價上漲與更強勁的收入、盈利能力及經營現金流相互呼應。
2022年,隨著全球能源市場趨緊,復甦態勢更為顯著。布蘭特原油價格進一步上漲,殼牌亦公佈了大幅提升的收入、歸屬股東收益及經營現金流。
上述業績說明了較高的大宗商品價格如何支撐能源生產商的財務表現。然而,天然氣價格、產量、煉油利潤、貿易活動、稅項、成本及會計費用亦對殼牌的業績產生了影響。
2022年後,隨著能源價格從此前高位回落,Shell的營收與利潤有所下滑。歸屬於股東的收益於2023年降至194億美元,2024年進一步降至161億美元,其後於2025年回升至178億美元。
Shell表示,其2025年業績受到以下因素拖累:已實現油價及液化天然氣價格走低、交易及優化利潤率收窄,以及化工品利潤率下降。銷售量增加、營運支出降低及稅務方面的有利變動,則在一定程度上抵銷了上述壓力。這說明了為何不應將商品價格視為利潤變動的唯一解釋因素。
下圖對Shell的年度營收及標準化淨收益進行了較長期的比較,展示了這兩項指標在2020年至2025年間的變化情況。
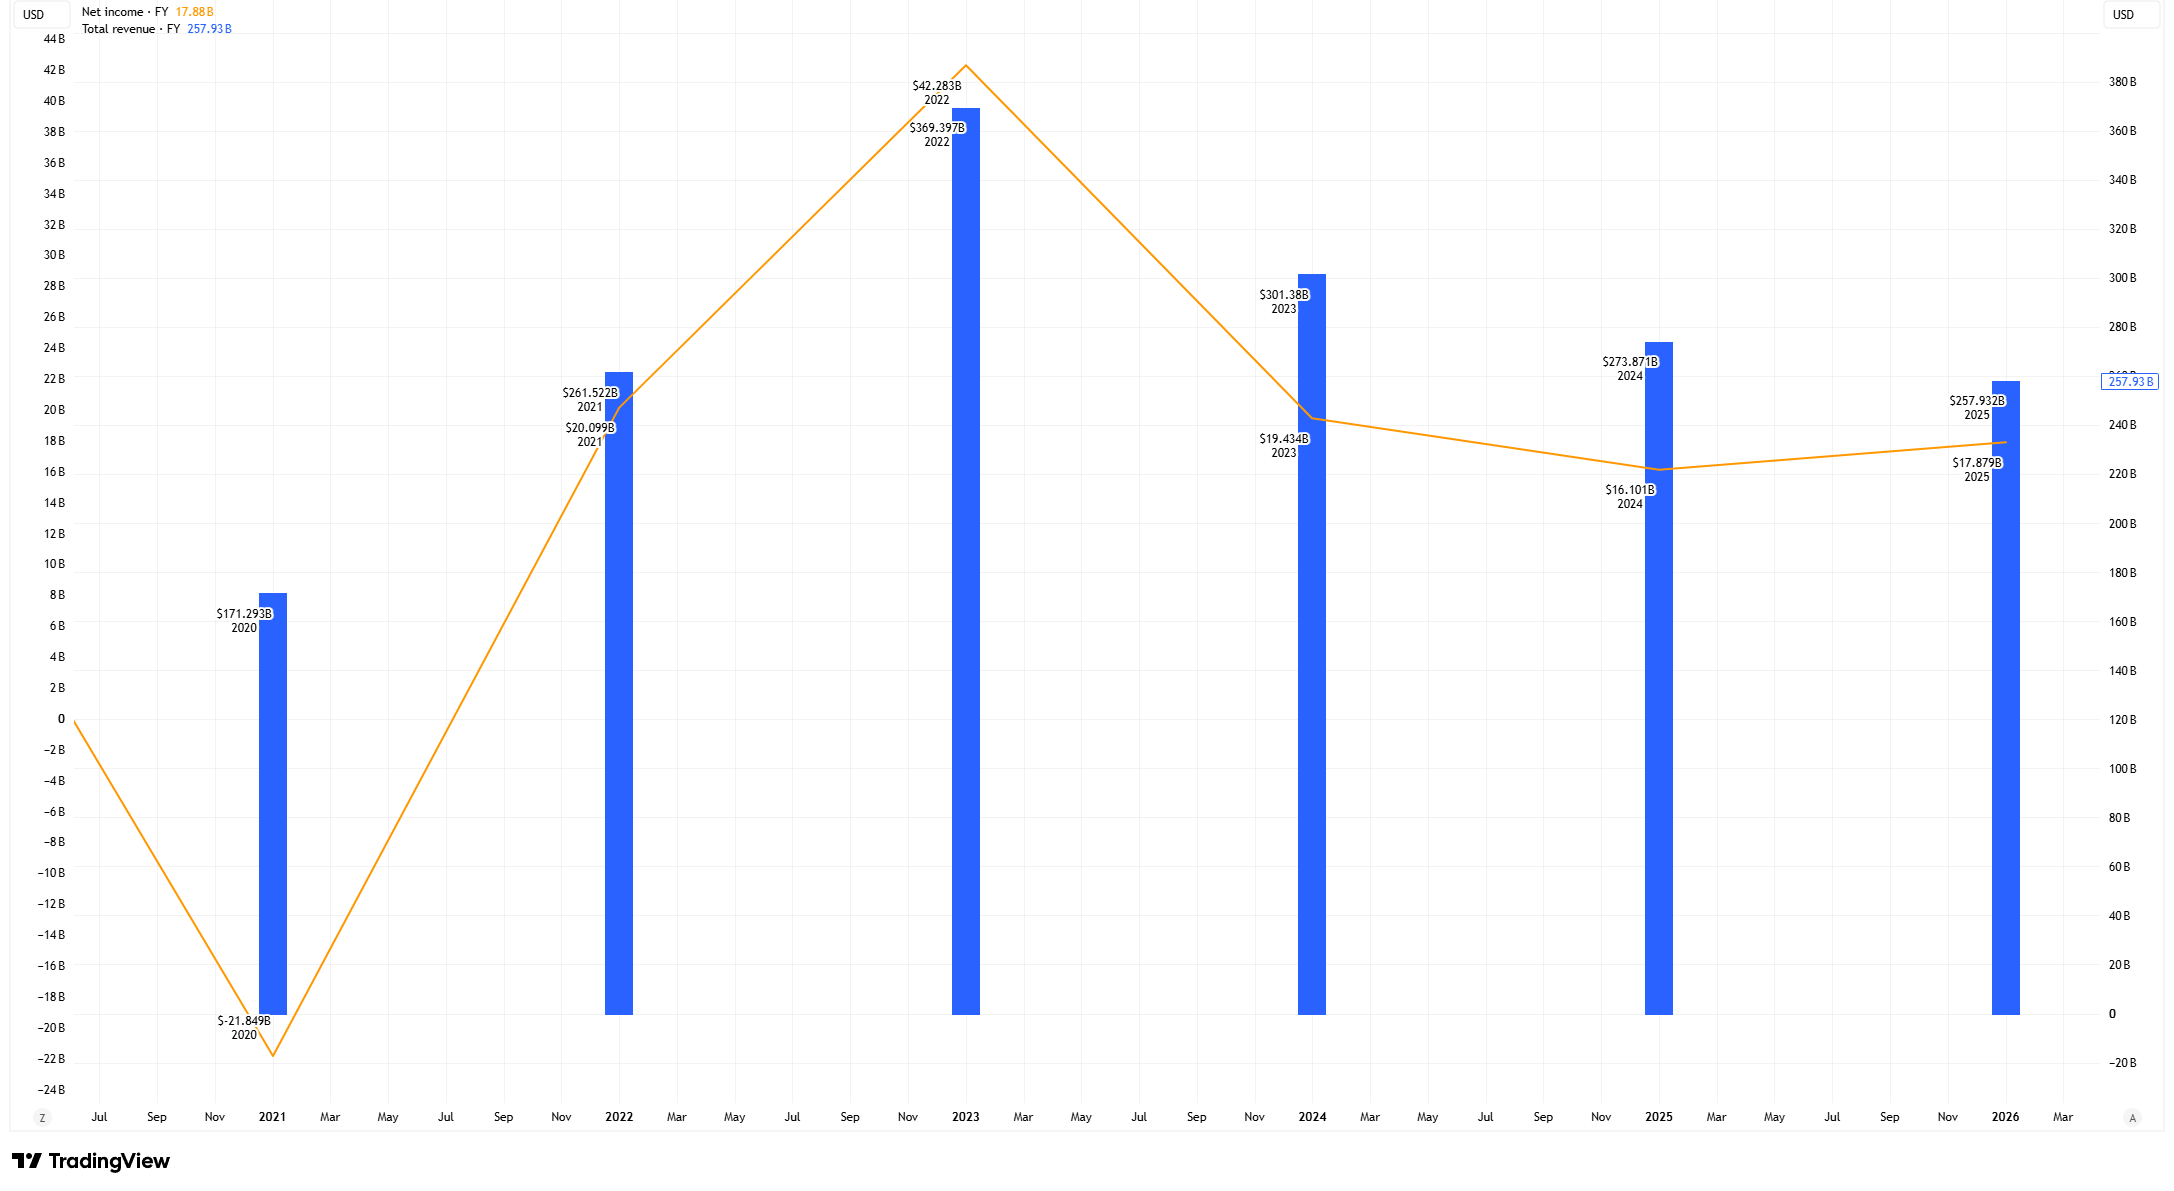
資料來源及方法論:TradingView。本圖表比較Shell於2020至2025財政年度的年度總營收及標準化淨收益。總營收以十億美元計,以藍色柱狀圖呈現於右側縱軸。標準化淨收益以十億美元計,以橙色折線呈現於左側縱軸。年度數據按Shell財政年度標註。每個數據點標示於相應財政年度末,因此2025財年的數據點位於2026年標籤上方。TradingView的標準化財務數據因資料提供商的方法論及分類方式不同,可能與Shell財務申報文件中直接披露的數據有所差異。歷史數據亦可能經修訂。數據截至2026年10月27日。
Shell的標準化營收從2020年的約1,713億美元增至2022年的3,694億美元,標準化淨收益則從約虧損218億美元轉為盈利423億美元。隨著能源市場環境趨於平穩,上述兩項指標於2023年及2024年均有所下降,但其他業務因素亦對業績產生了影響。
上述標準化數據與Shell在其財務報表中所披露的營收數字有所不同,反映了資料提供商在方法論及分類方式上的差異。
商品價格分析的局限性
商品價格僅是影響企業盈利能力的因素之一。產量變化、營運成本、對沖安排、稅務、匯率及更廣泛的市場環境,均可對財務業績產生影響。
商品價格上漲並不保證生產商的利潤必然提升,正如投入成本下降未必能改善採購方的利潤率一樣。投資者亦應區分已申報的財務業績與金融數據平台所提供的標準化數據。
因此,在評估商品價格走勢時,應同時參考企業財務報表、經營表現及其他相關業務因素。
結論
商品價格可對企業的營收、成本及盈利能力產生重大影響,但其實際影響程度取決於具體的商業模式。
生產商可能受惠於較高的銷售價格,而採購商品的企業則可能面臨不斷上升的營運成本。然而,產量、對沖安排、營運效率、稅務及其他財務因素,同樣會對最終業績產生影響。
深入了解商品價格如何與上述因素相互作用,有助投資者更準確地解讀企業表現,而非單純假設價格走勢決定未來利潤。