



Inflação dos EUA em Foco enquanto Mercados Avaliam Perspetivas da Fed


Espera-se que a inflação dos EUA acelere em setembro, renovando a atenção sobre as perspetivas de taxa de juro da Reserva Federal, à medida que os investidores avaliam se os decisores de política monetária podem permitir-se uma pausa ainda este mês. As previsões apontam para um aumento mensal de 0,6% no Índice de Preços no Consumidor (IPC), podendo elevar a inflação anual para cerca de 3,6%, face aos 3,4% anteriores. Apesar das expectativas de maiores pressões sobre os preços, os futuros sobre taxas de juro sugerem que os mercados continuam a favorecer a manutenção dos custos de financiamento na reunião de outubro da Reserva Federal.
O relatório de inflação de setembro está agendado para divulgação a 14 de outubro e surge num momento em que a Reserva Federal procura equilibrar a inflação persistente com sinais de desaceleração da atividade económica. O emprego nos EUA aumentou apenas 29.000 em setembro, enquanto a taxa de desemprego se situou em 4,2%, sugerindo que o mercado de trabalho poderá estar a perder dinamismo. Estes desenvolvimentos tornaram as perspetivas de novos aumentos de taxas de juro menos lineares.
A Reserva Federal aumentou a sua taxa de juro de referência em 25 pontos base em setembro, elevando o intervalo-alvo para 3,75% a 4,00%. No entanto, os investidores esperam cada vez mais que os decisores de política monetária mantenham as taxas inalteradas na reunião de 27 a 28 de outubro. De acordo com o CME FedWatch, os futuros sobre taxas de juro apontam para uma probabilidade de cerca de 80% de ausência de alteração, refletindo as expectativas de que a Fed poderá aguardar por mais evidências económicas antes de realizar um novo ajustamento.
Os comentários recentes de responsáveis da Reserva Federal reforçaram esta abordagem cautelosa. O presidente da Fed de Nova Iorque, John Williams, indicou que um novo aumento de taxa poderia ainda ser adequado este ano, mas que não existe urgência imediata em apertar ainda mais a política monetária. Os seus comentários sublinham a distinção entre manter as taxas de juro em terreno restritivo para controlar a inflação e voltar a aumentá-las antes de o enquadramento económico se tornar mais claro.
Os preços da energia continuam a ser um fator importante no quadro da inflação. O aumento dos custos da gasolina e dos combustíveis pode fazer subir o IPC global, mesmo quando as pressões sobre os preços noutros setores da economia são mais moderadas. Em agosto, a inflação global subiu 0,4% no mês, enquanto o IPC subjacente, que exclui alimentação e energia, aumentou 0,3%. A inflação subjacente anual situou-se em 2,4%, abaixo da taxa global de 3,4%, ilustrando como os custos da energia contribuíram para a diferença entre as duas medidas.
Dólar Norte-Americano Recua face ao Máximo Recente antes dos Dados de Inflação
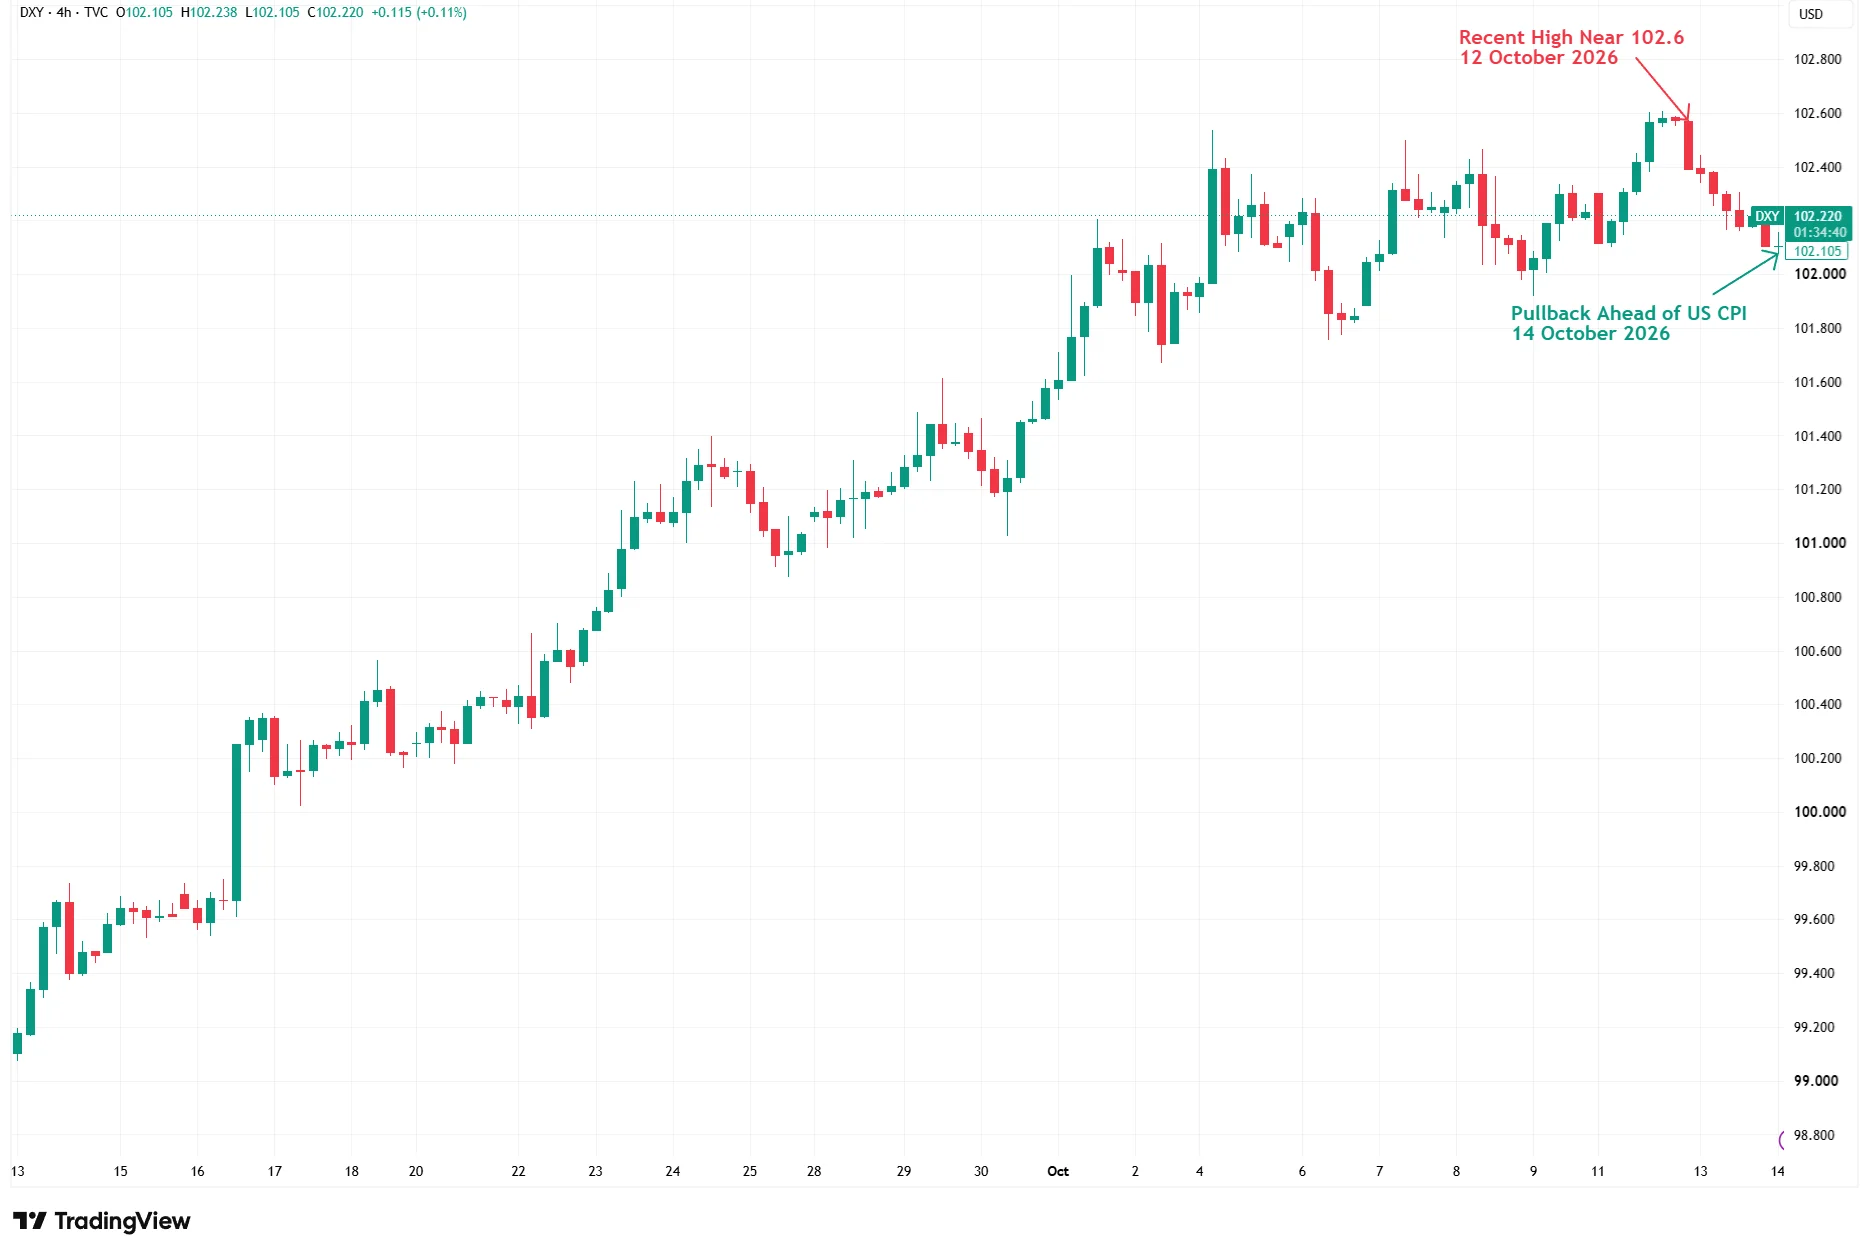
Fonte: TradingView. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 14 de outubro de 2026.
O Índice do Dólar Norte-Americano fortaleceu-se ao longo do último mês, atingindo aproximadamente 102,6 antes de recuar para cerca de 102,2 antes do relatório de inflação dos EUA de setembro. Apesar da correção recente, o índice permanece acima dos níveis de meados de setembro, evidenciando a força mais ampla do dólar à medida que os investidores reavaliam as expectativas de taxa de juro da Reserva Federal.
O movimento recente do dólar reflete a incerteza em torno da próxima fase da política monetária dos EUA. Embora o índice tenha recuado face ao máximo de outubro, a sua subida mais ampla sugere que os investidores continuaram a favorecer a moeda nas últimas semanas. As yields dos títulos do Tesouro dos EUA também aliviaram, com a yield a 10 anos a aproximar-se de 5,20%. As variações nas taxas de juro esperadas podem influenciar tanto as yields do Tesouro como as valorizações cambiais, embora outros desenvolvimentos económicos e internacionais desempenhem igualmente um papel.
Para os mercados acionistas, as implicações são igualmente mistas. Uma inflação mais elevada poderia reforçar as expectativas de que as taxas de juro se manterão elevadas, aumentando os custos de financiamento das empresas e potencialmente pressionando as valorizações. No entanto, evidências de uma inflação subjacente mais moderada poderiam conferir aos decisores de política monetária maior flexibilidade, em particular se o crescimento do emprego continuar a enfraquecer.
Os investidores acompanharão também o Índice de Preços na Produção de setembro, agendado para 15 de outubro, bem como os comentários adicionais da Reserva Federal antes da reunião de política monetária de outubro. Em conjunto, estes desenvolvimentos poderão fornecer um quadro mais claro sobre se as pressões inflacionistas estão a tornar-se mais persistentes ou a aliviar gradualmente.
Por ora, o mercado está a ponderar o risco de uma renovação da inflação face aos sinais de arrefecimento da economia. O relatório do IPC de setembro poderá influenciar as expectativas quanto ao calendário da próxima alteração de taxa de juro, mas as decisões da Reserva Federal continuarão a depender do equilíbrio mais amplo entre inflação, emprego e crescimento económico.