



高股息殖利率:為何並非總是好兆頭


高股息殖利率看似吸引人,但單憑百分比並不能說明全貌。以下說明為何高殖利率有時反而代表更大的風險,而非更強的收益潛力。
對於尋求定期收益的投資者而言,股息殖利率可以是一個重要的指標。然而,最高的百分比不一定代表最佳的機會或最穩定的派息。
公司的股息殖利率上升,可能是因為股息增加,也可能是因為股價下跌。在某些情況下,股價下跌反映了市場對該公司盈利能力、現金流或持續派息能力的憂慮。
因此,了解殖利率偏高的原因,比單純關注百分比更為重要。
什麼是股息殖利率?
股息是公司從其業務所產生的利潤或現金中,向股東支付的款項。然而,公司並無義務派發股息,且派息金額可以削減或暫停。
股息殖利率將公司每股年度股息與其當前股價進行比較。
股息殖利率 = 每股年度股息 ÷ 股價 × 100
以某公司為例,若其每股年度股息為1英鎊,股價為20英鎊,則股息殖利率為5%。
若股價跌至10英鎊,而年度股息仍維持1英鎊,則顯示的殖利率將上升至10%。公司並未提高現金派息金額,殖利率的上升完全源於股價下跌。
這種關係意味著,股息殖利率的快速上升,有時反映的是投資者信心下降,而非收益前景改善。
高股息殖利率為何可能是警示訊號?
當投資者預期盈利走弱、現金流惡化或財務壓力加大時,股價可能會下跌。若股息在初期跌勢中維持不變,其殖利率便會自動上升。
市場也可能預期公司最終需要削減或暫停股息。由於股價具有前瞻性,因此可能在管理層正式宣布調整之前,便已對這些憂慮作出反應。
當盈利下滑、自由現金流不足以支撐派息,或債務及利息成本上升時,股息便可能面臨壓力。管理層也可能需要保留現金用於投資、償債或其他業務需求。
然而,高股息殖利率並非必然代表財務困境。某些行業中的成熟企業,由於擴張需求較少,可能會分配較大比例的盈利。各行業的股息水平與派息慣例也有所不同。
重要的問題不僅在於殖利率是否偏高,而在於該股息是否具備可持續性。
股息殖利率與股息可持續性
股息殖利率衡量股息相對於股價的水平,但並不衡量公司持續派息的能力。
派息比率將股息與公司盈利進行比較。若派息比率長期偏高,一旦利潤下滑或出現意外成本,公司的靈活應對空間便會縮小。若公司錄得淨虧損,傳統的盈利派息比率便失去意義,因為沒有正數盈利可供比較。投資者此時可能更重視自由現金流、資產負債表實力及未來融資需求。然而,沒有任何單一指標能全面評估股息的可持續性。
自由現金流至關重要,原因在於股息以現金形式支付。公司可能在會計上錄得利潤,但在支付設備、設施及其他投資後,所產生的現金卻不足。
債務同樣需要考量。利息支出與債務償還與股息共同競爭公司的可用現金。當借貸成本上升或大量債務需要再融資時,管理層可能會優先考慮資產負債表,而非股東分配。
悠久的派息歷史可提供有用的背景資訊,但並不保證未來的派息。管理層對現金流、投資及資本配置的指引,可進一步揭示公司的優先考量。
英特爾:2022年至2024年股息的變化
英特爾提供了一個典型案例,說明當公司需要更大財務靈活性時,股息政策可能發生的變化。
2022年,英特爾宣派每股0.365美元的季度股息,折合年化股息為每股1.46美元。
2023年2月22日,英特爾宣布將季度股息削減至每股0.125美元,折合年化股息為0.50美元。公司表示,此次調整將提升其財務靈活性,並支持執行長期轉型策略所需的投資。英特爾當時亦致力削減成本,並應對一段異常高投資的時期。
2024年8月1日,英特爾宣布將於2024年第四季度起暫停派息。公司解釋稱,此舉旨在優先保障流動性,以支持其策略及計劃投資。該公告是一項更廣泛計劃的組成部分,涵蓋削減營運開支、資本支出及員工人數。
上述決策並非孤立發生。英特爾當時面臨盈利能力承壓、大規模投資需求以及提升營運效率的迫切要求。
這個案例並不意味著股息變化本身決定了英特爾的股價走勢。股價受多重因素影響,包括財務業績、業務指引、行業狀況、利率水平及投資者預期的變化。
英特爾股價與股息公告,2022年至2024年
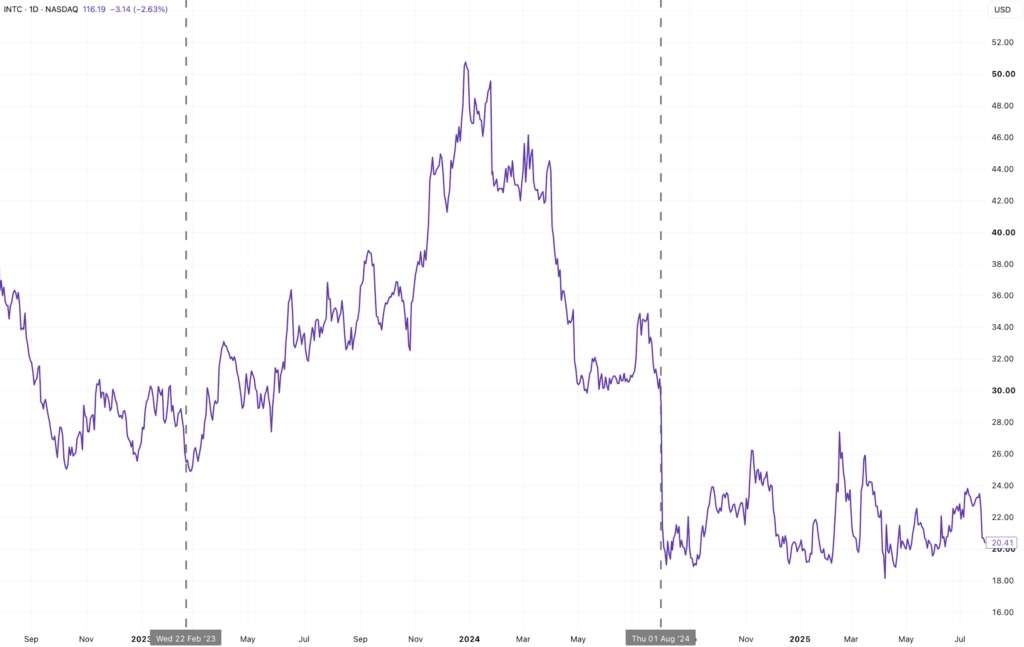
上述公告發生於盈利預期變化、大規模投資需求及英特爾財務業績承壓的時期。2024年8月公告後的急劇下跌,亦與財務業績走弱、前景更趨困難及成本削減計劃相互重疊。因此,本圖表為股息決策提供背景資訊,但並不證明任何一項公告是其後股價走勢的唯一原因。
投資者應同時審視哪些指標?
股息殖利率可提供有關股票目前相對於其股價所提供收益的有用資訊,但若結合公司整體財務狀況一併考量,則更具參考價值。
投資者亦可審視以下指標:
- 派息比率:公司盈利中有多少比例以股息形式分配。
- 自由現金流:公司是否產生足夠的現金以支持其股息派發。
- 債務:利息成本及債務償還是否會對可用現金構成壓力。
- 股息歷史:公司派息水平隨時間的變化情況。
- 盈利前景:未來利潤是否預期能夠支撐當前的派息水平。
沒有任何單一指標能確定股息是否可持續,但綜合考量上述因素,可為主要殖利率提供更廣泛的背景資訊。
為何總回報至關重要
股息收入只是投資者整體回報的一部分。總回報同時包含所獲得的收益及股價的任何變動。
例如,投資者可能獲得8%的股息殖利率,但股價可能同時下跌20%。股息收入並不足以完全彌補資本損失。
這是一個簡化的示例,未計入稅項、費用及股息再投資的影響。儘管如此,它仍說明了為何不應將高殖利率與投資價值的變動分開評估。
總結
高股息殖利率可能提供具吸引力的收益,但也可能源於股價下跌或市場對派息可持續性的憂慮。
投資者與其僅憑百分比評判一家公司,不如深入了解殖利率偏高的原因,以及該公司是否能夠產生足夠的盈利和現金流以支持未來的股息派發。
因此,股息殖利率在結合盈利、自由現金流、債務、股息可持續性及公司整體財務前景一併考量時,才最具參考價值。