



Optimisme AI Angkat Pasar saat Data AS yang Kuat Mendorong Imbal Hasil Lebih Tinggi | Rekap Mingguan: 21-25 September 2026


Pasar global menavigasi kekuatan yang saling bersaing pekan lalu ketika data ekonomi yang lebih kuat mendorong imbal hasil obligasi lebih tinggi, sementara antusiasme baru seputar kecerdasan buatan menopang saham teknologi.
Data aktivitas bisnis dan pasar tenaga kerja AS memperkuat gambaran ekonomi yang tangguh, menjaga ekspektasi kebijakan moneter ketat tetap kokoh. Dolar AS menguat dan imbal hasil obligasi Treasury meningkat, namun saham teknologi terus melaju, membantu Nasdaq mengungguli pasar ekuitas yang lebih luas.
Tinjauan Ekonomi
Aktivitas bisnis AS meningkat tajam pada September, memperkuat bukti ketahanan ekonomi yang berkelanjutan. S&P Global Flash US Composite PMI naik ke 58,4 dari 56,0 pada Agustus, level tertinggi sejak Juli 2021. Pertumbuhan lapangan kerja juga mengalami akselerasi, sementara tekanan biaya input mencapai level terkuatnya dalam hampir empat tahun, menambah kekhawatiran bahwa inflasi bisa tetap tinggi. Klaim tunjangan pengangguran awal tetap rendah di angka 197.000, memperkuat bukti pasar tenaga kerja yang tangguh.
Data perumahan juga lebih kuat. Penjualan rumah baru meningkat 6,4% pada Agustus ke tingkat tahunan sebesar 684.000 unit, sementara pesanan barang tahan lama secara keseluruhan tidak banyak berubah. Pesanan tidak termasuk transportasi meningkat, menunjukkan berlanjutnya investasi bisnis yang mendasarinya.
Pejabat Federal Reserve mempertahankan sikap hati-hati menyusul kenaikan suku bunga September. Data aktivitas yang solid dan tekanan harga yang persisten meningkatkan ekspektasi bahwa kenaikan lain dapat dipertimbangkan, mendorong imbal hasil obligasi Treasury jangka panjang lebih tinggi.
Di Eropa, PMI komposit kawasan euro naik ke 53,1 pada September dari 52,0, tertinggi sejak April 2023, sementara biaya energi dan input yang tinggi membuat pengetatan ECB lebih lanjut tetap menjadi perhatian. Aktivitas Inggris meluas lebih lambat, dengan PMI jasa turun ke 51,7 dari 52,5 di tengah intensifikasi tekanan biaya.
KTT AS-China menghasilkan kemajuan terbatas namun membantu mengendalikan kekhawatiran tentang eskalasi ketegangan perdagangan yang segera terjadi. Gencatan senjata perdagangan yang ada diperpanjang, pengurangan tarif diumumkan untuk barang-barang tertentu, dan kedua negara sepakat untuk membentuk saluran komunikasi terkait insiden kecerdasan buatan. Ketidaksepakatan struktural mengenai teknologi, semikonduktor canggih, dan mineral kritis tetap belum terselesaikan.
Secara keseluruhan, data aktivitas yang lebih kuat memperkuat pandangan bahwa perekonomian besar, khususnya Amerika Serikat, tetap cukup tangguh untuk menghadapi kebijakan moneter ketat. Namun, tekanan harga yang persisten dan biaya energi yang tinggi terus mempersulit prospek suku bunga.
Ekuitas, Obligasi, dan Komoditas
Ekuitas AS melaju seiring antusiasme seputar kecerdasan buatan mengalahkan tekanan dari kenaikan imbal hasil obligasi. Nasdaq Composite naik 2,1%, mengungguli S&P 500 di +1,2% dan Dow Jones Industrial Average di +0,3%.
Saham teknologi memimpin kenaikan. Meta Platforms reli menyusul sambutan positif untuk asisten kecerdasan buatan Muse miliknya, sementara perusahaan semikonduktor mendapat manfaat dari ekspektasi berlanjutnya investasi di pusat data dan infrastruktur komputasi. Kinerja pasar yang lebih luas kurang meyakinkan karena saham keuangan dan yang sensitif terhadap suku bunga menghadapi tekanan dari biaya pinjaman yang lebih tinggi.
Ekuitas Eropa juga pulih. STOXX Europe 600 naik 0,5%, mengakhiri tiga pekan kerugian berturut-turut, sementara FTSE 100 naik 0,3%. Penurunan harga minyak di awal pekan mendukung sentimen, meskipun imbal hasil obligasi pemerintah yang lebih tinggi dan ketidakpastian seputar Timur Tengah membatasi kenaikan.
Pasar obligasi melemah karena data ekonomi yang lebih kuat mendorong investor untuk menilai ulang prospek suku bunga. Imbal hasil obligasi Treasury AS tenor 10 tahun mengakhiri pekan di sekitar 5,18%, setelah mencapai level tertingginya sejak 2007.
Imbal hasil obligasi pemerintah kawasan euro juga naik karena biaya energi yang lebih tinggi membuat pengetatan ECB lebih lanjut tetap menjadi perhatian. Imbal hasil obligasi pemerintah (gilt) Inggris tetap tinggi, sementara imbal hasil obligasi pemerintah Jepang meningkat ke rekor tertinggi multi-tahun yang baru.
Minyak mentah Brent ditutup pada US$104,32 per barel pada Jumat, sekitar 0,5% lebih rendah sepanjang pekan. Harga berfluktuasi karena pasar menimbang risiko pasokan Timur Tengah yang berlanjut dengan laporan negosiasi yang melibatkan pembukaan kembali secara bertahap Selat Hormuz.
Emas turun lebih dari 2% sepanjang pekan ke sekitar US$4.284 per ons. Dolar yang lebih kuat, kenaikan imbal hasil Treasury, dan ekspektasi bahwa suku bunga AS bisa tetap tinggi mengurangi permintaan terhadap logam yang tidak menghasilkan imbal hasil ini.
Kinerja Sektor
Kinerja sektor mencerminkan dampak imbal hasil yang lebih tinggi, dengan teknologi terus mengungguli sementara area yang sensitif terhadap suku bunga tertekan.
Teknologi Informasi dan Layanan Komunikasi merupakan sektor terkuat, naik 0,93%, karena permintaan investor tetap terkonsentrasi pada perusahaan terkait kecerdasan buatan, semikonduktor, dan pusat data. Layanan Kesehatan naik 0,43%, sementara Kebutuhan Pokok Konsumen naik 0,10%.
Industri turun 0,17% dan Energi turun 0,39%. Barang Konsumsi Diskresioner turun 1,62%, Keuangan turun 1,77%, dan Utilitas merupakan sektor terlemah, turun 2,32%. Imbal hasil obligasi yang lebih tinggi membebani sektor defensif yang sensitif terhadap pendapatan secara signifikan, sementara teknologi mendapat manfaat dari optimisme kecerdasan buatan yang diperbarui.
Kinerja Sektor 21-25 September 2026
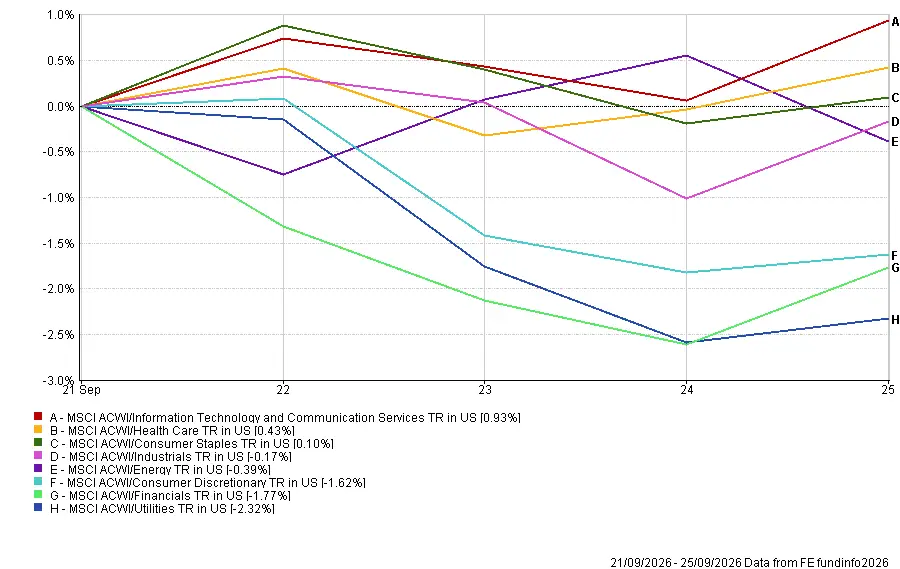
Sumber: FE Analytics. Semua indeks merupakan total imbal hasil dalam USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja di masa depan. Data per 25 September 2026.
Pasar Regional
MSCI Japan TR dalam dolar AS merupakan indeks regional terkuat, naik 1,17%. Ekuitas Jepang mendapat manfaat dari eksposur teknologi dan perbaikan latar belakang risiko global, meskipun pergerakan yen memengaruhi imbal hasil dalam dolar AS.
MSCI North America TR dalam dolar AS turun 0,34% menurut FE Analytics. Kinerja dalam indeks regional yang lebih luas lebih lemah dibandingkan kenaikan yang dicatat oleh tolok ukur ekuitas AS utama, mencerminkan perbedaan dalam komposisi indeks dan metode pengukuran.
MSCI Europe TR dalam dolar AS turun 1,01%, sementara MSCI United Kingdom TR dalam dolar AS turun 1,37%. MSCI China TR dalam dolar AS merupakan indeks regional terlemah, turun 2,04%, karena kekhawatiran seputar konsumsi dan investasi domestik terus berlanjut. KTT AS-China mengurangi risiko eskalasi segera namun tidak menyelesaikan ketidaksepakatan jangka panjang seputar perdagangan, teknologi, dan mineral kritis.
Penguatan dolar AS mengurangi imbal hasil yang ditranslasikan dari Eropa, Inggris, dan China. Pergerakan yen lebih terbatas, membantu Jepang mengungguli kawasan lain dalam denominasi dolar AS.
Kinerja Regional 21-25 September 2026
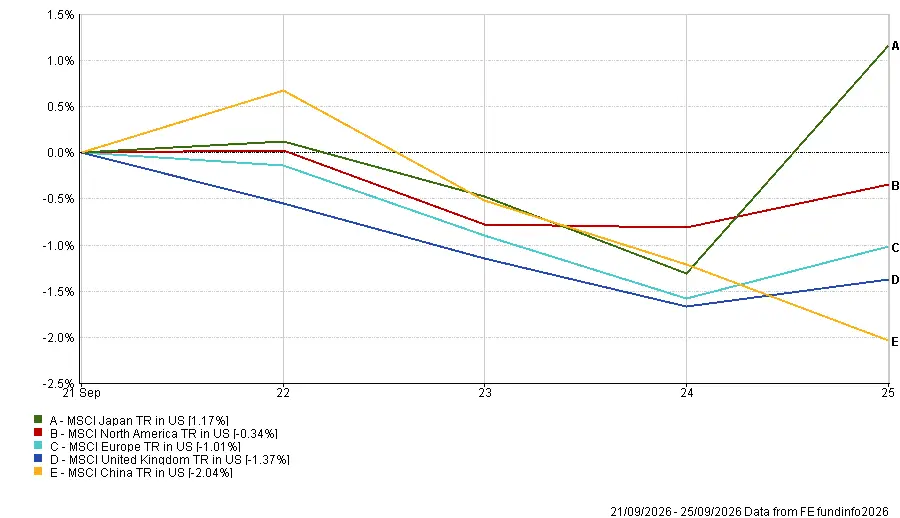
Sumber: FE Analytics. Semua indeks merupakan total imbal hasil dalam USD. Kinerja masa lalu bukan merupakan indikator yang dapat diandalkan untuk kinerja di masa depan. Data per 25 September 2026.
Pasar Mata Uang
Dolar AS menguat terhadap euro dan sterling karena data AS yang tangguh serta imbal hasil Treasury yang lebih tinggi mendukung ekspektasi bahwa Federal Reserve dapat kembali memperketat kebijakan.
Dolar AS menguat secara luas karena data ekonomi yang tangguh dan kenaikan imbal hasil Treasury memperkuat ekspektasi bahwa kebijakan Federal Reserve bisa tetap ketat.
EUR/USD turun dari 1,1487 ke 1,1391, meskipun aktivitas bisnis kawasan euro lebih kuat, sementara GBP/USD turun dari 1,3388 ke 1,3253 karena pertumbuhan jasa Inggris melambat.
USD/JPY naik dari 156,81 ke 157,28, membuat yen sedikit melemah sepanjang pekan meskipun sempat memulihkan sebagian nilai pada Jumat. GBP/JPY turun dari 210,04 ke 208,44, yang berarti sterling melemah terhadap yen meskipun kedua mata uang melemah terhadap dolar AS.
Secara keseluruhan, pasar mata uang mencerminkan kesenjangan yang melebar antara data ekonomi AS yang tangguh dan aktivitas yang lebih lemah di tempat lain.
Prospek dan Pekan ke Depan
Perhatian kini beralih ke data inflasi dan ketenagakerjaan AS, yang dapat memainkan peran penting dalam membentuk ekspektasi untuk keputusan kebijakan Federal Reserve berikutnya.
Inflasi PCE Agustus, ukuran inflasi pilihan Fed, dijadwalkan rilis pada Rabu bersamaan dengan pendapatan pribadi, belanja konsumen, dan estimasi ketiga PDB AS kuartal kedua. Rilis ini akan diperhatikan secara seksama untuk bukti apakah tekanan harga mendasar tetap persisten menyusul kenaikan suku bunga September.
Laporan ketenagakerjaan AS untuk September menyusul pada Jumat, dengan investor berfokus pada nonfarm payrolls, pengangguran, dan rata-rata upah per jam untuk bukti lebih lanjut mengenai ketahanan pasar tenaga kerja dan tekanan upah.
Rilis lainnya mencakup lowongan kerja JOLTS dan survei manufaktur ISM. Di tempat lain, inflasi kawasan euro akan membantu membentuk ekspektasi untuk ECB, sementara Reserve Bank of Australia mengumumkan keputusan suku bunga terbarunya. PMI China dan survei Tankan Bank of Japan akan memberikan sinyal lebih lanjut mengenai kondisi ekonomi di seluruh Asia.
Harga minyak dan perkembangan di Timur Tengah akan tetap penting, bersama dengan perkembangan lebih lanjut dalam hubungan AS-China. Dengan pasar yang semakin mempertanyakan berapa lama kebijakan ketat dapat berdampingan dengan pertumbuhan yang tangguh, data inflasi dan ketenagakerjaan pekan ini bisa terbukti krusial bagi pergerakan ekspektasi suku bunga berikutnya.