



AIへの楽観論が市場を押し上げ、米国の堅調なデータが利回りを上昇させる|週次市場レポート:2026年9月21日〜25日


先週のグローバル市場は、強い経済指標が債券利回りを押し上げる一方、人工知能への熱気が再燃してテクノロジー株を支えるという、相反する力学の中で推移しました。
米国の企業活動と労働市場のデータは、景気の底堅さを裏付け、引き締め的な金融政策が維持されるとの見方を確固たるものにしました。米ドルが強含み、米国債利回りが上昇した一方、テクノロジー株は上昇を続け、ナスダックが広範な株式市場をアウトパフォームしました。
経済概況
米国の企業活動は9月に急加速し、景気の持続的な底堅さを示す証拠を補強しました。S&PグローバルのフラッシュUS総合PMIは8月の56.0から58.4に上昇し、2021年7月以来の高水準となりました。雇用の伸びも加速し、インプットコストの圧力は約4年ぶりの強さに達したことで、インフレが高止まりする可能性への懸念が強まりました。新規失業保険申請件数は197,000件と低水準を維持し、労働市場の底堅さを改めて示しました。
住宅関連データも堅調でした。8月の新築住宅販売件数は6.4%増加し、年率換算で684,000件となりました。耐久財受注は概ね横ばいとなりましたが、輸送機器を除く受注は増加し、企業の設備投資が引き続き継続していることを示しました。
連邦準備制度理事会(FRB)当局者は、9月の利上げ後も慎重なスタンスを維持しました。堅調な経済活動データと根強い価格圧力が、さらなる利上げ検討の可能性への期待を高め、長期米国債利回りを押し上げました。
欧州では、ユーロ圏の総合PMIが9月に52.0から53.1に上昇し、2023年4月以来の高水準となりましたが、エネルギーコストやインプットコストの高止まりにより、ECBのさらなる引き締めへの注目が続きました。英国の活動は緩やかな拡大にとどまり、サービスPMIはコスト圧力の強まりを背景に52.5から51.7に低下しました。
米中首脳会談では目立った進展は見られませんでしたが、貿易摩擦の即時エスカレーションへの懸念を抑制する効果がありました。既存の貿易休戦が延長され、一部品目について関税引き下げが発表されたほか、両国は人工知能関連インシデントに関する連絡チャンネルを設置することで合意しました。技術、先端半導体、重要鉱物をめぐる構造的な対立は依然として未解決のままです。
総じて、堅調な経済活動データは、主要経済国、特に米国が引き締め的な金融政策に耐えうる十分な底堅さを持つという見方を補強しました。しかし、根強い価格圧力とエネルギーコストの高止まりは、金利見通しを引き続き複雑なものにしています。
株式・債券・コモディティ
米国株式市場は、人工知能をめぐる熱気が債券利回り上昇による圧力を上回り、上昇しました。ナスダック総合指数は2.1%上昇し、S&P 500の+1.2%、ダウ・ジョーンズ工業株価平均の+0.3%をアウトパフォームしました。
テクノロジー株が上昇を主導しました。メタ・プラットフォームズはAIアシスタント「Muse」が好評を博したことを受けて急騰し、半導体各社はデータセンターおよびコンピューティングインフラへの継続投資への期待から恩恵を受けました。金融株や金利感応度の高い株式は借入コストの上昇から圧力を受け、市場全体のパフォーマンスはまちまちでした。
欧州株式市場も回復しました。STOXX欧州600は0.5%上昇し、3週連続の下落に歯止めをかけました。FTSE100も0.3%上昇しました。週初めの原油価格下落が投資家心理を支えましたが、国債利回りの上昇と中東情勢をめぐる不確実性が上値を抑えました。
債券市場は、強い経済データを受けて投資家が金利見通しを再評価したことで軟化しました。米10年国債利回りは週末に5.18%近辺で終了し、2007年以来の高水準に達しました。
ユーロ圏各国の国債利回りも上昇し、エネルギーコストの高止まりがECBのさらなる引き締めへの注目を維持しました。英国の国債(ギルト)利回りも高水準を維持し、日本国債利回りは数年ぶりの高値を更新しました。
ブレント原油は金曜日に1バレル104.32米ドルで引け、週間では約0.5%の下落となりました。中東の供給リスクが継続する一方、ホルムズ海峡の段階的な再開に向けた交渉に関する報道が伝わり、価格は変動が激しい展開となりました。
金は週間で2%超下落し、1トロイオンス当たり約4,284米ドルとなりました。ドル高、米国債利回りの上昇、そして米国金利が高水準を維持するとの観測が、利回りを生まない金属への需要を減退させました。
セクター別パフォーマンス
セクター別パフォーマンスは利回り上昇の影響を反映し、テクノロジーが引き続きアウトパフォームした一方、金利感応度の高いセクターが圧力にさらされました。
情報技術・コミュニケーションサービスが最も強いセクターとなり、0.93%上昇しました。人工知能、半導体、データセンター関連企業への投資家需要が集中したことが背景にあります。ヘルスケアは0.43%上昇し、生活必需品は0.10%上昇しました。
資本財・サービスは0.17%下落、エネルギーは0.39%下落しました。一般消費財・サービスは1.62%下落、金融は1.77%下落し、公益事業は2.32%下落と最も弱いセクターとなりました。債券利回りの上昇は、ディフェンシブな高配当セクターに特に重くのしかかった一方、テクノロジーはAIへの再燃した楽観論から恩恵を受けました。
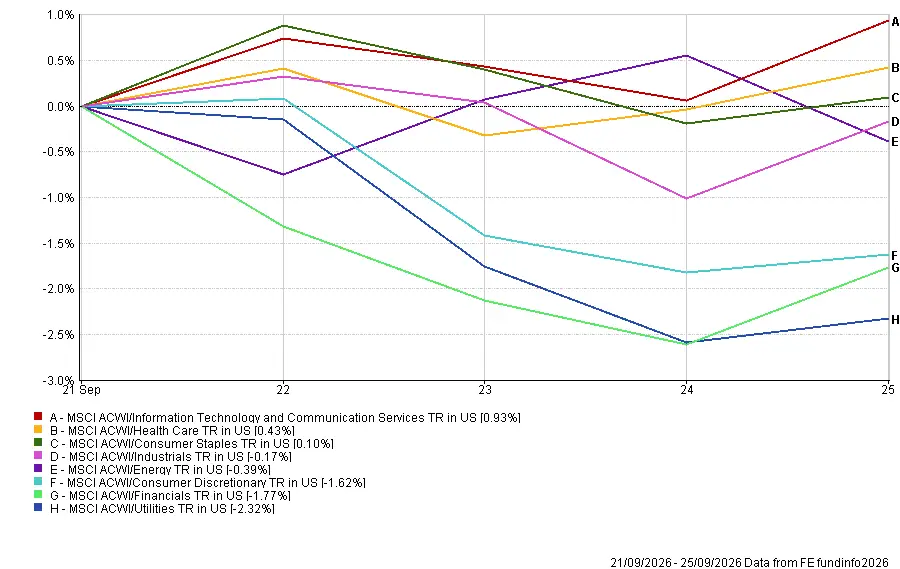
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の結果を示す信頼できる指標ではありません。データは2026年9月25日時点。
地域別市場
MSCIジャパンTR(米ドルベース)は1.17%上昇と、地域別指数の中で最も強いパフォーマンスとなりました。日本株はテクノロジーへのエクスポージャーと改善したグローバルリスク環境から恩恵を受けましたが、円の動きが米ドルベースのリターンに影響しました。
FE Analyticsによると、MSCIノースアメリカTR(米ドルベース)は0.34%下落しました。主要な米国株式指数が記録した上昇と比較して、広域地域指数内のパフォーマンスは低調となりましたが、これは指数の構成と算出方法の違いを反映したものです。
MSCIヨーロッパTR(米ドルベース)は1.01%下落し、MSCIユナイテッドキングダムTR(米ドルベース)は1.37%下落しました。MSCIチャイナTR(米ドルベース)は2.04%下落と地域別指数の中で最も弱いパフォーマンスとなり、国内消費と投資をめぐる懸念が続きました。米中首脳会談は即時エスカレーションのリスクを低減しましたが、貿易、技術、重要鉱物をめぐる長期的な対立は解消されませんでした。
米ドル高により、欧州、英国、中国からの換算リターンが目減りしました。円の変動はより限定的であり、日本が米ドルベースで他の地域をアウトパフォームすることを後押ししました。
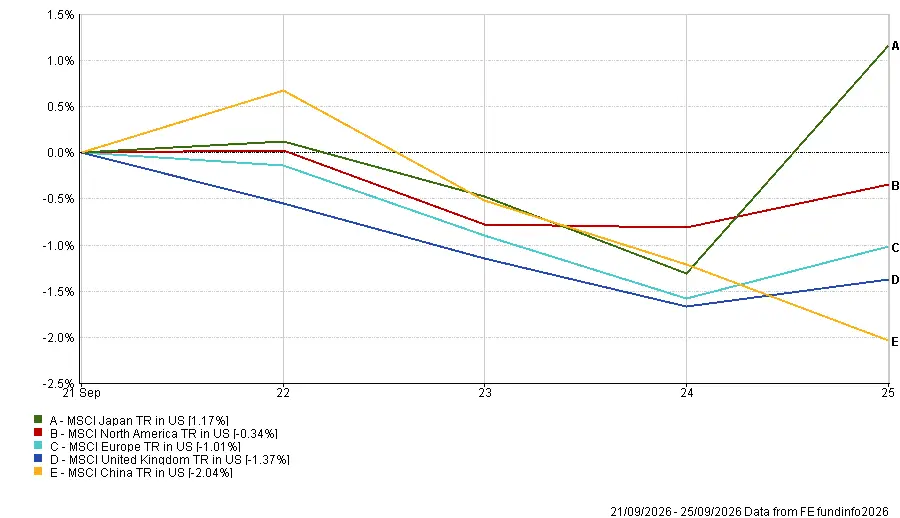
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の結果を示す信頼できる指標ではありません。データは2026年9月25日時点。
為替市場
底堅い米国データと米国債利回りの上昇がFRBの追加引き締め観測を支えたことで、米ドルはユーロおよびポンドに対して強含みました。
底堅い経済データと米国債利回りの上昇がFRBの引き締め的な政策スタンス維持への期待を強化し、米ドルは広範に上昇しました。
EUR/USDはユーロ圏の企業活動が堅調だったにもかかわらず、1.1487から1.1391に下落しました。GBP/USDは英国サービス業の成長が鈍化する中、1.3388から1.3253に低下しました。
USD/JPYは156.81から157.28に上昇し、金曜日に一部値を戻したものの週間では円が小幅安となりました。GBP/JPYは210.04から208.44に下落し、ポンドと円がともに米ドルに対して下落する中でも、ポンドは円に対して弱含む結果となりました。
総じて、為替市場は底堅い米国経済データと他国の軟調な経済活動との乖離の拡大を反映する展開となりました。
見通しと今週の注目点
今後の焦点は、FRBの次回政策決定に対する期待形成において重要な役割を果たしうる米国のインフレおよび雇用データに移ります。
FRBが重視するインフレ指標である8月のPCEインフレ指数が、個人所得、消費者支出、米国GDP第2四半期の第3次推計値とともに水曜日に発表されます。9月の利上げ後も基調的な価格圧力が根強く続いているかどうかを確認するため、市場は同データに強い注目を寄せるでしょう。
金曜日には9月の米雇用統計が発表され、投資家は非農業部門雇用者数、失業率、平均時給を通じて労働市場の底堅さと賃金圧力をさらに確認しようとするでしょう。
その他の注目指標としては、JOLTS求人件数やISM製造業景況感指数があります。またユーロ圏のインフレ指標がECBへの見通し形成に影響を与える一方、オーストラリア準備銀行(RBA)が最新の政策金利決定を発表します。中国のPMIや日本銀行の短観は、アジア全域の経済状況に関するさらなるシグナルをもたらすでしょう。
原油価格と中東情勢の動向も引き続き重要な注目材料となるほか、米中関係のさらなる展開にも注視が必要です。引き締め的な政策と底堅い成長がどこまで共存できるかについて市場の疑問が高まる中、今週のインフレおよび雇用データは金利期待の次の動きを左右する重要な分岐点となる可能性があります。