


Petróleo Sobe Acima dos $100 com Inflação Persistente a Pressionar os Mercados Globais | Resumo Semanal: 7-11 de Setembro de 2026


Os preços do petróleo subiram acima dos $100 por barril e a inflação persistente reforçou as expectativas de uma política monetária mais restritiva, numa semana difícil para os mercados globais. As ações norte-americanas, europeias e asiáticas recuaram, enquanto as yields das obrigações soberanas subiram à medida que os investidores reavaliaram as perspetivas para as taxas de juro.
A energia foi o único setor global a terminar em alta, beneficiando de novas perturbações no fornecimento proveniente do Médio Oriente. Entretanto, uma inflação norte-americana acima do esperado e um aumento de taxa pelo BCE reforçaram as preocupações de que os bancos centrais poderão ter de manter a política monetária restritiva por mais tempo.
Panorama Económico
A inflação nos EUA manteve-se como o principal tema macroeconómico, com os custos de energia mais elevados a somarem-se às pressões de preços já existentes e a reforçarem as expectativas de mais um aumento de taxa por parte da Reserva Federal.
Os preços no consumidor subiram 0,4% em termos mensais em agosto, acelerando face aos 0,1% de julho, enquanto a inflação anual se manteve em 3,4%. A inflação subjacente, excluindo alimentação e energia, aumentou 0,3% no mês e 2,4% em termos homólogos.
Os preços na produção reforçaram este quadro. O IPP para procura final subiu 0,4% em agosto e 5,4% em termos homólogos, com os preços dos bens a aumentarem 1,1% à medida que os preços da energia avançaram 4,2%. A medida excluindo alimentação, energia e serviços comerciais subiu 0,3% no mês e 4,7% em termos anuais.
Em conjunto, as divulgações reforçaram as expectativas de que a Reserva Federal poderia aumentar as taxas de juro na reunião de setembro, com os mercados a atribuir uma probabilidade de aproximadamente 87% a um aumento de um quarto de ponto até sexta-feira.
As condições do mercado de trabalho norte-americano mantiveram-se comparativamente resilientes, com os pedidos iniciais de subsídio de desemprego a diminuírem ligeiramente para 206.000 na semana encerrada a 5 de setembro.
Na Europa, o Banco Central Europeu aumentou a sua taxa de depósito em 25 pontos base para 2,50%, o segundo aumento do ano. O BCE também elevou a sua previsão de inflação para 2026 para 3,0% e a sua projeção de crescimento para 0,9%, alertando que os riscos continuavam a pender para uma inflação mais elevada e um crescimento mais fraco.
Noutras paragens, a economia do Reino Unido expandiu 0,4% em termos mensais em julho, enquanto o crescimento anualizado do segundo trimestre no Japão foi revisto em alta para 1,4%, reforçando as expectativas de um maior aperto do Banco do Japão. As exportações da China aumentaram 25% em termos homólogos em agosto, ao passo que as importações subiram 28,2%.
Em geral, a atividade económica manteve-se resiliente, mas a inflação persistente e o aumento dos custos energéticos reforçaram os argumentos a favor de uma política monetária mais restritiva.
Ações, Obrigações e Matérias-Primas
As ações globais ficaram sob pressão, uma vez que a subida dos preços do petróleo, o aumento das yields das obrigações soberanas e as expectativas de política monetária mais restritiva suplantaram resultados empresariais encorajadores.
Nos EUA, o S&P 500 recuou 0,8%, o Nasdaq Composite caiu 0,7% e o Dow Jones Industrial Average perdeu 1,6%. Os três índices recuperaram na sexta-feira com o recuo dos preços do petróleo, mas a recuperação foi insuficiente para reverter as perdas anteriores.
A Oracle protagonizou uma das principais histórias empresariais da semana, ao reportar receitas do primeiro trimestre de US$ 19,3 mil milhões, uma subida de 30% em termos homólogos. As receitas de cloud aumentaram 62% para US$ 11,6 mil milhões, enquanto as receitas de infraestrutura cloud dispararam 121% para US$ 7,4 mil milhões. Contudo, as preocupações com as despesas de capital, a dívida e o fluxo de caixa livre negativo limitaram a resposta positiva do mercado.
Os mercados europeus também encerraram em queda, com o STOXX Europe 600 a recuar 1,66% e o FTSE 100 a ceder 1,67% ao longo da semana, apesar de ter recuperado 0,4% na sexta-feira.
Os mercados de obrigações soberanas sofreram pressão vendedora, com a inflação persistente e as expectativas de política monetária mais restritiva a empurrarem as yields em alta.
A yield do Tesouro norte-americano a 10 anos terminou perto dos 4,97%, enquanto a yield a dois anos subiu para cerca de 4,60%. A pressão vendedora estendeu-se a nível internacional, com a yield das obrigações soberanas japonesas a 10 anos a encerrar próxima dos 3%, a yield dos gilts britânicos a 10 anos em torno dos 5,35% e a yield equivalente alemã perto dos 3,50%.
A subida generalizada das yields soberanas refletiu a crescente preocupação de que a inflação persistente possa manter as taxas de juro elevadas em várias economias importantes.
O Brent subiu aproximadamente 8,7% ao longo da semana para US$ 104,61 por barril, uma vez que ataques a petroleiros, rotas marítimas e instalações energéticas intensificaram as preocupações com a perturbação prolongada do fornecimento proveniente do Médio Oriente.
O ouro moveu-se em sentido contrário, recuando cerca de 1,5% ao longo da semana, à medida que as yields mais elevadas do Tesouro e as expectativas mais fortes de um aumento de taxa da Reserva Federal reduziram o apelo dos ativos sem rendimento.
Desempenho Setorial
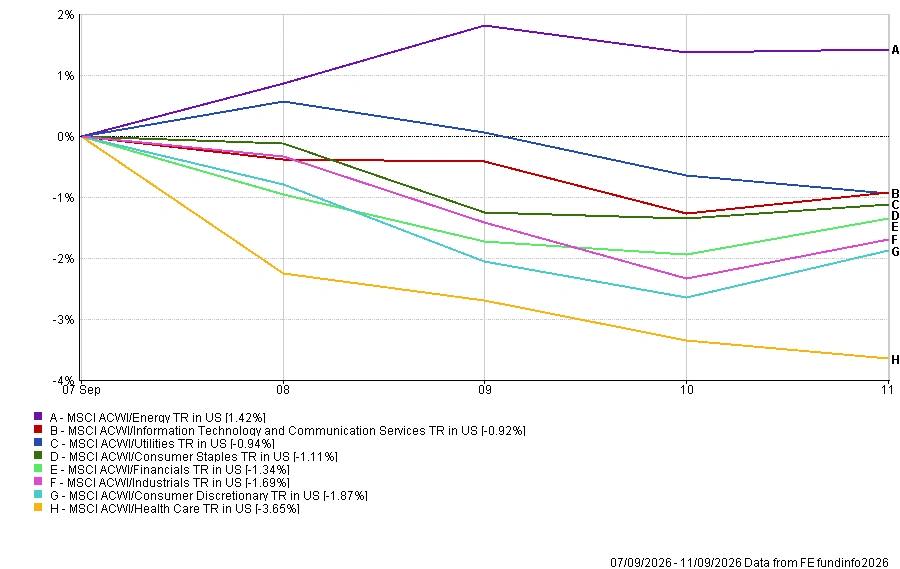
Os dados setoriais da FE Analytics refletiram o impacto do choque petrolífero da semana, com a Energia a ser o único setor a terminar em alta.
A Energia foi o único setor a terminar em alta, ganhando 1,42% à medida que o Brent subiu acima dos US$ 100 por barril. Tecnologias de Informação e Serviços de Comunicação recuaram 0,92%, enquanto os Serviços Públicos caíram 0,94%.
Os Bens de Consumo Básico recuaram 1,11% e os Serviços Financeiros perderam 1,34%. Os Industriais caíram 1,69%, enquanto o Consumo Discricionário recuou 1,87%, com os custos de combustível mais elevados e as condições financeiras mais apertadas a penalizarem as empresas voltadas para o consumidor.
Os Cuidados de Saúde foram o setor com pior desempenho, caindo 3,65%. A fraqueza nas principais empresas farmacêuticas, incluindo uma queda acentuada da Novartis na sequência de reveses no desenvolvimento de medicamentos, contribuiu para o desempenho inferior do setor.
Desempenho Setorial de 7 a 11 de Setembro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 11 de setembro de 2026.
Mercados Regionais
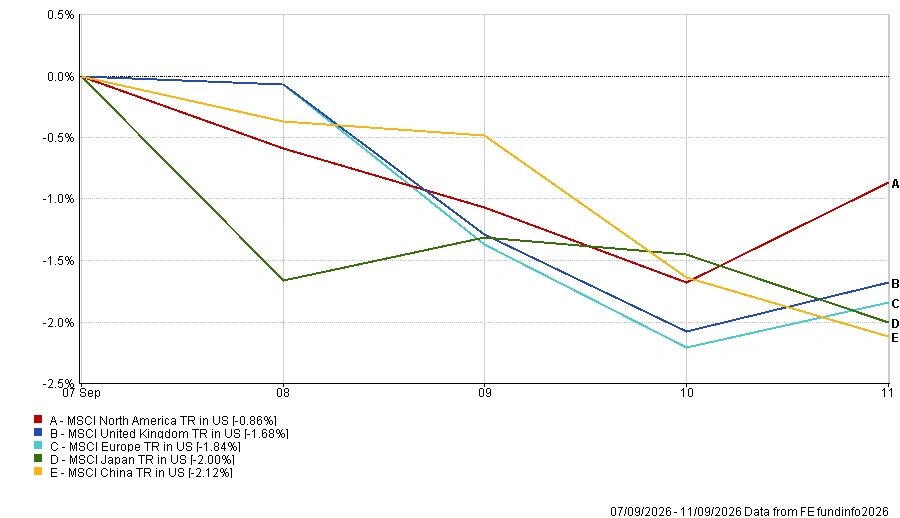
As cinco regiões cobertas pela FE Analytics registaram quedas durante a semana, com os preços de energia mais elevados, o aumento das yields das obrigações e as expectativas de política monetária mais restritiva a penalizarem as ações globais.
A América do Norte foi a região mais resiliente, apesar de cair 0,86%, refletindo o desempenho comparativamente sólido das ações norte-americanas. O Reino Unido recuou 1,68%, enquanto a Europa caiu 1,84%, com os preços de energia mais elevados, os custos de financiamento e o aumento de taxa do BCE a pesarem sobre o sentimento.
O Japão recuou 2,00%, embora a valorização do iene tenha amortecido a queda quando os retornos foram convertidos em dólares norte-americanos. A China foi a região mais fraca, caindo 2,12%, uma vez que os dados comerciais sólidos não conseguiram compensar as preocupações em torno da procura interna e das condições financeiras globais mais apertadas.
Desempenho Regional de 7 a 11 de Setembro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 11 de setembro de 2026.
Mercados Cambiais
Os mercados cambiais refletiram a divergência nas expectativas de política monetária, com o iene japonês a registar o movimento mais expressivo entre as principais divisas analisadas.
O EUR/USD moveu-se de 1,1618 para 1,1600, deixando o euro ligeiramente mais fraco. O aumento de taxa do BCE prestou inicialmente algum suporte, mas a inflação norte-americana mais forte reforçou as expectativas de aperto por parte da Reserva Federal.
O GBP/USD subiu ligeiramente de 1,3515 para 1,3520, suportado por dados de crescimento do Reino Unido acima do esperado divulgados mais tarde na semana.
O movimento mais significativo veio do iene. O USD/JPY caiu de 156,03 para 153,55, enquanto o GBP/JPY recuou de 210,99 para 207,59, à medida que as expectativas de novo aperto do Banco do Japão se fortaleceram.
Em geral, o iene foi o claro outperformer cambial da semana, refletindo as crescentes expectativas de que o Banco do Japão poderá apertar ainda mais a política monetária.
Perspetivas e a Semana Seguinte
Os bancos centrais ocupam o centro das atenções na próxima semana, com decisões de política monetária previstas da Reserva Federal, do Banco de Inglaterra e do Banco do Japão.
A Reserva Federal reúne-se a 15-16 de setembro, com os investidores focados na sua decisão sobre as taxas de juro, nas projeções económicas atualizadas e nas orientações do Presidente Kevin Warsh sobre se um aperto adicional poderá ser necessário. Após os últimos dados de inflação terem aumentado as expectativas de uma subida de taxa em setembro, a decisão poderá definir a direção dos mercados globais.
No Reino Unido, os dados do mercado de trabalho chegam na terça-feira, seguidos da inflação na quarta-feira, antes da decisão do Banco de Inglaterra na quinta-feira. Espera-se que o Banco mantenha a Bank Rate inalterada nos 3,75%, com as vendas a retalho a seguirem na sexta-feira.
O Banco do Japão anuncia a sua decisão de política monetária na sexta-feira, pouco depois dos dados de inflação nacionais, com as expectativas de novo aperto a manterem-se em foco.
Noutras paragens, as vendas a retalho, os dados do mercado imobiliário e a produção industrial nos EUA fornecerão mais evidências sobre a solidez da economia norte-americana. A China divulgará dados de produção industrial, vendas a retalho e desemprego, enquanto a zona euro publica dados de produção industrial, comércio e inflação final.
Por agora, os mercados enfrentam uma combinação difícil de custos de energia em alta, inflação persistente e expectativas de política monetária mais restritiva. Com três decisões importantes de bancos centrais pela frente, a semana que se avizinha poderá determinar se essas pressões se intensificam ou começam a aliviar.