



設備投資(CapEx)とは?今日の大型投資が明日の利益を左右する理由


CapExとは何か、そしてなぜ企業が利益の増加を報告しながらもフリーキャッシュフローが減少することがあるのか――その答えは、企業が長期投資をどのように会計処理するかにあります。
企業が工場、設備、またはテクノロジーインフラに数十億ドルを投資する場合、現金は即座に流出するにもかかわらず、そのコストは数年にわたって段階的に認識されます。これにより、収益性とキャッシュ創出の間に重要な差異が生じます。
設備投資(CapEx)が財務パフォーマンスに与える影響を理解することで、投資家は企業の支出が将来の成長を支えているのか、それともキャッシュフローや利益率に圧力をかけているのかを評価することができます。
CapExとは何か?
設備投資(キャピタルエクスペンディチャー)は、一般にCapExと呼ばれ、企業が1年以上使用することを見込んだ長期資産に対して支出する資金のことです。
これらの資産には、工場、機械設備、車両、コンピューターサーバー、データセンターなどが含まれます。
賃金や電気代といった日常的な営業費用とは異なり、CapExは通常、即座に利益から控除されるのではなく、資産として計上されます。そのコストは減価償却を通じて、各資産の耐用年数にわたって段階的に認識されます。
企業の現金支出のタイミングと財務諸表上の費用認識のタイミングが大きく異なる場合があるため、この区別は重要です。
CapExが利益とキャッシュフローに与える影響
1,000万ドルの設備を購入し、5年間使用することを見込んでいる企業を例に考えてみましょう。
企業は初年度に全額を現金で支払い、残存価値なしに耐用年数にわたって均等に設備を減価償却するものとします。
| 財務指標 | 金額 |
| 設備購入 | 1,000万ドル |
| 初期現金流出 | 1,000万ドル |
| 見込み耐用年数 | 5年 |
| 年間減価償却費 | 200万ドル |
企業は設備購入時に1,000万ドルの現金を支出します。しかし、全額を即座に費用として認識するのではなく、5年間にわたり毎年200万ドルの減価償却費を計上します。
設備の代金支払いはキャッシュフローに影響を与える一方、費用は段階的に会計上の利益を減少させます。
この差異は、フリーキャッシュフロー(FCF)を分析する際に特に重要です。
アナリストは一般に、フリーキャッシュフローを営業活動から生み出されたキャッシュから設備投資を差し引いて算出します。これにより、投資家は企業が資産に投資した後に残るキャッシュがどれだけあるかを評価することができます。フリーキャッシュフローはまた、企業価値を将来の予想キャッシュ創出に基づいて算出する割引キャッシュフロー(DCF)分析においても重要なインプットとなります。
したがって、企業が設備、インフラ、またはその他の長期投資により多くの支出を行っている場合、利益が増加している一方でフリーキャッシュフローが減少するという状況が起こり得ます。
維持CapEx vs 成長CapEx
設備投資はすべて同じ目的のために行われるわけではありません。
維持CapExとは、既存の資産を維持・更新し、事業運営を継続するために必要な支出のことです。例えば、製造業者が現在の生産能力を維持するために老朽化した機械設備を更新する場合などが該当します。
一方、成長CapExは、生産能力の追加、新技術の導入、または新市場への参入に向けた投資を指します。増大する需要に対応するために新しいデータセンターを建設するテクノロジー企業がその一例です。
維持のための支出は事業継続に不可欠な場合がある一方、成長のための支出は収益向上または効率化を支えるものであるべきことから、この区別は重要です。
ただし、企業が維持CapExと成長CapExを常に別々に開示しているとは限りません。投資家は、支出の目的を把握するために、経営陣のコメントや財務開示資料を精査する必要がある場合があります。
企業がCapExを増やす理由
企業がCapExを増加させる理由としては、生産能力の拡大、需要増加への対応、老朽化した設備の更新、新技術の導入、または新市場への参入など、さまざまな理由が考えられます。
支出の増加は、経営陣が需要の拡大を見込んでいるか、長期的に事業を改善する機会を見出していることを示している場合があります。
例えば、新たな生産設備に投資している企業はより多くの製品を製造することを見込んでいる可能性があり、コンピューティングインフラを拡充しているテクノロジー企業はより多くの顧客に対応するための準備を進めている可能性があります。
しかし、CapExの増加が必ずしも高いリターンを保証するわけではありません。
需要の伸びが予想を下回った場合、企業は新たに取得した資産を十分に活用できない可能性があります。投資が期待された収益を生み出していない場合でも、減価償却費やその他の営業コストが引き続き発生する場合があります。
これが、投資家が企業の支出額だけでなく、その支出が何を目的としているかも検討すべき理由です。
CapExが利益率に与える影響
設備投資は、初期投資が行われた後も長期にわたって収益性に影響を与える可能性があります。
償却対象資産を使用開始した際には、その耐用年数にわたって減価償却費を認識します。これらの資産の使用方法によって、減価償却費が売上原価に計上されるか、営業費用に計上されるかが決まります。
これは、減価償却費の増加が売上総利益率、営業利益率、またはその両方に影響を与える可能性があることを意味します。
製品製造に使用される機械の減価償却費は売上原価に算入される場合があり、一部の管理用資産に係る減価償却費は営業費用として計上されます。
新規投資が十分な追加収益を生み出すか、または効率性を向上させる場合、これらのコストを相殺し、収益性を支える助けとなる可能性があります。
しかし、収益の伸びが関連費用の増加に追いつかない場合、利益率が圧迫される可能性があります。
フリーキャッシュフローは、多額の投資による影響をより早い段階で示す場合があります。設備投資には現金支出が伴い、キャッシュアウトフローを引き起こします。
これは、利益の成長とキャッシュ創出が必ずしも同じ方向に動くわけではない理由を説明するうえで役立ちます。
マイクロソフト:多額の設備投資がフリーキャッシュフローと利益率に与える影響
マイクロソフトは、多額の設備投資が企業の財務パフォーマンスに与える影響を示す好例です。
同社は、クラウドコンピューティングおよび人工知能(AI)への需要に対応するため、データセンター、サーバー、チップへの投資を積極的に進めています。
マイクロソフトの会計年度は6月30日に終了します。本例において、設備投資(capex)とは、有形固定資産に充てられた現金支出を指します。
2022会計年度におけるマイクロソフトの設備投資額は239億ドルでした。2026会計年度には1,159億ドルに増加し、これは年間収益の約35%に相当します。
しかし、この大幅な支出増加は、堅調な事業成長と同時に生じました。
2026会計年度において、収益は18%増の3,318億ドルに達し、純利益は31%増の1,337億ドルとなりました。
一方、フリーキャッシュフローは異なる推移を辿りました。
2024会計年度に741億ドルのピークに達した後、2026会計年度には670億ドルに減少しました。
このコントラストは、投資家が報告利益とともにキャッシュフローを精査する理由を示しています。マイクロソフトの収益は増加し続けましたが、設備投資後に残る現金は2年前を下回りました。
収益性に対する長期的な影響も重要です。
マイクロソフトの売上総利益率は、2024会計年度の69.8%から2026会計年度の67.9%に低下しました。減価償却費を含むインフラ関連コストの上昇がこの変動に寄与した可能性がありますが、利益率には複数の要因が影響します。
中心的な問いは、これらの投資がそのコストに見合う十分な追加収益、処理能力、および効率性を生み出せるかどうかです。
その結果は将来の需要と事業パフォーマンスによって決まるものであり、事前に知ることはできません。
マイクロソフトの設備投資とフリーキャッシュフロー:2022年〜2026年
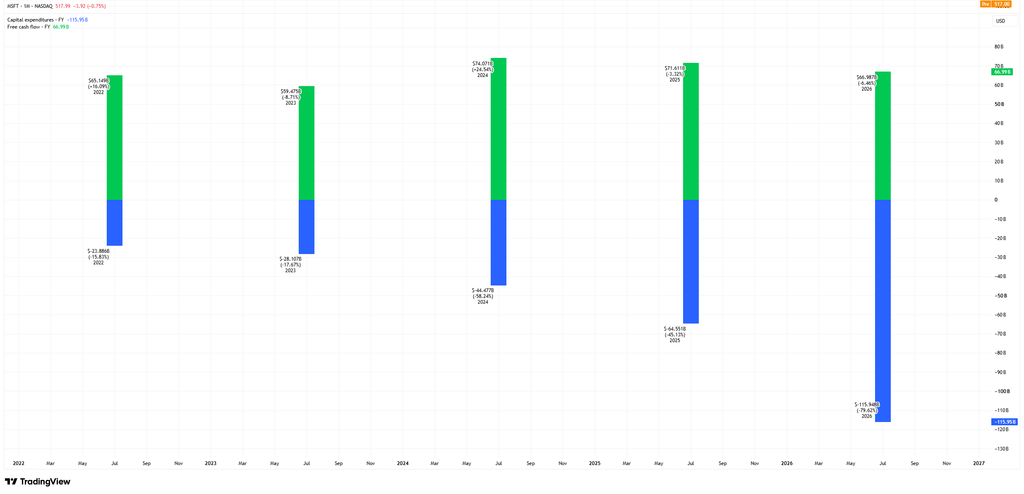
出所・方法論:TradingView。本チャートは、2022年から2026年の各会計年度におけるマイクロソフトの年間設備投資額とフリーキャッシュフローを比較したものです。本チャートは、両指標を10億米ドル単位の縦棒グラフで表示しています。設備投資額は、TradingViewがキャッシュアウトフローとして記録しているため、マイナス値で表示されています。マイクロソフトは、6月30日に終了する会計年度に各年次数値を帰属させています。各データポイントは会計年度末時点でプロットされているため、カレンダー軸上の位置が会計年度のラベルと完全には一致しない場合があります。TradingViewの標準化された財務データは、プロバイダーの方法論および分類の違いにより、マイクロソフトの開示書類に直接記載された数値と異なる場合があります。また、過去の数値が修正される場合もあります。過去のパフォーマンスは、将来のパフォーマンスの信頼できる指標ではありません。データは2026年11月17日時点のものです。
本チャートは、マイクロソフトの増加する設備投資額と、投資後に残るフリーキャッシュフローとの差異を示しています。
設備投資額は、2022会計年度の約239億ドルから2026会計年度の約1,159億ドルに増加しました。同期間のフリーキャッシュフローは、2022会計年度の約651億ドルから2023会計年度の約595億ドルに移行した後、2024会計年度には741億ドルに回復し、2026会計年度には670億ドルに減少しました。
投資支出が大幅に増加した一方、フリーキャッシュフローは同様の上昇軌道をたどりませんでした。
これは、マイクロソフトの支出が最終的に魅力的なリターンをもたらすかどうかを示すものではありません。本分析は、企業の財務状況と投資戦略を評価する際に、設備投資とフリーキャッシュフローを合わせて検討すべき理由を示しています。
チャートで使用されている標準化された数値は、マイクロソフトの財務報告書に直接開示された数値と異なる場合があります。
まとめ
設備投資は、企業の事業運営と将来の成長を支える資産への投資を意味します。支払いが行われると現金は減少しますが、減価償却対象資産のコストは数年にわたって認識されます。
この違いは、企業が増益を報告しながらもフリーキャッシュフローが減少する理由を説明するうえで役立ちます。マイクロソフトのAIおよびクラウドインフラへの投資は、多額の設備投資が堅調な利益成長とキャッシュ創出への圧力と同時に生じ得ることを示しています。
投資家にとっての問いは、企業がいくら支出するかということだけではなく、その支出が長期にわたって十分なリターンを生み出す可能性があるかどうかです。したがって投資家は、収益成長率、フリーキャッシュフロー、利益率、および経営陣による投資判断の説明とあわせて設備投資を検討すべきです。