



インフレ圧力の高まりとNvidiaの変動がテクノロジー株に影響 | 週間マーケットレポート:2026年11月9日〜13日


世界の市場は、根強いインフレ、債券利回りの上昇、そして人工知能をめぐる不確実性が続くなか、今週も難しい局面を迎えました。予想を上回る米消費者物価指数の結果がFRBによる追加引き締め観測を強める一方、Nvidiaの経営トップ交代がテクノロジー株の重荷となりました。
金曜日の下落にもかかわらず、米欧の主要株価指数は週間ベースで上昇して取引を終えました。一方、原油と金は下落し、米ドルは主要通貨に対して上昇しました。
経済概況
インフレデータと金利見通しの変化が今週の市場を方向付けました。米国、英国、欧州、中国における動向は、世界経済の見通しに対するさらなる示唆を与えました。
米インフレ強化が利上げ観測を後押し
米消費者物価は10月に前月比0.4%上昇し、9月の0.6%上昇に続く結果となり、市場予想の0.3%を上回りました。食品とエネルギーを除くコアインフレは0.3%の上昇でした。
CPIの大半の指標について前年比データが公表されなかった背景には、2025年の政府機関閉鎖により同年10月分の比較可能なデータが収集できなかったことがあります。
FRB理事のクリストファー・ウォラー氏は発表前に、コアインフレが0.3%以上となった場合は0.5ポイントの利上げを検討すべきとの見解を示していました。報告書の発表を受け、市場は12月の0.25ポイント利上げを完全に織り込む一方、0.5ポイント利上げにはより低い確率を付けています。
生産者物価は10月に前月比0.3%上昇し、前年比では6.5%上昇しました。前年比の上昇率は2022年11月以来最大となりましたが、月次の数字は予想をわずかに下回りました。
これらの発表はいずれも、インフレ圧力が米国の高金利環境を長期化させかねないとの懸念を強める結果となりました。
英国・欧州の成長は底堅さを維持
英国のGDPは第3四半期に0.7%増加し、第2四半期の0.5%成長に続く結果となりました。サービス業が0.9%拡大した一方、建設業の生産は減少しました。また、9月単月でも0.2%の成長を記録しました。
こうした数字は、イングランド銀行が11月初めに政策金利を4.00%へ引き上げた後も、追加利上げが必要となる可能性を示唆しています。
ユーロ圏のGDPは第3四半期に0.4%成長し、第2四半期の0.6%からは鈍化しました。一方、雇用は前四半期から横ばいでした。
中国、個人消費の低迷に直面
中国の消費者物価上昇率は10月に0.7%へ低下し、9月の0.9%から鈍化しました。これは家計需要の低迷を反映しています。
生産者物価は前年比5.7%上昇し、2022年6月以来最速のペースとなりました。世界的なエネルギーコストの上昇が製造業者への圧力を高めたことが要因です。
全体として経済成長は底堅さを維持しましたが、根強いインフレと高止まりするエネルギーコストが、主要中央銀行による金融引き締め政策の維持あるいは追加利上げへの観測を強める結果となりました。
株式・債券・コモディティ
米国株式は週末にかけて軟調となりましたが、週間ベースでは上昇を記録しました。一方、米国債利回りの上昇とドル高がコモディティの重荷となりました。
株式
米国株式は金曜日に下落したものの、週間ベースでは上昇しました。S&P 500は2.5%上昇、ナスダック総合指数は2.3%高、ダウ・ジョーンズ工業株平均は2.1%上昇しました。
週後半には、NvidiaのCEOジェンスン・フアン氏の辞任を受けてテクノロジー株が売り圧力にさらされました。これにより、人工知能関連の中核を担う同社の先行きに不透明感が広がりました。
Nvidia株は週間で約12.8%下落しました。金曜日はS&P 500が0.4%下落、ナスダックが0.9%下落した一方、ダウは0.1%の小幅上昇となりました。
欧州株式は相対的に堅調でした。STOXX Europe 600は2.44%上昇して史上最高値で週を終えたほか、FTSE 100も2.14%上昇しました。
AI関連株への相対的に低い依存度、堅調な企業業績、ならびに保険会社・石油生産会社・ディフェンシブ銘柄への需要が上昇を支えました。
債券
インフレデータが追加的な金融引き締め観測を強めるなか、国債利回りは上昇しました。
米10年国債利回りは週間で約29ベーシスポイント上昇し、5.15%近辺で取引を終えました。金利見通しに対する感応度が特に高い2年国債利回りは、約37ベーシスポイント上昇して4.88%となりました。
利回りの上昇は、FRBがどこまで金融引き締めを進める必要があるかについて、投資家が見通しを再評価していることを反映しています。
コモディティ
ブレント原油は金曜日に1バレルあたり95.84米ドルで引けとなり、週間では約2.5%下落しました。
供給過剰への懸念と中東の地政学的リスクの一時的な後退が、中東のエネルギーインフラをめぐる不確実性を上回る形となりました。
金先物も大幅に下落し、1トロイオンスあたり3,880米ドル近辺で引けとなり、週間で4%超の損失となりました。
債券利回りの上昇、米ドル高、そしてFRBによる追加引き締め観測が、利息を生まない金属である金への需要を押し下げました。
セクター別パフォーマンス
原油価格が下落するなかもエネルギーセクターが世界のセクター別上昇率トップとなった一方、一般消費財セクターは唯一週間で下落して取引を終えました。
MSCI ACWI エネルギー(米ドルベース、トータルリターン)は3.35%上昇し、週間ベースで下落したものの依然として高水準を維持した原油価格が支援材料となりました。生活必需品セクターは1.42%上昇し、需要が比較的安定した企業群の相対的な堅調さを示しました。金融セクターは債券利回りの上昇を追い風に0.70%の上昇となりました。
情報技術・コミュニケーション・サービスセクターはNvidiaをめぐる不確実性にもかかわらず0.34%上昇しました。資本財・サービスセクターは0.31%高、公益事業セクターは0.30%高、ヘルスケアセクターは0.07%の小幅上昇となりました。
一般消費財セクターは最も弱いパフォーマンスとなり、1.11%下落して市場全体を下回りました。
セクター別パフォーマンス 2026年11月9日〜13日
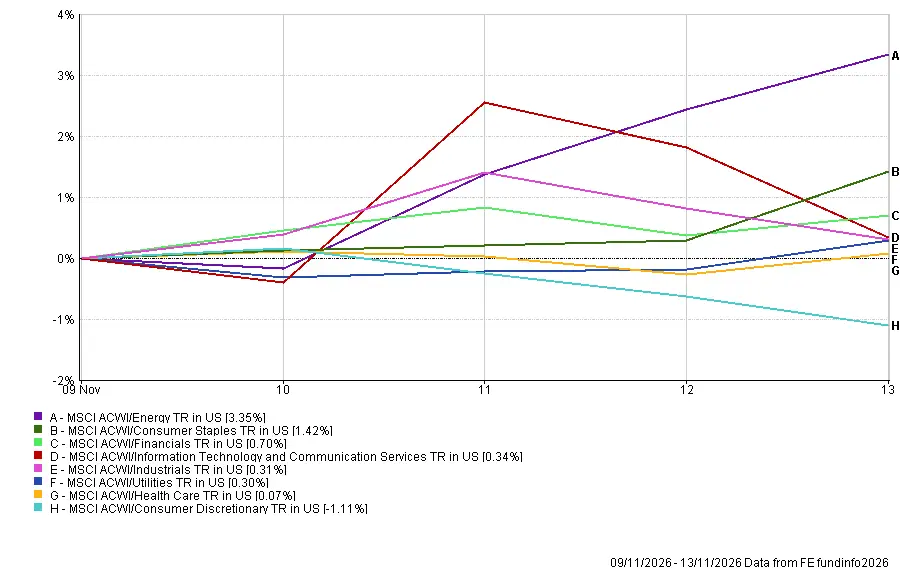
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年11月13日時点。
地域別市場
地域別パフォーマンスでは日本が首位となった一方、中国はテクノロジー規制をめぐる懸念が国内需要の弱さを示す兆候と重なり、最大の下落を記録しました。
MSCI Japan TR(米ドルベース)は2.08%上昇し、地域別指数の中で最高のパフォーマンスを示しました。北米がわずか0.14%の上昇で続きました。
MSCI United Kingdom TR(米ドルベース)は0.06%下落し、MSCI Europeは0.35%下落しました。これらのリターンは欧州および英国の現地通貨建て指数が記録した上昇とは異なっており、その一因はユーロおよびポンドが対米ドルで下落したことにあります。
中国は最も弱い地域となり、MSCI China TR(米ドルベース)は4.38%下落しました。
Nvidiaをめぐる動向により、中国のクラウド企業が先端半導体へのアクセスに関してより厳しい米国の規制に直面する可能性への懸念が高まりました。アリババは木曜日に約7%下落し、弱い消費者物価インフレが国内需要の低迷に対する懸念を強めました。
地域別パフォーマンス 2026年11月9日〜13日
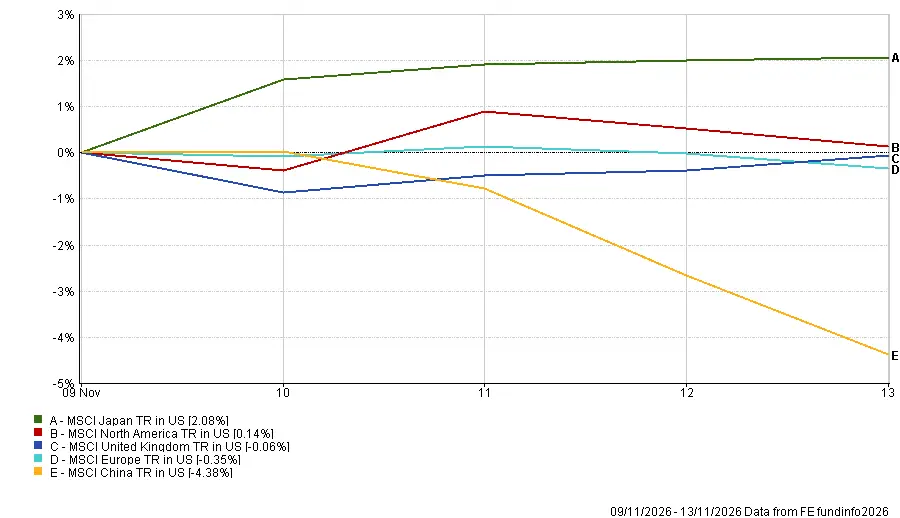
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年11月13日時点。
為替市場
インフレの高止まりと米国債利回りの上昇が連邦準備制度の追加引き締め観測を強めるなか、米ドルはユーロ、ポンド、円に対して上昇しました。
月曜日の始値と金曜日の終値を比較すると:
- EUR/USD 1.1138 → 1.1023:米国の金利上昇期待が強まるなか、ユーロは対ドルで下落しました。
- GBP/USD 1.3361 → 1.3217:英国のGDP指標が堅調だったにもかかわらず、ドル高が国内経済データによる支援を上回り、ポンドは下落しました。
- USD/JPY 158.36 → 159.69:米国債利回りの上昇を背景に、円は対ドルで下落しました。
- GBP/JPY 211.73 → 211.05:ポンドの下落が対ドルでの円の下落を上回り、ポンドは対円で下落しました。
総じて、米国の金利が長期にわたって高水準を維持する可能性への期待に支えられ、ドルは主要3通貨ペアすべてに対して上昇しました。
今後の見通しと来週の予定
11月16日〜20日の週は、連邦準備制度の政策とAI投資の見通しが引き続き市場センチメントの中心となるなか、さらなる経済指標の発表と企業関連の動向が予定されています。
主な予定:
- 月曜日:日本の第3四半期GDP速報値の発表に続き、中国の鉱工業生産、小売売上高および投資指標が発表されます。
- 火曜日:英国の労働市場指標とともに、米国の小売売上高および鉱工業生産が発表されます。Nvidiaは米国市場の引け後に四半期決算を発表します。
- 水曜日:英国のインフレ指標と連邦準備制度の10月会合の議事録が公表されます。
- 金曜日:英国の小売売上高が発表されるほか、週の後半には日本のインフレデータも公表される予定です。
投資家は、直近の米国インフレデータが発表される前に会合が開催されたことを念頭に置きながらも、追加利上げへの支持を示す証拠を求めてFed議事録を精査するでしょう。
Nvidiaの決算については、特に同社の経営体制の変更を受けて、AIチップへの需要および主要顧客による支出の状況を示す証拠として注目が集まるでしょう。
英国のインフレおよび雇用指標はイングランド銀行が再度の利上げを行う必要があるかどうかを市場が判断する材料となり、中国および日本の経済データはアジア全域の状況をより深く把握するための手がかりとなるでしょう。
インフレが金利への圧力を維持し、Nvidiaの決算発表が迫るなか、来週は借入コストの上昇とAI投資をめぐる不透明感が続くなかで株式市場がその上昇を維持できるかどうかが試されることになるでしょう。