



通胀压力上升,英伟达高层变动拖累科技板块 | 每周市场回顾:2026年11月9日至13日


全球市场又经历了一周持续通胀、债券收益率上升以及人工智能不确定性的考验。强于预期的美国消费者价格数据强化了市场对美联储进一步收紧货币政策的预期,而英伟达领导层变动则对科技股构成拖累。
尽管周五出现下跌,美国及欧洲主要股指本周仍收涨。与此同时,油价与金价下跌,美元兑主要货币走强。
经济概况
本周通胀数据及利率预期的变化主导了市场走势,美国、英国、欧洲及中国的最新动态为全球经济前景提供了进一步参考。
美国通胀强化加息预期
美国10月消费者价格环比上涨0.4%,此前9月涨幅为0.6%,高于0.3%的预期。剔除食品和能源的核心通胀率环比上涨0.3%。
由于2025年政府停摆导致当年10月无法采集可比数据,大多数CPI指标的同比数据无法获取。
美联储理事克里斯托弗·沃勒在数据发布前曾表示,若核心通胀达到0.3%或更高,应考虑加息50个基点。报告发布后,市场已完全消化12月加息25个基点的预期,同时对加息50个基点的可能性赋予较小概率。
10月生产者价格环比上涨0.3%,同比上涨6.5%。同比涨幅为2022年11月以来最大,但月度数据略低于预期。
上述数据综合强化了市场对通胀压力可能使美国利率持续处于高位的担忧。
英国及欧洲经济增长保持韧性
英国第三季度GDP增长0.7%,此前第二季度增长0.5%。服务业扩张0.9%,建筑业产出有所下滑。9月经济环比亦增长0.2%。
上述数据显示,英国央行在11月初将基准利率上调至4.00%后,可能需要再度加息。
欧元区第三季度GDP增长0.4%,低于第二季度的0.6%,就业人数与上季度持平。
中国面临消费需求疲软压力
中国10月消费者通胀率从9月的0.9%回落至0.7%,反映出居民消费需求低迷。
生产者价格同比上涨5.7%,创2022年6月以来最快增速,全球能源成本上升加大了对制造商的压力。
总体而言,经济增长保持韧性,但持续的通胀压力和居高不下的能源成本强化了市场对主要央行将维持限制性货币政策或进一步加息的预期。
股票、债券与大宗商品
美国股市本周录得周度涨幅,尽管周末收盘走弱;与此同时,美债收益率上升及美元走强对大宗商品形成压制。
股票
美国股市本周整体上涨,尽管周五出现下跌。标普500指数上涨2.5%,纳斯达克综合指数上涨2.3%,道琼斯工业平均指数上涨2.1%。
本周后段,科技股承压,原因在于英伟达首席执行官黄仁勋宣布辞职,令这家人工智能领域最具代表性的巨头公司前景充满不确定性。
英伟达股价本周累计下跌约12.8%。周五,标普500指数下跌0.4%,纳斯达克指数下跌0.9%,道指则小幅上涨0.1%。
欧洲股市表现更为强劲。STOXX欧洲600指数上涨2.44%,收于历史新高,富时100指数上涨2.14%。
欧洲市场对AI相关股票的敞口较低,加之强劲的企业业绩以及对保险公司、石油生产商和防御性板块的需求,共同支撑了市场上涨。
债券
通胀数据强化了市场对进一步货币政策收紧的预期,推动政府债券收益率走高。
美国10年期国债收益率本周收于5.15%附近,周内上涨约29个基点。对利率预期尤为敏感的2年期国债收益率上涨约37个基点至4.88%。
收益率上升反映出投资者对美联储可能需要进一步收紧货币政策程度的重新评估。
大宗商品
布伦特原油周五收于每桶95.84美元,本周累计下跌约2.5%。
对供应过剩的担忧以及中东地缘政治风险的即时威胁减弱,抵消了市场对中东能源基础设施不确定性的顾虑。
黄金期货亦大幅下跌,收于每盎司3,880美元附近,本周累计跌幅逾4%。
债券收益率上升、美元走强以及市场对美联储收紧政策的预期,共同削弱了对这一无息金属资产的需求。
板块表现
尽管原油价格下跌,能源板块仍领涨全球各板块,非必需消费品板块是本周唯一收跌的板块。
以美元计算的MSCI全球能源全收益指数上涨3.35%,受油价尽管周内下跌但仍处于高位的支撑。必需消费品板块上涨1.42%,反映出需求相对稳定的企业表现较强,金融板块在债券收益率上升的背景下上涨0.70%。
尽管英伟达事件带来不确定性,信息技术及通信服务板块仍上涨0.34%。工业板块上涨0.31%,公用事业板块上涨0.30%,医疗保健板块小幅上涨0.07%。
非必需消费品板块表现最弱,下跌1.11%,落后于大盘整体表现。
板块表现:2026年11月9日至13日
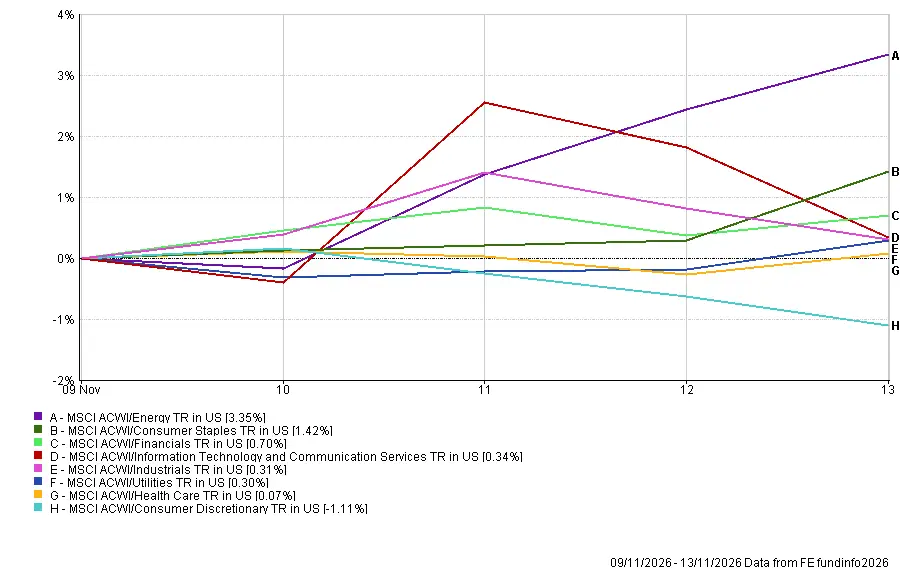
来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年11月13日。
地区市场
日本在地区表现中领跑,而中国跌幅最深,科技限制方面的担忧加剧了国内需求疲软的迹象。
MSCI日本指数(美元总回报)上涨2.08%,成为表现最强劲的地区指数。北美紧随其后,小幅上涨0.14%。
MSCI英国指数(美元总回报)下跌0.06%,MSCI欧洲指数下跌0.35%。这些回报与欧洲及英国本地指数的涨幅存在差异,部分原因在于欧元和英镑兑美元走软。
中国表现最为疲弱,MSCI中国指数(美元总回报)下跌4.38%。
围绕英伟达的最新动态引发市场担忧,中国云计算企业或将面临美国更严格的先进芯片获取限制。阿里巴巴周四下跌约7%,疲软的居民通胀数据进一步强化了市场对国内需求低迷的忧虑。
2026年11月9日至13日地区表现
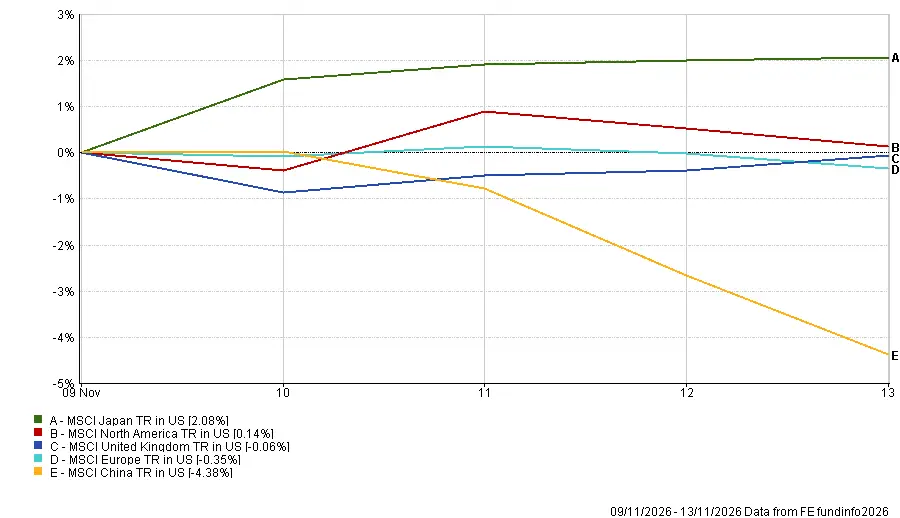
来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年11月13日。
外汇市场
随着通胀走高和美国国债收益率上升强化了市场对美联储进一步收紧政策的预期,美元兑欧元、英镑和日元全面走强。
以下为周一开盘价与周五收盘价的比较:
- EUR/USD 1.1138 → 1.1023:随着美国加息预期增强,欧元兑美元走软。
- GBP/USD 1.3361 → 1.3217:英镑下跌,尽管英国GDP数据表现强劲,但美元走强盖过了国内经济数据提供的支撑。
- USD/JPY 158.36 → 159.69:在美国国债收益率上升的背景下,日元兑美元走软。
- GBP/JPY 211.73 → 211.05:英镑兑日元走软,英镑的跌幅超过日元兑美元的跌幅。
总体而言,美元在三大主要货币对中全面上涨,受市场预期美国利率可能长期维持高位的支撑。
市场展望与未来一周
11月16日至20日当周将有更多经济数据发布及企业动态披露,美联储政策走向及人工智能投资前景仍是主导市场情绪的核心议题。
重要事件包括:
- 周一:中国工业生产、零售销售及投资数据,以及日本第三季度GDP初步数据。
- 周二:美国零售销售及工业生产数据,以及英国劳动力市场数据。英伟达将于美国股市收盘后公布季度业绩。
- 周三:英国通胀数据及美联储10月会议纪要。
- 周五:英国零售销售数据,以及本周后段将公布的日本通胀数据。
投资者将从美联储会议纪要中寻找支持进一步加息的证据,但需注意该会议召开时最新美国通胀数据尚未发布。
英伟达的业绩也将受到密切关注,市场将从中寻找人工智能芯片需求及主要客户支出情况的证据,尤其是在该公司发生领导层变动之后。
英国通胀及就业数据将有助于市场评估英格兰银行是否需要再度加息,而来自中国和日本的经济数据则将进一步揭示亚洲整体经济状况。
在通胀持续对利率构成压力、英伟达业绩即将公布之际,未来一周将考验股票市场能否在借贷成本高企及人工智能投资不确定性的背景下维持涨势。