大宗商品价格如何影响企业利润


大宗商品价格对公司利润具有重大影响,涵盖从能源生产商的营业收入到航空公司、制造商及食品企业所面临的成本等各个方面。
大宗商品是经济体系中广泛使用的基础原材料,包括石油、天然气、金属以及小麦、咖啡、棉花和糖等农产品。其价格随供求关系、天气状况、地缘政治事件、生产决策、库存水平及汇率波动而起伏。
然而,财务影响取决于企业使用或生产该大宗商品的方式。生产商可能受益于较高的销售价格,而采购同一商品的企业则可能面临成本上升和利润空间承压的局面。
大宗商品价格如何影响生产商
大宗商品生产商通过出售其开采、种植或加工的原材料获取收入。
以一家假设的石油生产商为例,该公司销售1,000万桶石油。若售价从每桶70美元升至90美元,而产量保持不变,其收入将按以下方式增加:
| 每桶70美元时 | 每桶90美元时 | |
| 石油产量 | 1,000万桶 | 1,000万桶 |
| 销售价格 | $70 | $90 |
| 总收入 | 7亿美元 | 9亿美元 |
| 收入增幅 | — | 2亿美元 |
本示例为简化假设,仅供教育目的使用,不代表任何实际公司的情况。
然而,额外的2亿美元并不会自动转化为利润。公司仍需支付薪酬、税款、运输费用、维护开支及其他生产成本。
大宗商品价格如何影响采购方
许多企业在运营过程中需要采购大宗商品。
航空公司购买燃油,食品企业采购农产品,制造商则使用金属、能源和化工原料。
若大宗商品价格上涨,生产商品或提供服务的成本可能随之增加。当企业缺乏将额外成本转嫁给客户的定价权时,利润空间可能遭到压缩。
大宗商品价格下跌则可能产生相反的效果——它可能削弱生产商的收入,同时降低采购该商品的企业的成本。
为何产量与成本仍至关重要
大宗商品价格只是生产商财务表现的一个组成部分。
由于维护检修、运营问题、天气干扰或储量下降,企业可能在获得较高售价的同时产量有所减少。
生产成本也可能因薪资上涨、能源价格攀升、设备支出增加或税负加重而提高。因此,即便大宗商品的市场价格上涨,利润也可能出现下滑。
因此,投资者可能会综合考量售价、产量、生产成本、利润空间及现金流等因素。
套期保值如何降低大宗商品价格风险
大宗商品套期保值是指通过使用金融合约或其他安排,降低对未来价格波动的敞口。
生产商可以提前约定以固定价格出售其部分未来产量;采购方同样可以安排以预定价格购买大宗商品。
这有助于提高未来收入或成本的可预测性。然而,这也可能限制企业从有利价格变动中获取的即时收益。
因此,财经新闻中报道的价格可能与企业实际收取或支付的价格存在差异。
壳牌:大宗商品价格如何影响公司利润
壳牌是一个颇具参考价值的案例,其业绩受石油和天然气价格、产量、炼油利润、化工利润及能源交易状况等多重因素影响。
壳牌2020年至2022年间的财务表现,清晰呈现了能源市场状况变化如何影响收入、盈利能力和现金流。
壳牌2020年至2022年间的财务表现,清晰呈现了能源市场状况变化如何影响收入、盈利能力和现金流。
| 指标 | 2020 | 2021 | 2022 |
| 布伦特原油平均价格 | ~$42/桶 | ~$71/桶 | ~$101/桶 |
| 营业收入 | 1,805亿美元 | 2,615亿美元 | 3,813亿美元 |
| 归属股东净利润 | −217亿美元 | 201亿美元 | 423亿美元 |
| 经营活动现金流 | 341亿美元 | 451亿美元 | 684亿美元 |
2020年,新冠疫情削弱了能源需求,导致油价大幅下跌。壳牌公布了大额归属股东亏损,但大宗商品价格下跌并非唯一原因。其业绩还反映了重大会计费用的影响,包括对部分资产账面价值进行的减值处理。
随着经济活动和能源需求逐步回暖,2021年市场状况有所改善。油价上涨与收入增长、盈利能力提升及经营现金流扩大相互印证。
2022年,随着全球能源市场趋紧,复苏势头进一步增强。布伦特原油价格继续攀升,壳牌报告的收入、归属股东净利润及经营现金流均大幅增长。
上述业绩表明,大宗商品价格上涨有助于支撑能源生产商的财务表现。然而,天然气价格、产量、炼油利润、交易活动、税负、成本及会计费用等因素同样对壳牌的业绩产生了影响。
2022年后,随着能源价格从此前高位回落,壳牌的营收和利润有所下滑。归属于股东的收益于2023年降至194亿美元,2024年进一步降至161亿美元,随后于2025年回升至178亿美元。
壳牌表示,2025年业绩受到已实现油价及液化天然气价格下降、交易与优化利润率走弱以及化工品利润率收窄等因素的影响。销售量增加、运营费用降低以及税务方面的有利变动在一定程度上抵消了上述压力。这说明,不应将大宗商品价格视为利润变动的唯一解释因素。
下图对壳牌年度营收与标准化净利润进行了较长周期的比较,展示了2020年至2025年间两项指标的变化情况。
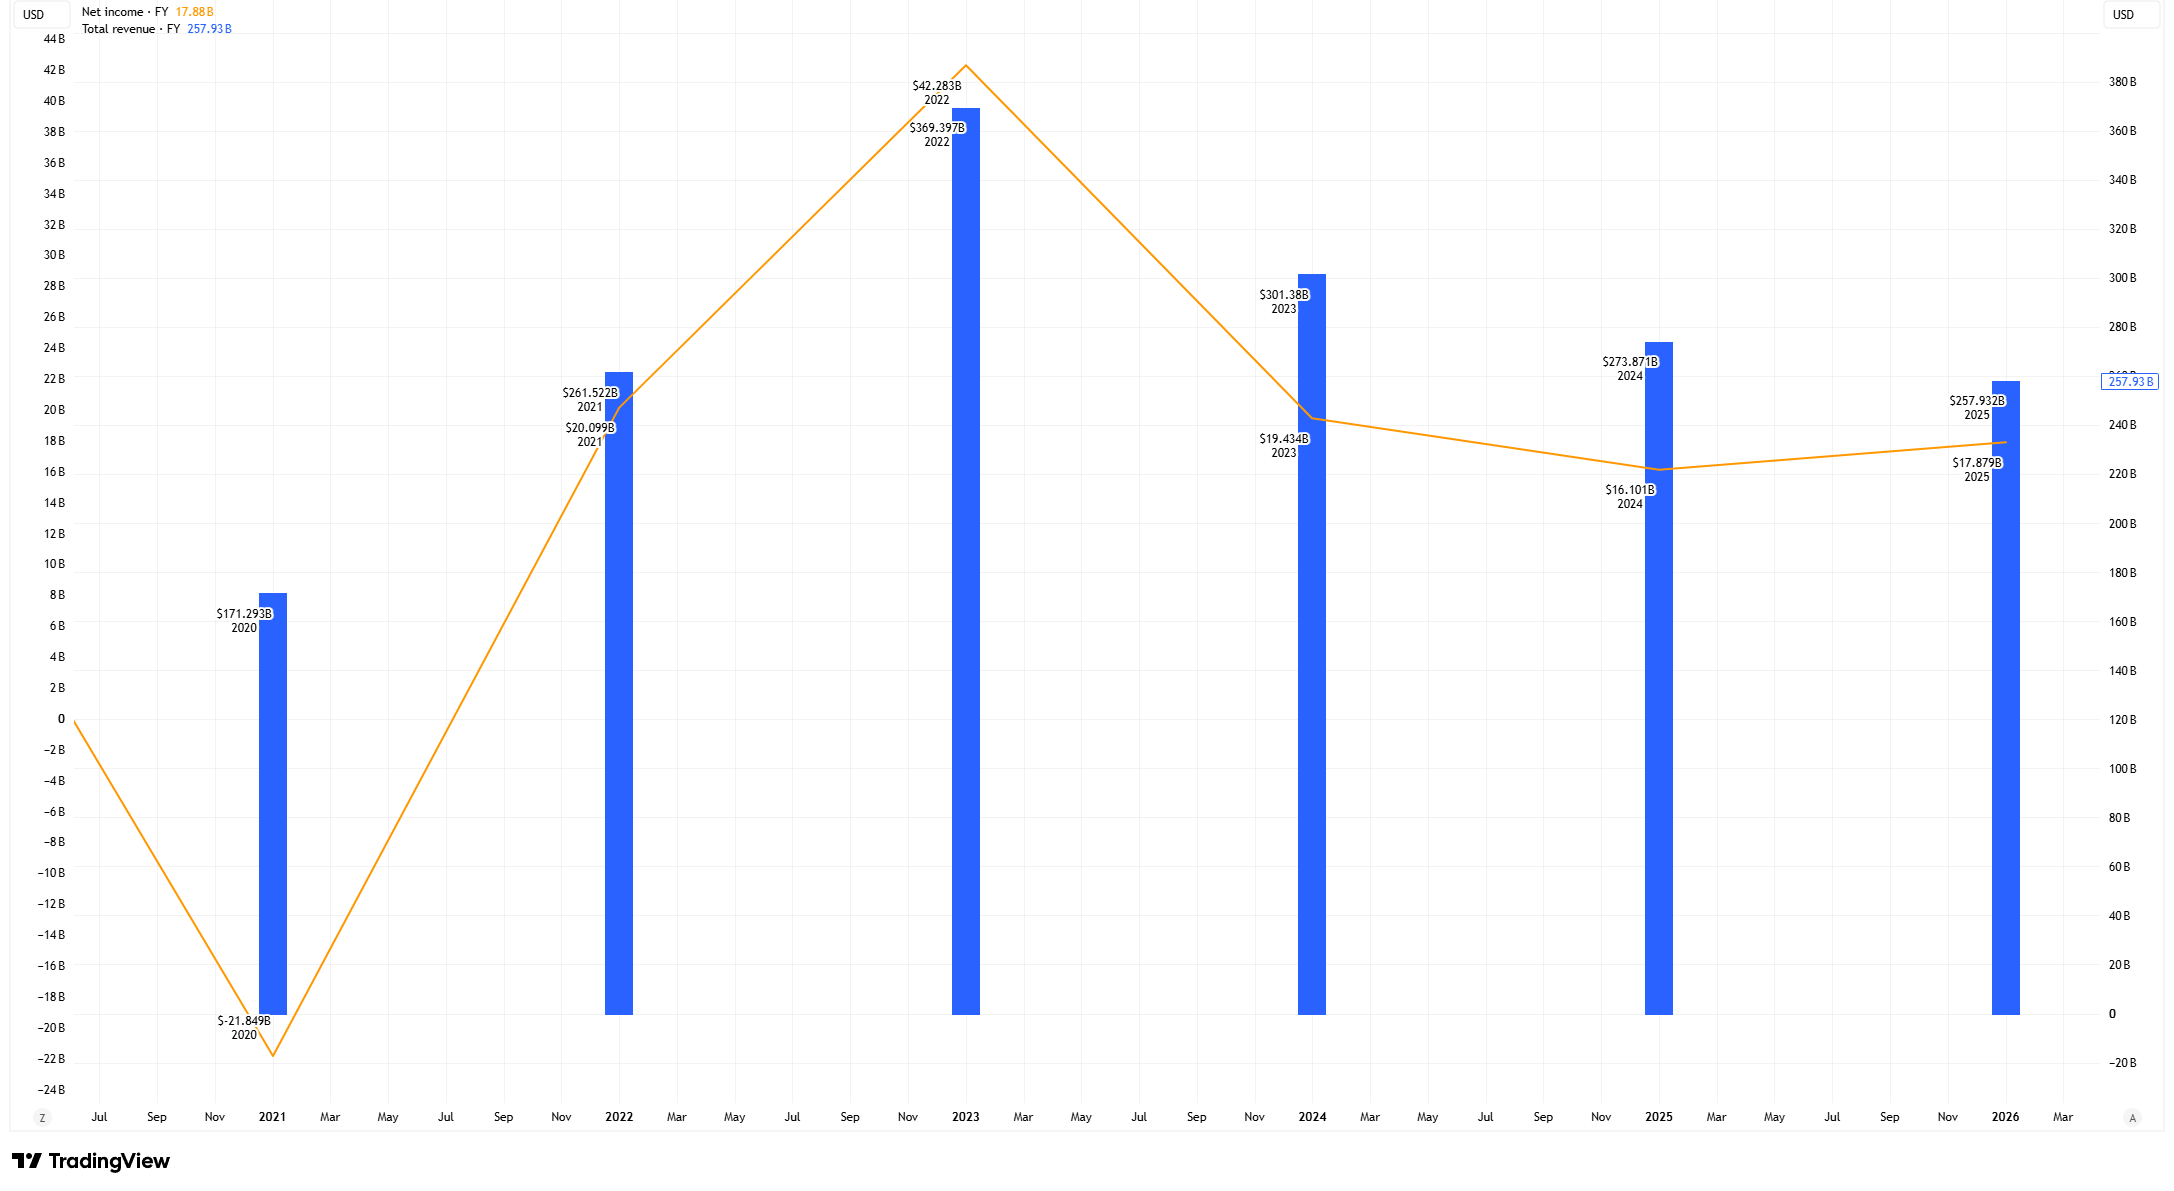
来源与方法论:TradingView。本图表比较了壳牌2020至2025财年的年度总营收与标准化净利润。总营收以十亿美元为单位,以蓝色柱状图显示于右侧纵轴。标准化净利润以十亿美元为单位,以橙色折线显示于左侧纵轴。年度数据按壳牌财政年度标注。每个数据点标注于其财政年度末,因此FY2025的数据点显示于2026标签上方。TradingView的标准化财务数据可能因数据提供商的方法论与分类方式不同,而与壳牌财务申报中直接披露的数据存在差异。历史数据亦可能经过修订。数据截至2026年10月27日。
壳牌的标准化营收从2020年的约1,713亿美元增至2022年的3,694亿美元,而标准化净利润则从约218亿美元的亏损转为423亿美元的盈利。随着能源市场环境趋于平稳,两项指标于2023年和2024年均有所下滑,但其他业务因素亦对业绩产生了影响。
上述标准化数据与壳牌在其财务报表中披露的营收数字存在差异,这反映了数据提供商在方法论与分类方式上的不同。
大宗商品价格分析的局限性
大宗商品价格仅是影响企业盈利能力的因素之一。产量变化、运营成本、套期保值安排、税收、汇率以及更广泛的市场环境均可对财务业绩产生影响。
较高的大宗商品价格并不能保证生产商获得更高的利润,正如较低的投入成本也未必能提升采购方的利润率。投资者还应注意区分已披露的财务业绩与金融数据平台提供的标准化数据。
因此,在评估大宗商品价格走势时,应结合公司财务报表、经营业绩及其他相关业务因素综合加以考量。
总结
大宗商品价格可对企业营收、成本及盈利能力产生重大影响,但其实际影响程度取决于企业的商业模式。
生产商可能受益于较高的销售价格,而以大宗商品为原材料的企业则可能面临运营成本上升的压力。然而,产量、套期保值安排、运营效率、税收及其他财务因素同样会影响最终业绩。
了解大宗商品价格如何与上述因素相互作用,有助于投资者更准确地解读企业业绩,而非简单地假设价格变动单独决定未来利润。