유가 6개월 최고치 기록, AI 우려가 증시 압박 | 주간 시장 요약: 2026년 10월 19-23일


이번 주 주간 시장 요약은 급등하는 유가, AI 자금 조달에 대한 우려, 그리고 유럽 채권 시장에 대한 압박 심화가 글로벌 시장을 불안하게 만든 배경을 분석합니다.
브렌트유는 4월 이후 최고 결제가까지 상승한 반면, 금은 6월 초 이후 가장 가파른 주간 하락을 기록했습니다. 미국 기술주는 수개월 만에 가장 큰 일간 하락을 경험했으며, 유럽 주식은 9월 초 이후 최악의 한 주를 기록했습니다.
한편, 미국 국채는 3년여 만에 가장 강력한 일간 랠리를 연출했으나, 프랑스의 차입 비용은 급등했습니다. 이처럼 엇갈린 움직임은 중앙은행에 있어 중대한 한 주를 앞두고 투자자들이 인플레이션, 성장 및 금융 위험을 재평가하고 있음을 부각시켰습니다.
경제 개요
미국의 경제 활동은 시장 변동성에도 불구하고 견조함을 유지했습니다. 신규 실업수당 청구 건수는 194,000건으로 감소했으며, 10월 예비 제조업 및 서비스업 PMI는 각각 56.0과 57.9를 기록하며 지속적인 경기 확장세를 나타냈습니다.
영국에서는 연간 인플레이션이 9월 3.5%로 가속화되어 3.1%에서 상승했으며, 3.4%의 예상치를 상회했습니다. 실업률은 4.7%로 하락하면서 잉글랜드 은행의 11월 금리 인상 기대감을 강화시켰습니다.
기업 활동도 개선되었습니다. 영국의 10월 종합 PMI는 53.1로 상승해 2월 이후 최고치를 기록했으며, 신규 주문은 2년여 만에 가장 강한 증가세를 보였습니다. 그러나 소매 판매는 0.4% 감소해 가계 지출에 대한 지속적인 압박을 나타냈습니다.
유로존은 다소 약한 모습을 보였습니다. 유로존 종합 PMI는 53.1에서 51.9로 하락해 4개월 최저치를 기록했으며, 높은 에너지 비용과 긴축적인 금융 여건이 기업 심리에 부정적인 영향을 미쳤습니다.
프랑스의 수치는 48.4로 하락하며 정치·재정 불확실성 속에서 경기 수축을 나타낸 반면, 독일은 52.8로 확장 국면을 유지했습니다.
대조는 명확했습니다: 영국은 강한 기업 모멘텀을 유지하며 4분기에 진입한 반면, 유로존은 둔화 조짐을 보였습니다. 양 지역 모두 높은 에너지 가격의 인플레이션 영향에 취약한 상태를 유지했습니다.
주식, 채권 및 원자재
주식
미국 주식은 AI 인프라 지출에 대한 우려가 기술주 급락을 촉발하면서 한 주를 혼조세로 마감했습니다.
S&P 500은 0.5% 하락하며 7,623.68에 마감했고, 나스닥 종합지수는 25,955.34로 마감하며 (주간 0.7% 하락)을 기록했습니다. 다우존스는 주간 0.4% 상승했으나, 금요일에는 650포인트 이상 급락했습니다.
가장 두드러진 움직임은 목요일에 나타났는데, 나스닥이 2.6% 급락하며 6월 이후 최대 일간 하락을 기록했고, 필라델피아 반도체 지수는 6.7% 하락했습니다.
메타 주가는 예상을 웃도는 매출에도 불구하고 7% 하락했는데, 상당한 AI 지출이 10여 년 만에 처음으로 회사의 현금 유출을 초래했기 때문입니다. 이번 매도세는 AI 투자가 비용을 정당화할 만큼 충분한 수익을 창출할 수 있는지에 대한 투자자들의 심화된 감시를 반영했습니다.
유럽에서는 STOXX 유럽 600이 약 1.4% 하락해 635.77을 기록했으며, FTSE 100은 1.76% 하락하며 10,690.36에 마감해 10월 2일 이후 최대 주간 하락을 보였습니다.
실망스러운 기업 실적이 압박을 가중시켰습니다. 케링(Kering)은 구찌(Gucci) 판매 부진으로 금요일 16.6% 급락했으며, 볼보 카스(Volvo Cars)는 예상보다 큰 분기 손실을 발표한 후 24% 이상 하락했습니다.
채권
미국 국채는 기술주 매도세 속에서 투자자들이 안전자산을 찾으면서 급격한 랠리를 기록했습니다.
10년 만기 미국 국채 수익률은 목요일 약 19bp 급락하며 2023년 3월 이후 최대 일간 하락을 기록했고, 잠시 5% 아래로 내려갔습니다. 금요일 반등했음에도 불구하고, 수익률은 주간 약 9bp 하락한 5.00%로 마감했습니다.
프랑스 국채는 반대 방향으로 움직였습니다.
프랑스 10년 만기 국채 수익률은 주간 약 27bp 상승해 정치적 불안과 국가 재정에 대한 우려 속에서 5%를 상회했습니다. 독일 국채 대비 수익률 프리미엄은 유로존 부채 위기 이후 최고 수준에 근접했습니다.
이러한 괴리는 투자자들이 시장 위험에 어떻게 다르게 반응하는지를 보여줬습니다. 미국 국채에는 안전자산으로 몰렸지만, 프랑스 국채 보유에는 더 높은 수익률을 요구했습니다.
원자재
브렌트유는 6% 급등해 배럴당 116.72달러를 기록했으며, 이는 사우디아라비아 에너지 인프라에 대한 공격 재개와 이란 관련 추가 확전 우려에 따른 것입니다. WTI도 상승해 배럴당 103.27달러로 2.3% 올랐습니다.
유가 상승은 더 넓은 경제적 함의를 지닙니다. 지속적으로 높은 에너지 비용은 생산 및 운송 비용을 증가시키고, 가계 구매력을 잠식하며, 중앙은행의 인플레이션 통제 노력을 복잡하게 만들 수 있습니다.
금은 약 4% 하락해 온스당 약 4,000달러에 거래됐으며, 금요일에는 잠시 이 임계치 아래로 하락했습니다.
이번 하락은 이례적이었는데, 주식이 하락하고 미국 국채 수익률이 완화되었음에도 불구하고 금이 약세를 보였기 때문입니다. 높은 금리 기대감이 지속적인 역풍으로 작용했으며, 동시적인 매도세는 전통적인 안전자산 관계가 일관되게 유지되지 않고 있음을 시사했습니다.
섹터 성과
글로벌 섹터 수익률은 경기 민감 업종보다 방어적 업종에 대한 뚜렷한 선호를 나타냈습니다.
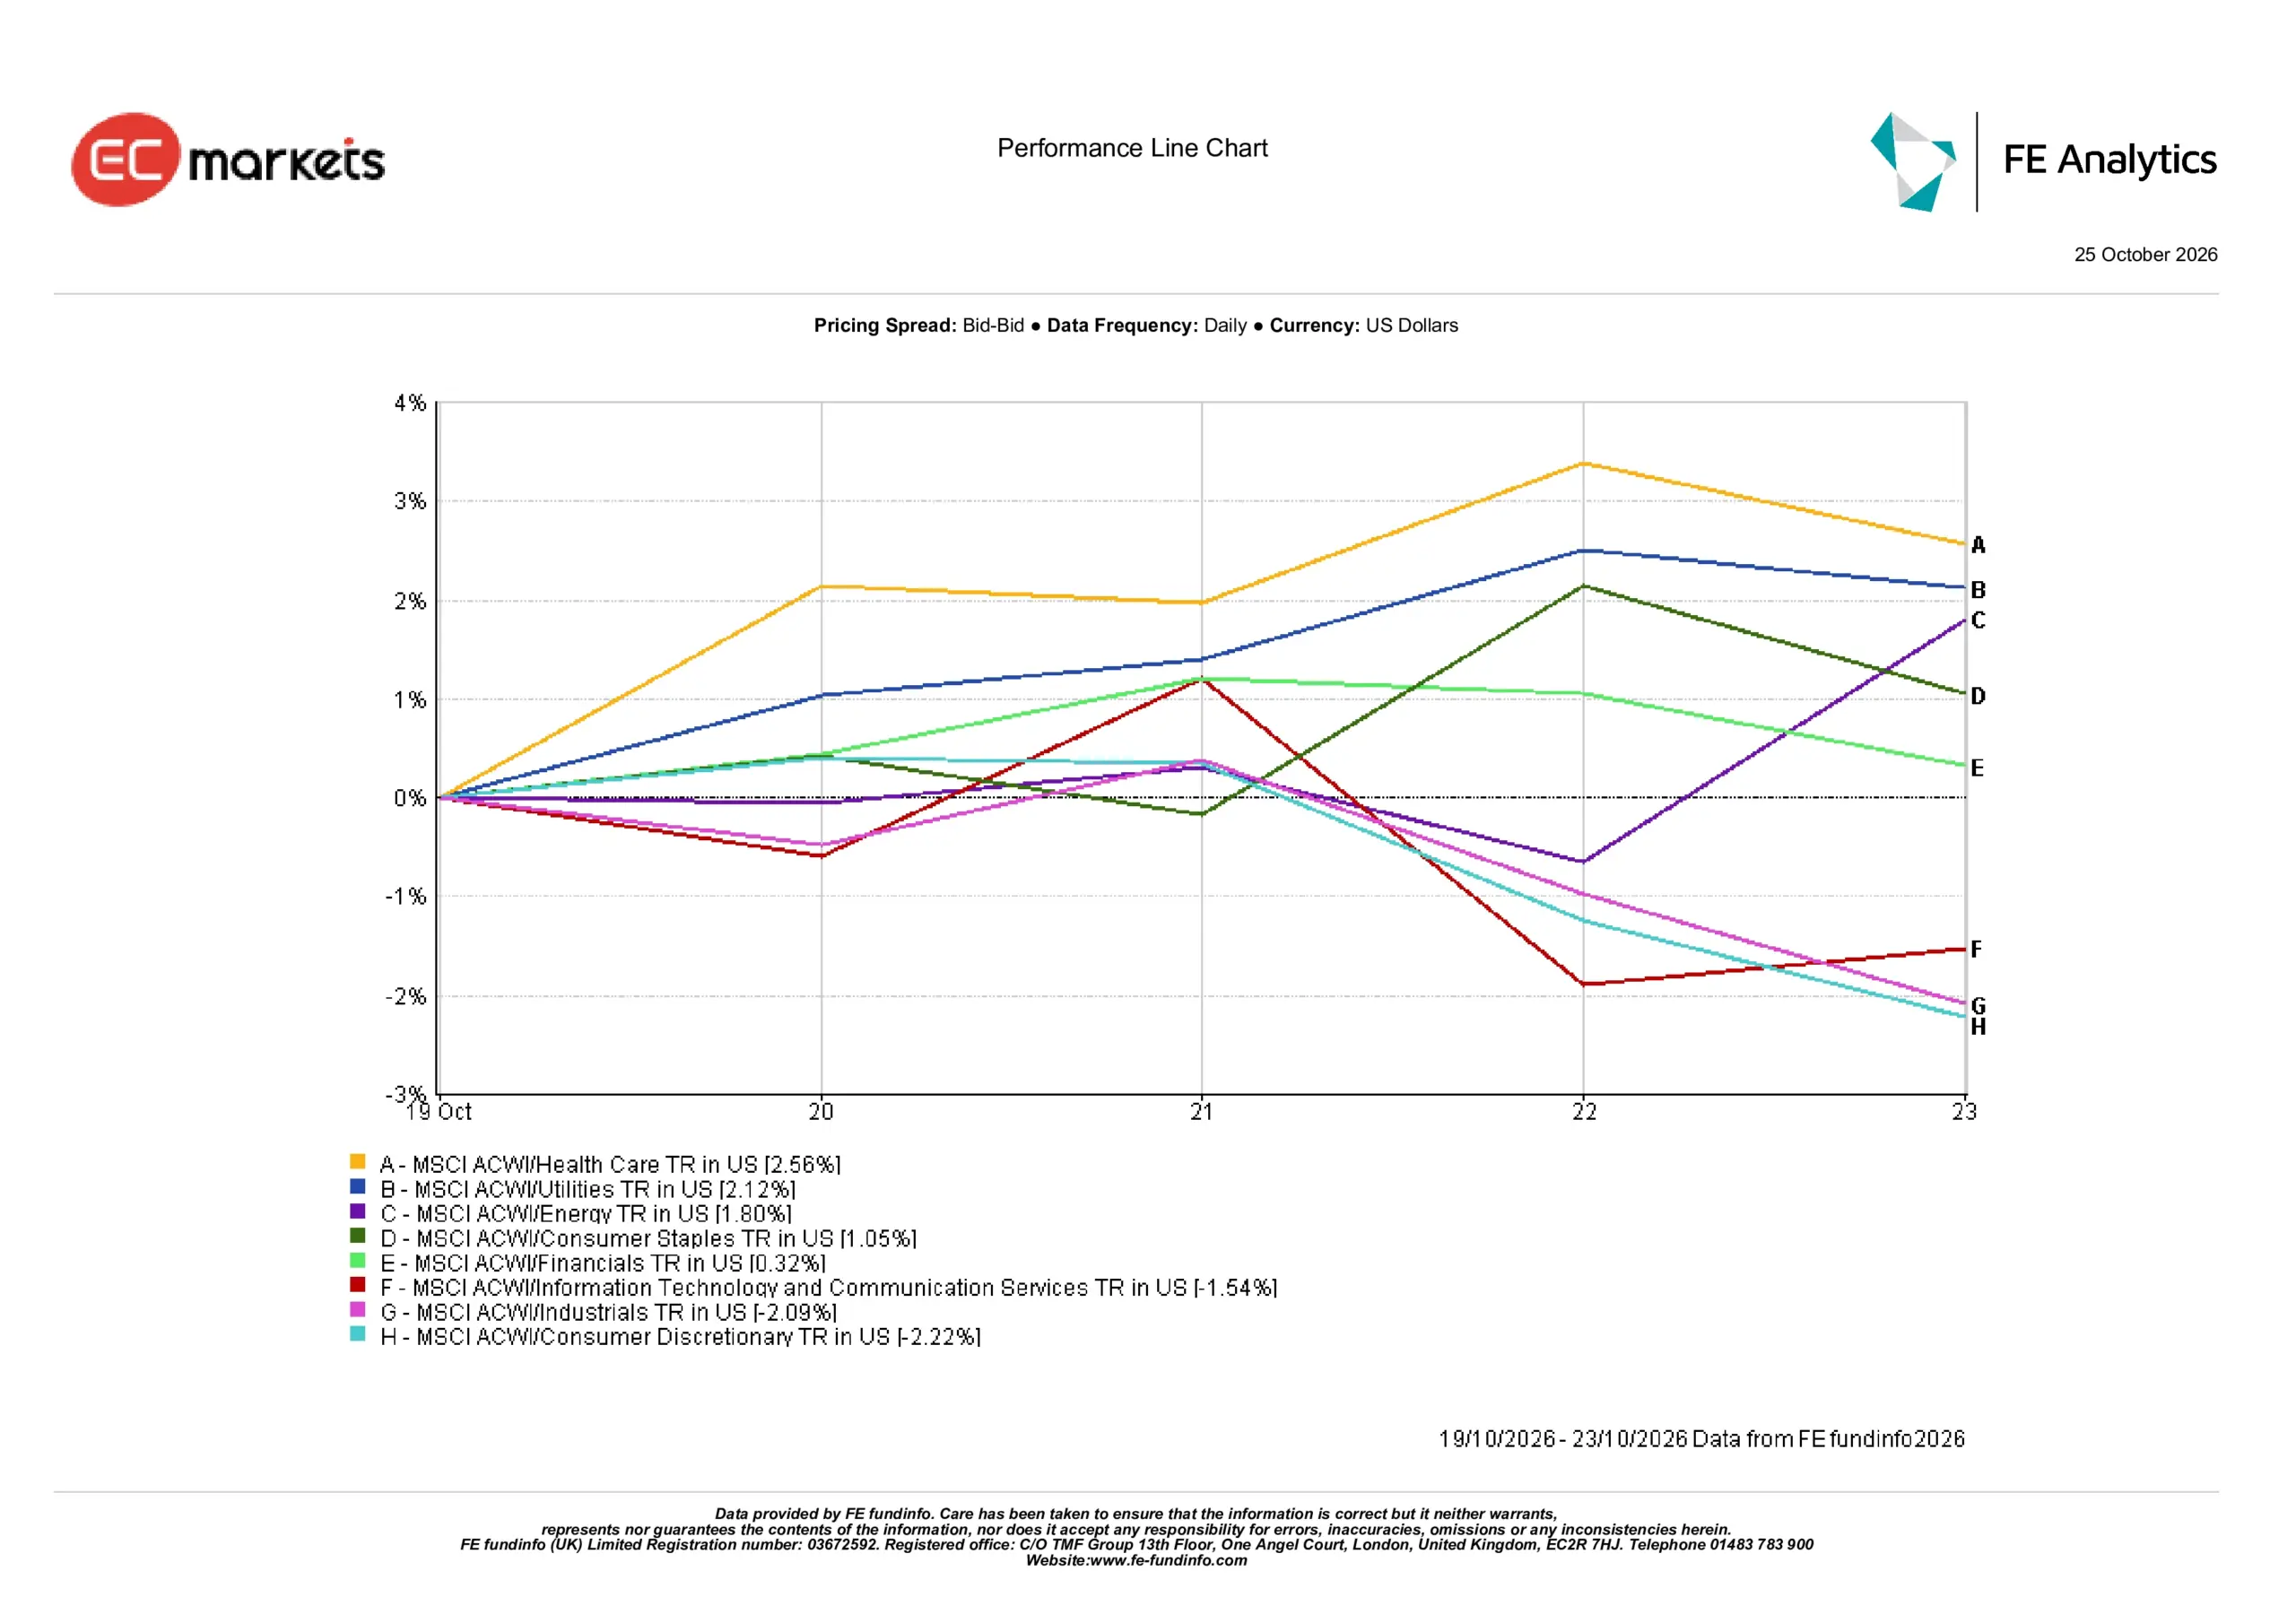
헬스케어가 2.56% 상승으로 선두를 차지했으며, 유틸리티가 2.12%로 뒤를 이었습니다. 이들의 아웃퍼폼은 시장 불확실성 시기에 보다 안정적인 수요를 가진 기업들의 상대적 견조함을 반영했습니다.
에너지는 1.80% 상승하며 유가 상승의 지지를 받았고, 필수소비재는 1.05%, 금융은 0.32% 상승했습니다.
반면, 임의소비재가 2.22% 하락으로 가장 부진한 섹터였으며, 산업재가 -2.09%로 뒤를 이었습니다. 두 섹터 모두 높은 운영 비용과 소비자·기업 지출에 대한 잠재적 압박이라는 도전에 직면해 있습니다.
정보기술 및 통신 서비스는 1.54% 하락했으며, 투자자들은 대규모 AI 투자의 수익성에 대한 의문을 지속적으로 제기했습니다.
최강 섹터와 최약 섹터 간의 4.78%포인트 격차는 방어적 포지셔닝으로의 광범위한 전환을 부각시켰습니다. 약세가 기술 섹터를 넘어 확산되면서, 투자자들이 높은 비용이 더 넓은 경제에 미칠 영향을 점차 우려하고 있음을 시사했습니다.
섹터 성과: 2026년 10월 19-23일
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 10월 23일.
지역별 시장
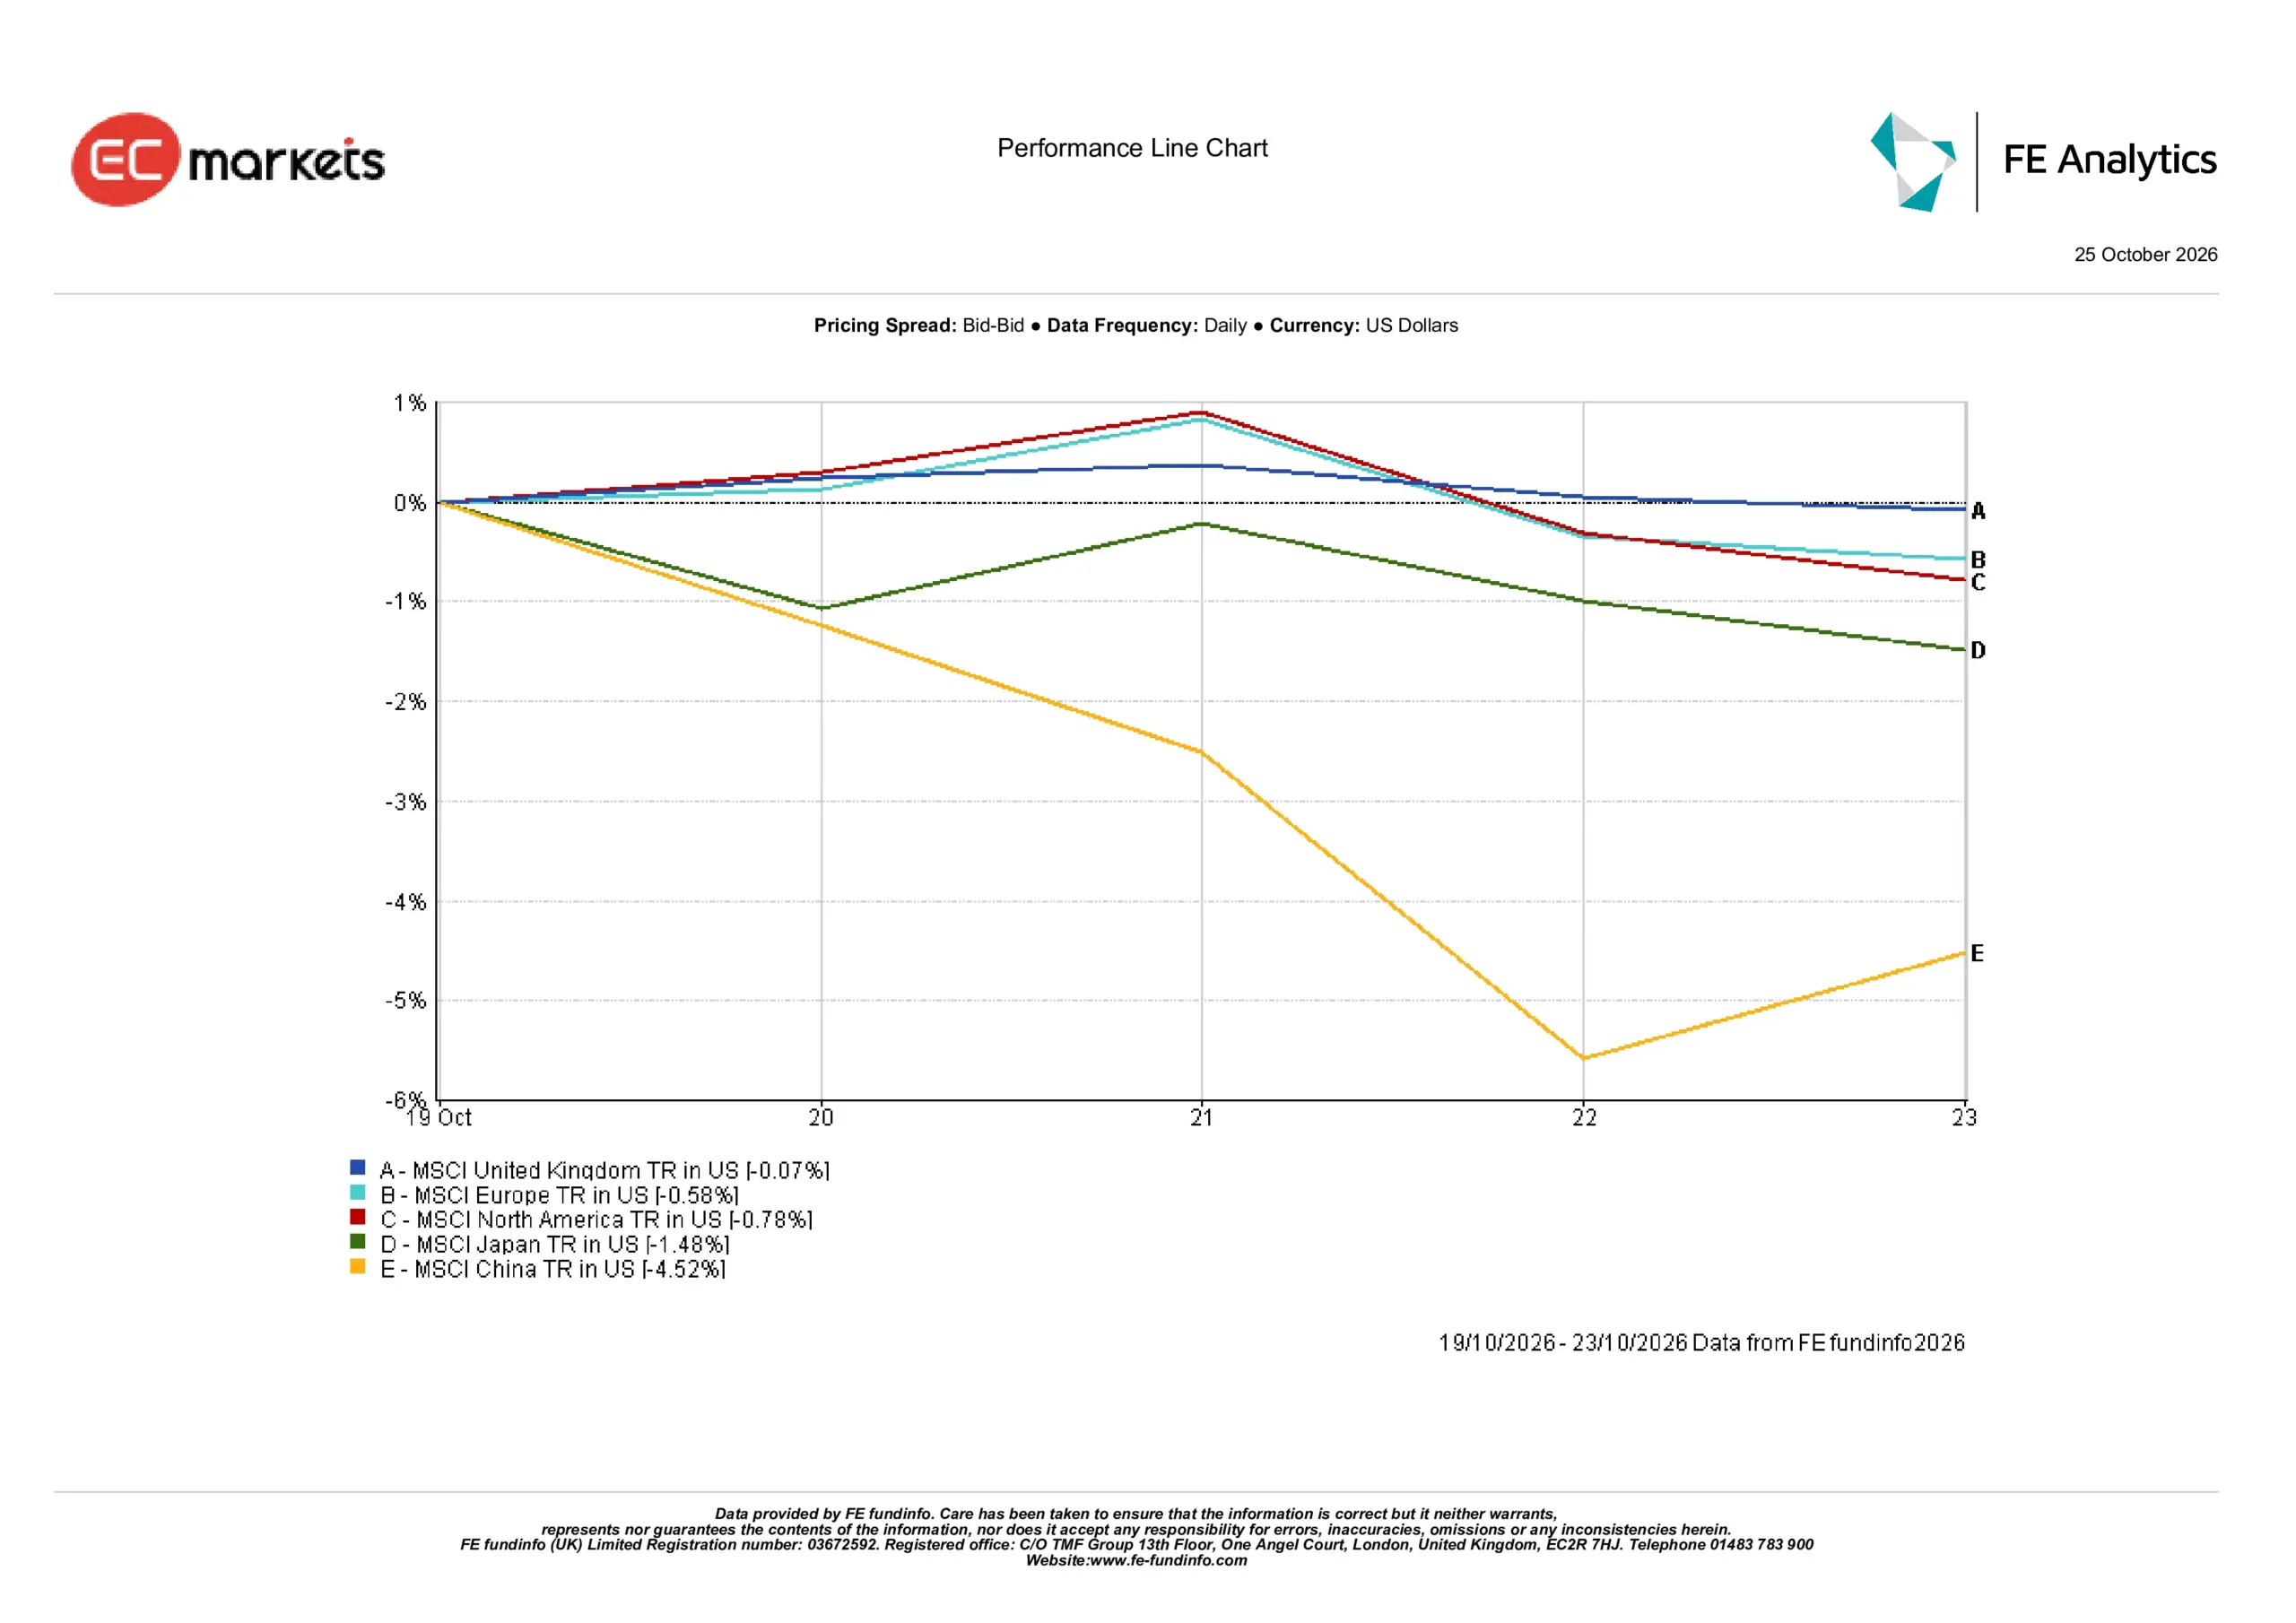
MSCI 5개 지역 지수 모두 주간 마이너스 수익률을 기록했으나, 손실 규모는 지역별로 상당히 차이가 있었습니다.
MSCI 영국 TR이 미달러 기준 0.07% 하락으로 가장 양호했습니다. 이는 FTSE 100의 1.76% 하락과 대조되었으며, 지수 구성 종목, 배당 처리 방식 및 환율 환산의 차이를 반영했습니다.
MSCI 유럽 TR은 0.58% 하락했으며, 부진한 기업 실적과 상승하는 에너지 비용이 투자 심리를 짓눌렀습니다.
북미는 0.78% 하락했으며, 비교적 견조한 미국 경제 데이터에도 불구하고 기술 관련 약세가 손실에 기여했습니다.
아시아에서는 일본이 1.48% 하락했으며, 기술 섹터 약세와 엔화 강세가 투자 심리를 억눌렀습니다. 닛케이는 주중 특히 급격한 매도세를 겪었으며, 이는 AI 관련 투자에 대한 기대 변화에 이 지역이 얼마나 민감한지를 보여줬습니다.
중국이 4.52% 하락으로 가장 부진한 지역을 기록했습니다. 중국과 홍콩 주식도 압박을 받으며 주요 벤치마크가 수개월 만에 최저치에 도달했다가 일부 회복했습니다.
지역별 결과는 글로벌 매도세가 불균등하게 나타났음을 부각시켰습니다. 미달러 총 수익률 기준으로 영국 및 유럽 주식이 상대적으로 견조했던 반면, 아시아 시장, 특히 중국에서는 손실이 상당히 두드러졌습니다.
지역별 성과: 2026년 10월 19-23일
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 10월 23일.
외환 시장
외환 시장은 변화하는 금리 기대, 경제적 차별화, 그리고 안전자산에 대한 수요 증가를 반영했습니다.
EUR/USD는 약 1.1214에서 1.1202로 소폭 하락했으며, 유로존 경기 활동 둔화와 재정 불확실성이 단일통화를 압박했습니다.
GBP/USD는 1.3373 부근에서 마감하며, 영국의 강한 고용 지표와 예상을 웃도는 인플레이션의 지지를 받았습니다. 파운드화는 잉글랜드 은행의 11월 금리 인상 기대감이 강화되면서 잠시 1.34를 넘어 5주 최고치를 기록했습니다.
USD/JPY는 158.52에서 156.86으로 약 1.05% 하락했으며, 미국 국채 수익률 하락과 위험 회피 심리 강화가 엔화를 지지했습니다.
GBP/JPY는 210.42에서 209.76으로 하락했으며, 주 후반 주식 매도세가 심화되면서 엔화 수요가 강해져 이전의 상승분을 반납했습니다.
전반적으로 외환 움직임은 통화정책 기대와 경제 성과의 차이가 확대되고 있음을 보여줬습니다. 파운드화는 강한 영국 데이터의 혜택을 받았고, 엔화는 미국 국채 수익률 하락으로부터 지지를 얻었습니다. 다음 주 연준, ECB, 일본은행이 모두 회의를 개최할 예정인 가운데, 이들의 정책 가이던스가 주요 통화 쌍의 방향성을 결정하는 데 결정적인 역할을 할 수 있습니다.
전망 및 다음 주 일정
시장은 이제 통화정책, 경제 데이터, 기업 실적 발표에 있어 중대한 한 주를 앞두고 있습니다.
연방준비제도는 수요일에 결정을 발표하며, 이어 유럽중앙은행이 목요일, 일본은행이 금요일에 발표할 예정입니다. 투자자들은 정책 입안자들이 지속적인 인플레이션과 긴축적인 금융 여건, 그리고 불균등한 경제 성장 사이에서 어떻게 균형을 맞추는지 평가할 것입니다.
미국의 3분기 GDP와 PCE 인플레이션 데이터는 경제 회복력과 물가 압력에 대한 추가적인 통찰을 제공할 것입니다. 유럽에서는 예비 GDP와 국가별 인플레이션 발표가 기업 활동 둔화가 더 넓은 성장에 영향을 미치고 있는지를 파악하는 데 도움이 될 것입니다.
10월 28일 영국 예산안도 정부 차입, 재정 신뢰도, 그리고 투자자 신뢰에 미치는 시사점을 놓고 주목을 받을 것입니다.
한편, 알파벳(Alphabet), 마이크로소프트(Microsoft), 아마존(Amazon)이 실적을 발표할 예정입니다. AI 관련 기술 가치 평가에 대한 새로운 감시가 재개된 이후, 이들 기업의 자본 지출 계획, 클라우드 매출 및 AI 투자 수익률이 특히 중요할 것입니다.
유가가 높은 수준을 유지하고 금융 여건이 점점 더 중요해지는 가운데, 핵심 질문은 기업 실적이 AI 투자에 대한 신뢰를 회복할 수 있는지, 그리고 중앙은행들이 지속적인 인플레이션에 계속 대응할 수 있는지 여부입니다.