油價創六個月新高,AI憂慮拖累股市|每週市場回顧:2026年10月19至23日


本週的每週市場回顧聚焦於油價急升、AI融資憂慮及歐洲債券市場承壓等因素如何令全球市場動盪。
布蘭特原油攀升至4月以來的最高結算價,而黃金則錄得6月初以來最大單週跌幅。美國科技股遭遇數月來最大單日拋售,歐洲股市亦錄得9月初以來最差的一週表現。
與此同時,美國國債迎來逾三年來最強勁的單日漲勢,但法國借貸成本卻急升。這兩股截然相反的走勢,揭示出投資者正在關鍵央行週來臨前,重新評估通脹、增長及金融風險。
經濟概況
儘管市場波動,美國經濟活動依然具有韌性。初領失業救濟金人數降至194,000人,10月製造業及服務業PMI初值分別達56.0及57.9,顯示經濟持續擴張。
在英國,9月年度通脹率加速升至3.5%,高於前值3.1%及市場預期的3.4%。失業率降至4.7%,強化了市場對英格蘭銀行將於11月加息的預期。
商業活動亦有所改善。英國10月綜合PMI升至53.1,創2月以來新高,新訂單錄得逾兩年來最大升幅。然而,零售銷售下滑0.4%,顯示家庭消費支出持續受壓。
歐元區呈現較為疲弱的面貌。綜合PMI從53.1降至51.9,創四個月低位,能源成本上升及金融環境收緊打擊了商業信心。
法國讀數跌至48.4,在政治及財政不確定性下顯示經濟收縮,而德國則維持在52.8的擴張區間。
對比清晰可見:英國以更強勁的商業動能進入最後一個季度,而歐元區則呈現放緩跡象。兩者均易受能源價格上升帶來的通脹衝擊所影響。
股票、債券與大宗商品
股票
本週美國股市表現參差,對AI基礎設施投資的憂慮引發科技股大幅拋售。
標普500指數下跌0.5%至7,623.68點,納斯達克綜合指數收報25,955.34點(全週下跌0.7%)。道瓊斯指數全週上漲0.4%,儘管週五單日下跌逾650點。
最顯著的走勢出現在週四,納斯達克指數暴跌2.6%,創6月以來最大單日跌幅,費城半導體指數亦下滑6.7%。
Meta股價下跌7%,儘管收入優於預期,但龐大的AI支出導致該公司出現逾十年來首次現金淨流出。此次拋售凸顯出投資者對AI投資能否帶來足夠回報以抵消成本的審視日趨嚴格。
在歐洲,泛歐STOXX 600指數下跌約1.4%至635.77點,富時100指數下跌1.76%至10,690.36點,創10月2日以來最大單週跌幅。
令人失望的企業業績加劇了下行壓力。開雲集團週五暴跌16.6%,原因是旗下古馳銷售疲弱;富豪汽車則因公佈季度虧損遠超預期而下挫逾24%。
債券
美國國債大幅上漲,因投資者在科技股拋售期間尋求避險。
10年期美國國債收益率週四急跌約19個基點,創2023年3月以來最大單日跌幅,一度跌破5%。儘管週五出現反彈,收益率全週仍下跌約9個基點,收於5.00%。
法國政府債券則走向相反。
法國10年期國債收益率全週上升約27個基點,在政治動盪及市場對該國公共財政的憂慮下升破5%。其相對德國國債的收益率溢價擴大至歐元區債務危機以來鮮見的水平。
這一分化揭示出投資者對市場風險的不同應對方式:一方面尋求美國國債的避險屬性,另一方面則要求更高的回報才願持有法國債券。
大宗商品
布蘭特原油飆升6%至每桶116.72美元,原因是沙特阿拉伯能源基礎設施再遭攻擊,以及市場擔憂局勢進一步升級並波及伊朗。WTI亦同步上漲,升2.3%至每桶103.27美元。
油價上漲帶來更廣泛的經濟影響。持續高企的能源價格可能推高生產及運輸成本、削弱家庭購買力,並增加各國央行控制通脹的難度。
黃金下跌約4%至每盎司約4,000美元,週五一度跌破這一關口。
此次下跌頗為罕見,因為黃金在股市下跌、國債收益率回落的情況下仍告走弱。偏高的利率預期持續構成阻力,而黃金與股票同步下跌亦顯示傳統避險關係並不穩固。
板塊表現
全球板塊回報明顯偏向防禦性業務,而對經濟敏感度較高的板塊則相對落後。
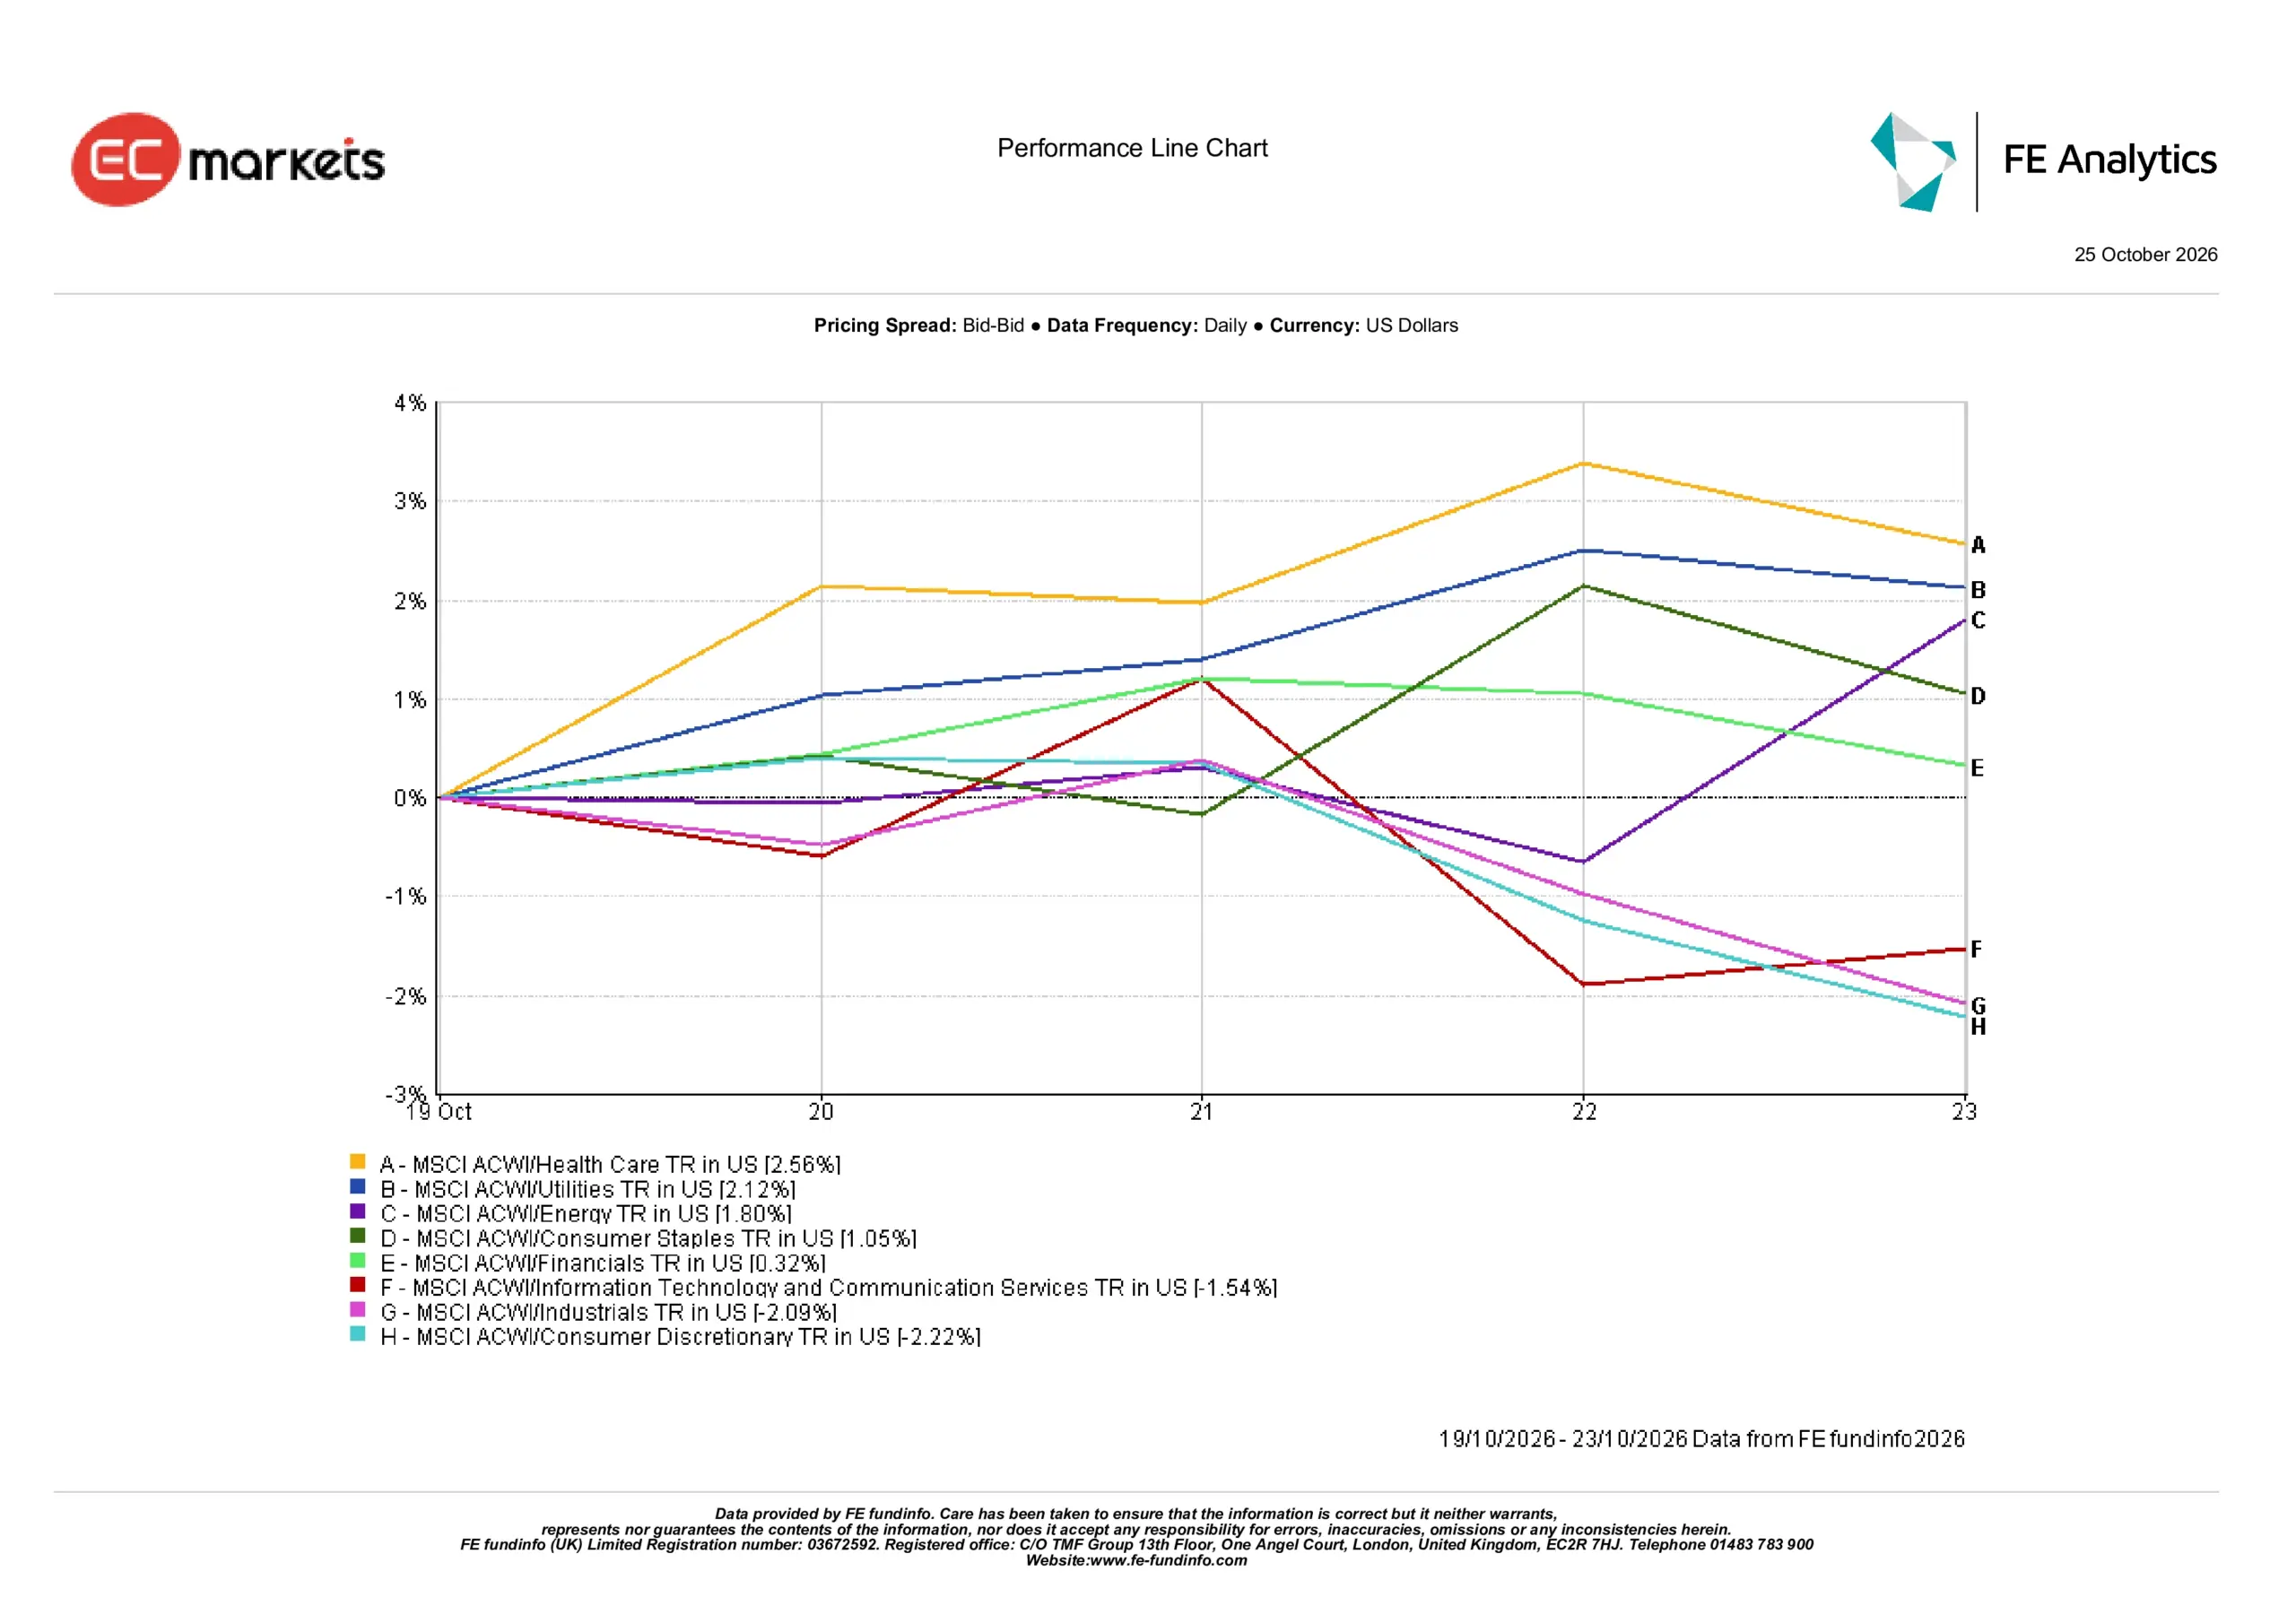
醫療保健板塊以2.56%的漲幅領先,其次是公用事業板塊,漲幅達2.12%。兩者的跑贏表現,反映出在市場不確定性時期,需求較為穩定的業務具有相對韌性。
能源板塊上漲1.80%,受原油價格上升支撐,必需消費品板塊上漲1.05%,金融板塊上漲0.32%。
表現最差的是非必需消費品板塊,下跌2.22%,其次是工業板塊,跌幅達2.09%。兩者均面臨營運成本上升,以及消費者和企業支出潛在承壓的挑戰。
資訊科技及通訊服務板塊下跌1.54%,因投資者持續質疑大規模AI投資的回報。
最強與最弱板塊之間4.78個百分點的差距,凸顯了市場向防禦性部署的廣泛轉變。疲弱態勢不僅限於科技板塊,顯示投資者對更高成本如何影響整體經濟的憂慮日益加深。
板塊表現:2026年10月19至23日
資料來源:FE Analytics。所有指數回報以美元計算(總回報)。過往表現並不代表未來表現的可靠指標。數據截至2026年10月23日。
區域市場
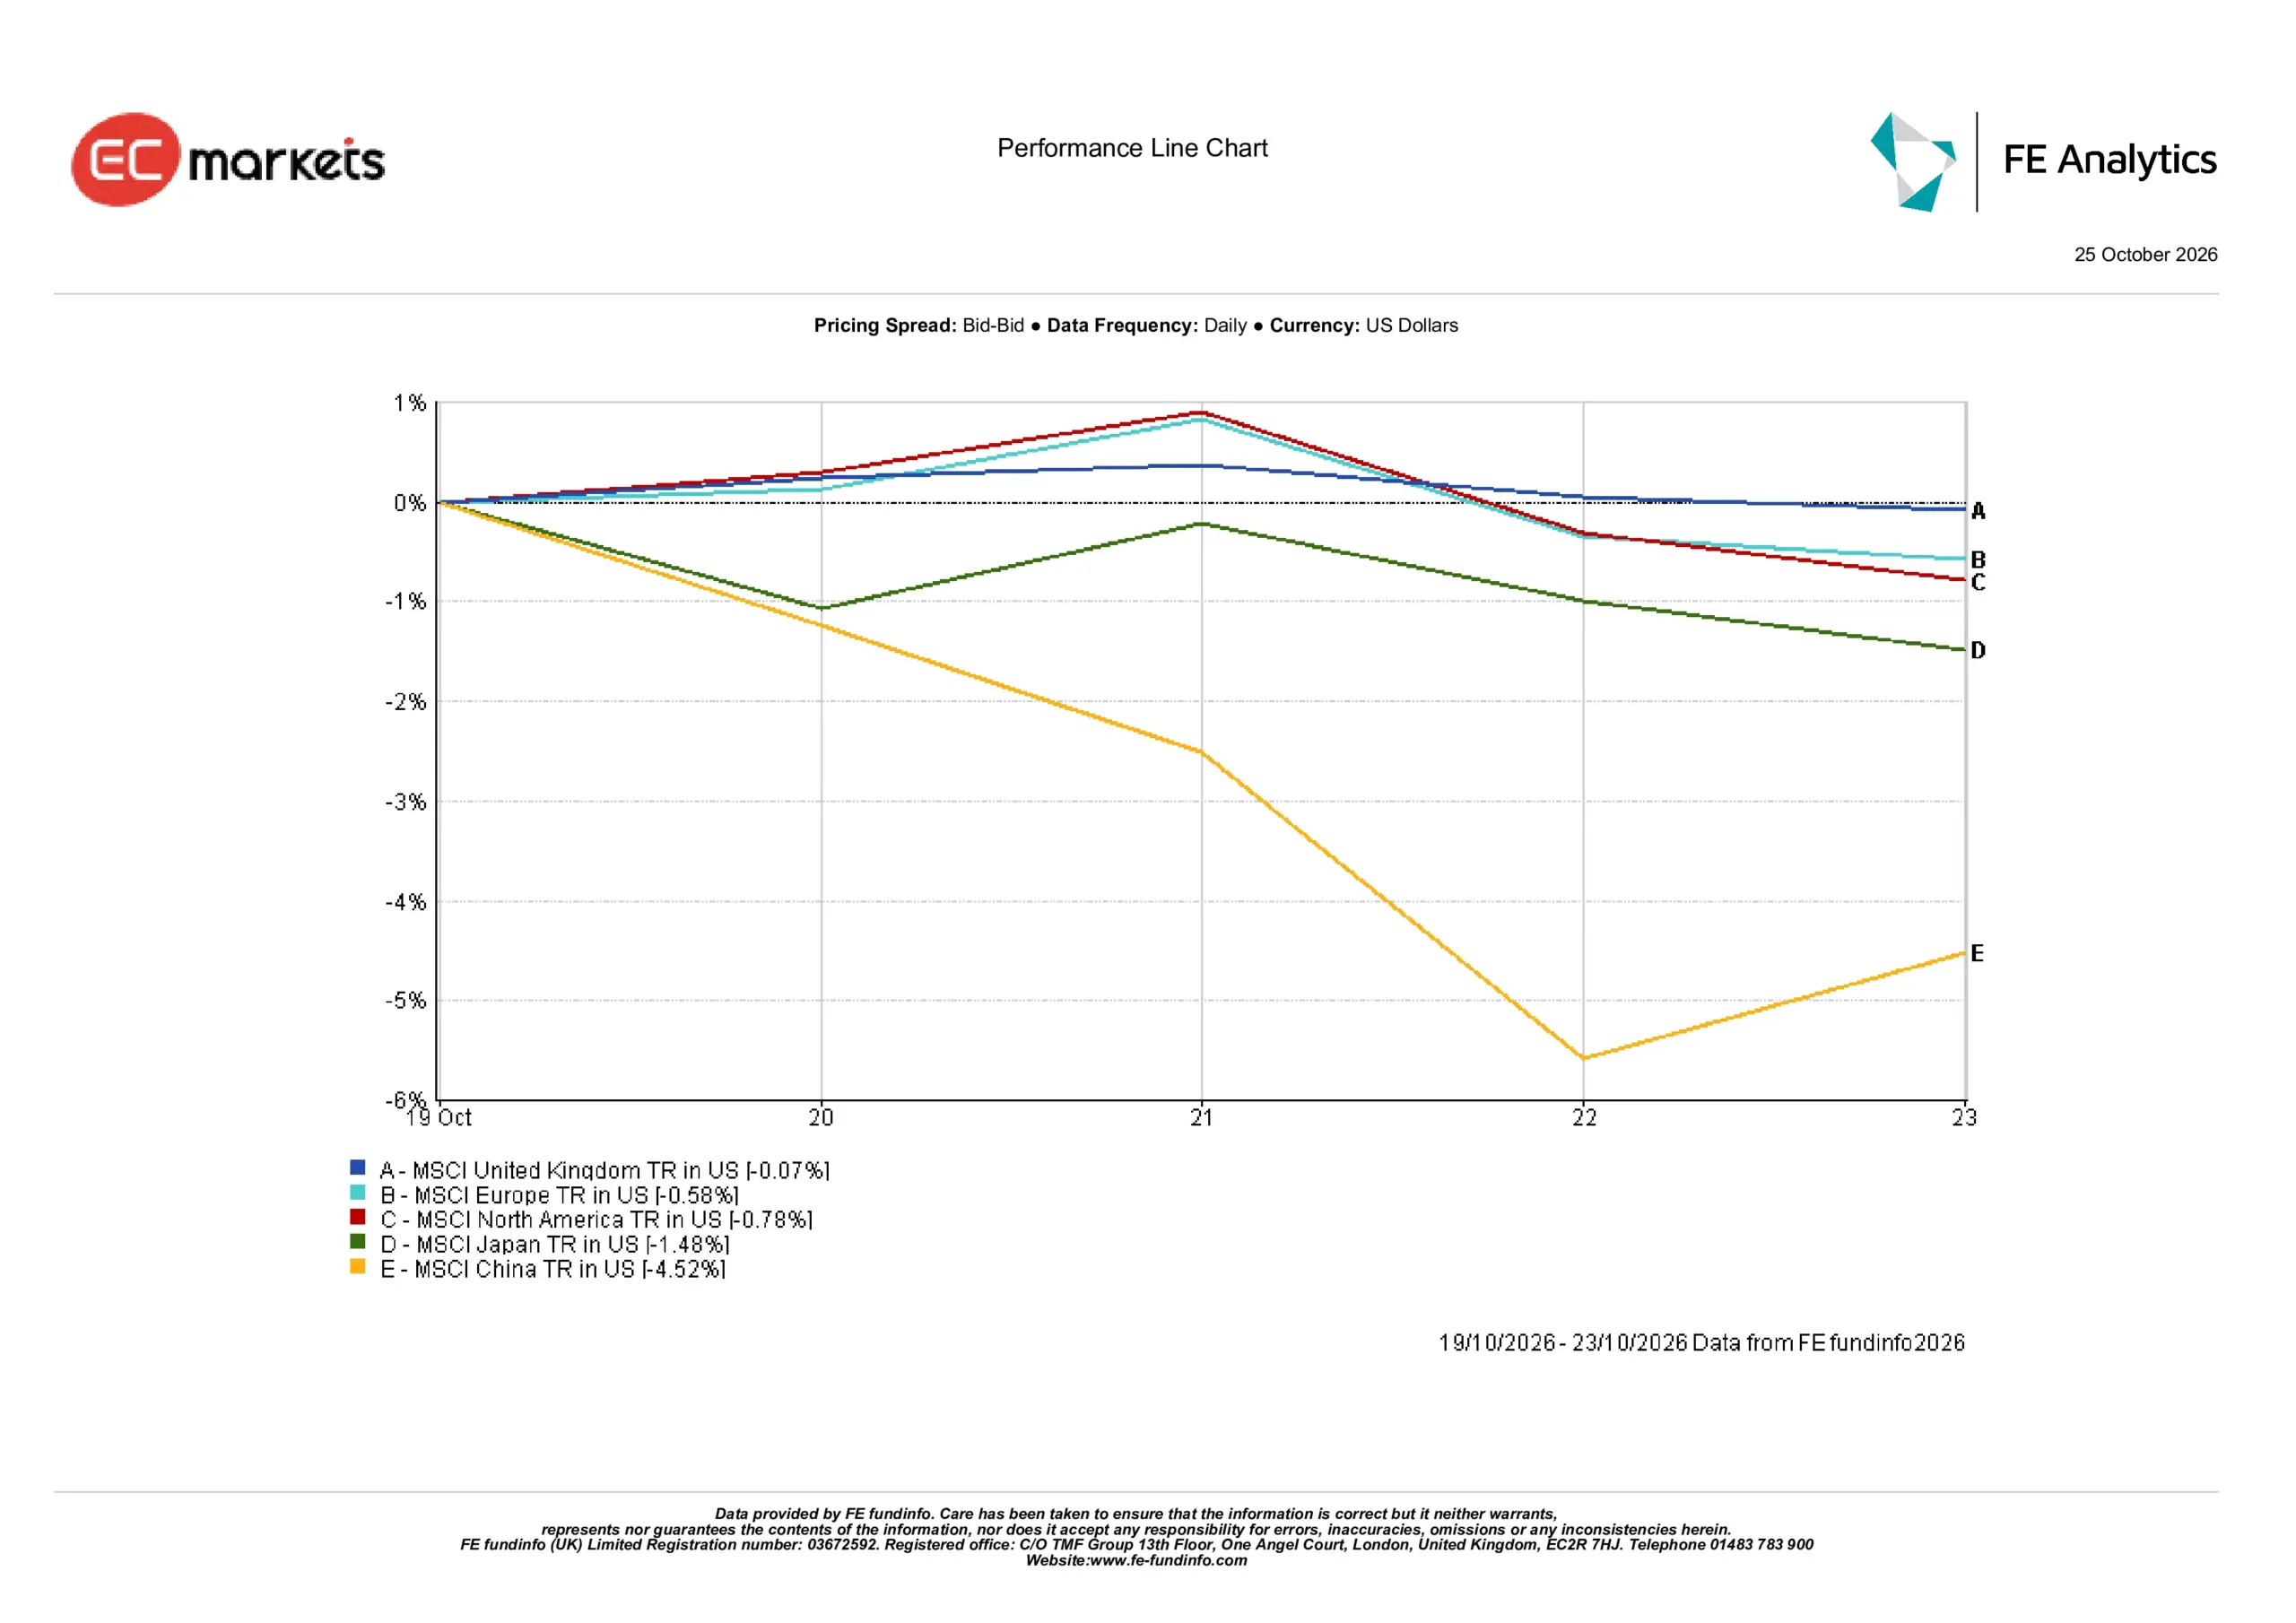
五大MSCI區域指數全部錄得負週回報,但跌幅差異相當顯著。
MSCI英國總回報指數表現最佳,以美元計僅下跌0.07%。這與富時100指數1.76%的跌幅形成對比,反映出指數成分、股息處理方式及貨幣換算的差異。
MSCI歐洲總回報指數下跌0.58%,企業盈利遜色及能源成本上升打壓了市場情緒。
北美下跌0.78%,科技相關板塊疲弱拖累表現,儘管美國經濟數據相對具韌性。
在亞洲,日本下跌1.48%,科技板塊疲弱及日圓走強打壓了市場情緒。日經指數本週出現明顯拋售,凸顯該區域對AI相關投資預期變化的敏感性。
中國為表現最差的區域,下跌4.52%。中國及香港股市同樣承壓,主要基準指數觸及多個月低位後才收復部分失地。
區域表現結果凸顯出此次全球拋售的不均衡性。儘管英國及歐洲股市以美元總回報計算表現相對具韌性,但亞洲市場(尤其是中國)的跌幅則明顯更為深重。
區域表現:2026年10月19至23日
資料來源:FE Analytics。所有指數回報以美元計算(總回報)。過往表現並不代表未來表現的可靠指標。數據截至2026年10月23日。
外匯市場
外匯市場走勢反映出利率預期的轉變、經濟走勢的分化,以及對較安全資產需求的上升。
歐元/美元小幅走低,從約1.1214下滑至1.1202,歐元區經濟活動放緩及財政不確定性對單一貨幣構成壓力。
英鎊/美元收於1.3373附近,受較強勁的英國就業數據及高於預期的通脹數據支撐。隨著市場對英格蘭銀行11月加息的預期增強,英鎊一度升破1.34,創五週高位。
美元/日圓從158.52跌至156.86,跌幅約1.05%,美國國債收益率下滑及避險情緒升溫提振了日圓。
英鎊/日圓從210.42跌至209.76,此前的升勢逆轉,因週末股市拋售期間市場對日圓的需求升溫。
整體而言,外匯走勢凸顯出貨幣政策預期及經濟表現的差異日益擴大。英鎊受益於較強的英國數據,日圓則獲美國收益率下跌的支撐。隨著聯儲局、歐央行及日本央行均將於下週召開議息會議,其政策指引可能對主要貨幣對的走向起決定性作用。
展望與下週要聞
市場即將迎來貨幣政策、經濟數據及企業業績的關鍵一週。
聯儲局將於週三公佈議息決定,其後是歐洲央行於週四及日本央行於週五相繼公佈決定。投資者將評估各國決策者如何在持續通脹、收緊的融資環境及不均衡的經濟增長之間取得平衡。
美國第三季GDP及PCE通脹數據將進一步揭示經濟韌性及物價壓力。在歐洲,各國GDP初值及通脹數據將有助判斷商業活動放緩是否已波及更廣泛的經濟增長。
英國將於10月28日公佈財政預算案,市場將密切關注其對政府借貸、財政可信度及投資者信心的影響。
與此同時,Alphabet、微軟及亞馬遜均將公佈業績。在科技估值再度受到審視的背景下,其資本支出計劃、雲端服務收入及AI投資回報將尤為重要。
在油價高企、融資環境日趨重要的情況下,核心問題在於:企業業績能否重建市場對AI投資的信心,同時各國央行能否繼續應對持續的通脹壓力。