



高股息收益率:为何并非总是好兆头


高股息收益率看起来颇具吸引力,但单纯的百分比数字并不能说明全部情况。以下内容将解释为何高收益率有时反而预示着更大的风险,而非更强的收入潜力。
对于寻求定期收入的投资者而言,股息收益率是一项重要指标。然而,最高的百分比并不一定代表最佳机会或最可靠的收益。
公司的股息收益率可能因股息提高而上升,也可能因股价下跌而上升。在某些情况下,股价下跌反映了市场对该公司盈利、现金流或持续派息能力的担忧。
因此,理解收益率偏高的原因,比单纯关注百分比数字更为重要。
什么是股息收益率?
股息是公司向股东支付的款项,通常来源于企业的利润或经营产生的现金。但公司并无义务派发股息,派息金额亦可能被削减或暂停。
股息收益率将公司的每股年度股息与当前股价进行比较。
股息收益率 = 每股年度股息 ÷ 股价 × 100
以某公司为例,其每股年度股息为1英镑,股价为20英镑,则股息收益率为5%。
若股价跌至10英镑,而年度股息仍为1英镑,则显示的收益率将升至10%。公司的实际派息金额并未增加,收益率的上升完全源于股价的下跌。
这一关系意味着,股息收益率的快速上升有时可能反映的是投资者信心的下滑,而非收益前景的改善。
高股息收益率为何可能是警示信号?
当投资者预期公司盈利走弱、现金流恶化或财务压力加大时,股价可能随之下跌。若股息在初期下跌阶段维持不变,其收益率将自动上升。
市场也可能预判该公司最终将需要削减或暂停股息。由于股价具有前瞻性,这些担忧往往在管理层正式宣布变化之前便已反映在股价中。
当公司盈利下滑、自由现金流不足以支撑派息,或债务及利息成本持续上升时,股息可能面临压力。管理层也可能需要保留现金用于投资、偿债或其他业务需要。
然而,高股息收益率并非必然代表财务困境。某些行业中的成熟企业可能会分配较高比例的利润,因为其扩张所需资金较少。各行业的股息水平和派息惯例也存在差异。
关键问题不仅仅在于收益率是否偏高,而在于当前的派息是否具有可持续性。
股息收益率与股息可持续性
股息收益率衡量的是派息相对于股价的水平,而非公司持续派息的能力。
派息率将股息与公司盈利进行比较。若派息率长期偏高,一旦利润下滑或出现意外成本,企业的财务灵活性将随之降低。若公司报告净亏损,传统的盈利派息率便失去意义,因为没有正向盈利可供比较。此时投资者可能更加关注自由现金流、资产负债表的稳健性以及未来的融资需求。然而,没有任何单一指标能够全面评估股息的可持续性。
自由现金流尤为重要,因为股息以现金方式支付。公司可能在账面上录得盈利,但在支付设备、设施及其他投资后,实际产生的现金却可能不足。
债务同样需要纳入考量。利息支出和债务偿还与股息争夺公司的可用现金。当借贷成本上升或大额债务需要再融资时,管理层可能优先考虑资产负债表的健康状况,而非股东分配。
长期的股息历史可提供有益参考,但无法保证未来的派息。管理层关于现金流、投资和资本分配的指引,可进一步揭示公司的战略优先级。
英特尔:2022年至2024年股息的变化历程
英特尔是一个典型案例,展示了当公司需要更大财务灵活性时,股息政策可能发生的变化。
2022年,英特尔宣布每股季度股息为0.365美元,折合年化派息率为每股1.46美元。
2023年2月22日,英特尔宣布将季度股息削减至每股0.125美元,折合年化派息率为0.50美元。公司表示,此举将提升财务灵活性,并为执行长期转型战略所需的投资提供支持。与此同时,英特尔也在积极削减成本,应对异常高企的资本投入阶段。
2024年8月1日,英特尔宣布自2024年第四季度起暂停派息。公司解释称,此举旨在优先保障流动性,以支持其战略部署和投资计划。这一公告是更广泛计划的组成部分,涵盖削减运营支出、资本支出及裁员等措施。
上述决策并非孤立发生。英特尔彼时正面临盈利压力、巨额投资需求以及提升运营效率的迫切需要。
这一案例并不意味着股息变化是英特尔股价走势的唯一决定因素。股价受多重因素影响,包括财务业绩、业务指引、行业环境、利率水平以及投资者预期的变化。
英特尔股价与股息公告,2022-2024年
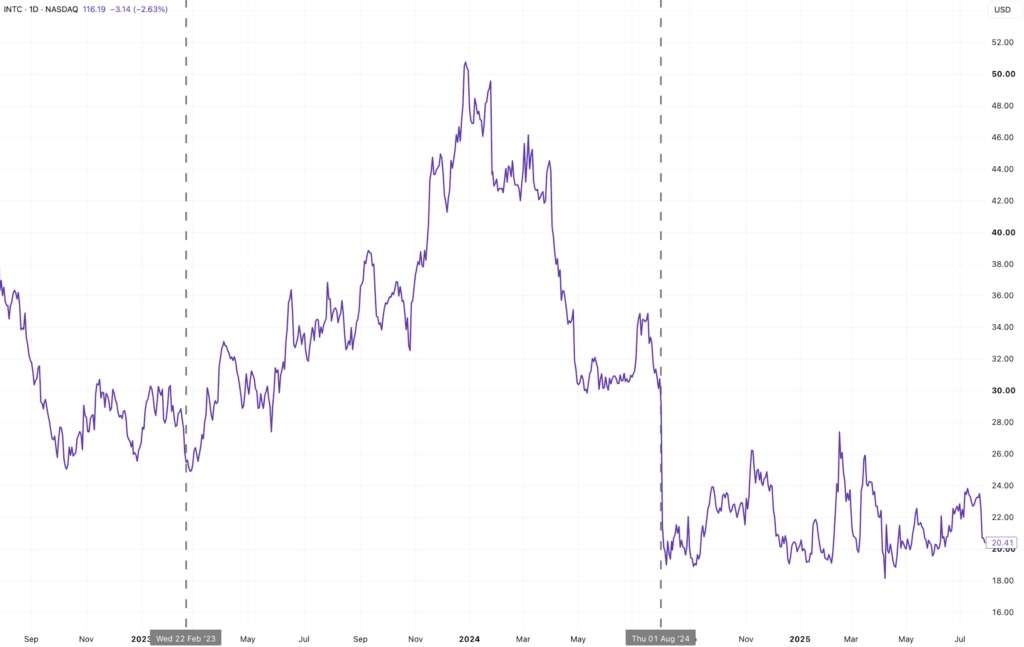
上述公告发生于盈利预期持续变化、资本投入需求巨大以及英特尔财务表现承压的阶段。2024年8月公告发布后的急剧下跌,亦与财务业绩走弱、前景更趋悲观及成本削减计划同步发生。因此,该图表仅为股息决策提供背景参考,并不表明任一公告单独导致了随后的股价变动。
投资者应结合股息收益率考察哪些因素?
股息收益率可提供关于股票当前收益相对于股价水平的有益信息,但若能结合公司更广泛的财务状况加以考量,则更具参考价值。
投资者还可考察以下方面:
- 派息率:公司盈利中有多少比例以股息形式分配。
- 自由现金流:企业是否产生足够的现金以支撑股息派付。
- 债务:利息支出和债务偿还是否可能对可用现金构成压力。
- 股息历史:公司派息随时间的变化情况。
- 盈利展望:未来利润是否预期能够支撑当前的派息水平。
没有任何单一指标能够判断股息是否具有可持续性,但综合考察上述因素,可为解读表面收益率提供更为全面的背景参考。
为何总回报至关重要
股息收入只是投资者整体收益的组成部分之一。总回报既包括所获得的收入,也涵盖股价的涨跌变动。
例如,投资者可能获得8%的股息收益率,但股价却可能下跌20%。股息收入并不能完全抵消资本亏损。
这是一个简化的示例,未考虑税费及股息再投资的影响。但它足以说明,为何高收益率不应脱离投资价值的变动而单独加以评估。
总结
高股息收益率可能提供可观的收入,但也可能源于股价下跌或市场对派息可持续性的担忧。
投资者与其单纯以百分比数字评判一家公司,不如深入分析收益率偏高的原因,以及该企业是否能产生足够的盈利和现金流以支撑未来的股息分配。
因此,股息收益率与盈利状况、自由现金流、债务水平、股息可持续性及公司整体财务前景相结合时,才能发挥最大的参考价值。