


油價突破每桶100美元,頑固通膨向全球市場施壓|每週市場回顧:2026年9月7日至11日


油價飆升至每桶100美元以上,持續的通膨強化了市場對貨幣政策收緊的預期,全球市場度過了艱難的一週。美國、歐洲及亞洲股市下跌,而政府公債殖利率攀升,投資者重新評估利率前景。
能源是本週全球唯一收漲的板塊,受益於中東供應再度受擾。與此同時,強於預期的美國通膨數據及歐洲央行加息,進一步強化了市場對各大央行可能需要維持緊縮貨幣政策更長時間的擔憂。
經濟概覽
美國通膨持續成為主導宏觀經濟的核心議題,能源成本上升加劇了現有價格壓力,並強化了市場對聯準會再度加息的預期。
8月消費者物價按月上升0.4%,較7月的0.1%明顯加速,年通膨率維持在3.4%。剔除食品與能源的核心通膨按月上升0.3%,按年上升2.4%。
生產者物價印證了上述趨勢。最終需求PPI於8月按月上升0.4%,按年上升5.4%,其中商品價格上漲1.1%,能源價格大漲4.2%。剔除食品、能源及貿易服務的指標按月上升0.3%,按年上升4.7%。
上述數據合計強化了聯準會可能於9月議息會議上調利率的預期,截至週五,市場已將加息四分之一個百分點的概率定價於約87%。
美國勞動市場狀況保持相對韌性,截至9月5日當週,初次申請失業救濟人數小幅下降至20.6萬人。
在歐洲,歐洲央行將存款利率上調25個基點至2.50%,為今年第二次加息。歐洲央行同時上調2026年通膨預測至3.0%,並將經濟增長預測上調至0.9%,同時警告風險仍偏向通膨上行及增長下行。
其他方面,英國經濟7月按月增長0.4%;日本第二季度年化增長率上修至1.4%,強化了市場對日本央行進一步收緊政策的預期。中國8月出口按年增長25%,進口按年增長28.2%。
整體而言,經濟活動保持韌性,但持續的通膨及能源成本上升進一步強化了貨幣政策收緊的理由。
股票、債券與大宗商品
全球股市承壓,油價上漲、政府公債殖利率走高及貨幣政策收緊預期蓋過了令人鼓舞的企業業績。
在美國,標普500指數下跌0.8%,納斯達克綜合指數下跌0.7%,道瓊斯工業平均指數下跌1.6%。三大指數於週五隨油價回落而反彈,但反彈幅度不足以扭轉早先的跌幅。
甲骨文(Oracle)成為本週重大企業新聞之一,公佈第一季度營收為193億美元,按年增長30%。雲端業務營收增長62%至116億美元,雲端基礎設施營收大漲121%至74億美元。然而,市場對資本支出、債務及負自由現金流的擔憂限制了正面市場反應。
歐洲市場同樣走弱,STOXX歐洲600指數週內下跌1.66%,富時100指數下跌1.67%,儘管週五均回升0.4%。
持續的通膨及貨幣政策收緊預期推動殖利率走高,政府公債市場遭到拋售。
美國10年期國債殖利率收於接近4.97%,2年期殖利率升至約4.60%。拋售壓力蔓延至全球,日本10年期政府公債殖利率收於接近3%,英國10年期金邊債券殖利率約為5.35%,德國同期殖利率接近3.50%。
主權殖利率的廣泛上行反映出市場日益擔憂,持續的通膨可能使多個主要經濟體的利率長期維持在高位。
布蘭特原油週內大漲約8.7%,收於每桶104.61美元,原因是針對油輪、航運路線及能源設施的襲擊加劇了市場對中東供應長期中斷的擔憂。
黃金走勢相反,週內下跌約1.5%,因國債殖利率走高及聯準會加息預期增強,降低了無收益資產的吸引力。
板塊表現
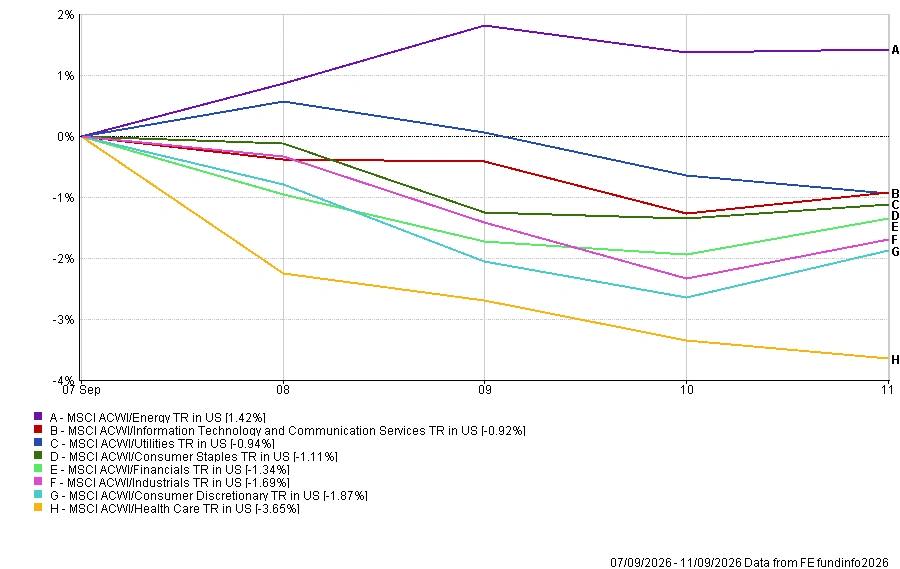
FE Analytics的板塊數據反映了本週油價衝擊的影響,能源板塊成為唯一收漲的板塊。
能源板塊隨布蘭特原油突破每桶100美元而上漲1.42%,成為本週唯一收漲板塊。資訊科技及通訊服務板塊下跌0.92%,公用事業板塊下跌0.94%。
必需消費品板塊下跌1.11%,金融板塊下跌1.34%。工業板塊下跌1.69%,非必需消費品板塊下跌1.87%,因燃料成本上升及金融條件收緊對消費相關企業形成壓力。
醫療保健板塊表現最弱,下跌3.65%。主要製藥公司走弱,包括諾華(Novartis)因藥物研發受挫而急跌,拖累該板塊跑輸大市。
資料來源:FE Analytics。所有指數均為美元計價總回報。過往表現不能作為未來表現的可靠指標。數據截至2026年9月11日。
區域市場
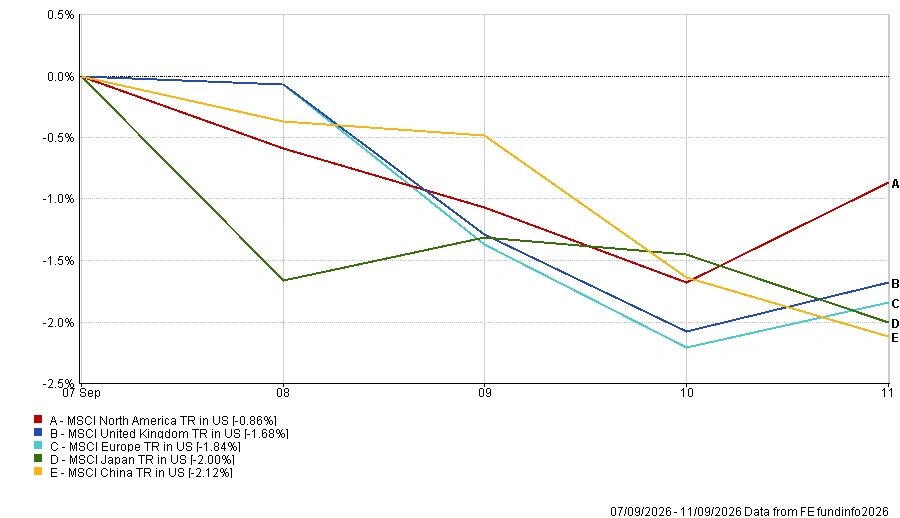
FE Analytics所涵蓋的全部五個區域於本週均錄得跌幅,能源價格上漲、公債殖利率上升及貨幣政策收緊預期共同拖累全球股市。
北美雖下跌0.86%,但仍是表現最強的區域,反映美國股市相對韌性。英國下跌1.68%,歐洲下跌1.84%,能源價格上漲、借貸成本攀升及歐洲央行加息均對市場情緒構成壓力。
日本下跌2.00%,但日圓升值在回報換算為美元時緩衝了跌幅。中國表現最弱,下跌2.12%,強勁的貿易數據未能抵消市場對國內需求及全球金融條件收緊的擔憂。
2026年9月7日至11日區域表現
資料來源:FE Analytics。所有指數均為美元計價總回報。過往表現不能作為未來表現的可靠指標。數據截至2026年9月11日。
外匯市場
外匯市場反映出貨幣政策預期的分化,日圓在主要貨幣中錄得最顯著的升幅。
歐元兌美元(EUR/USD)從1.1618跌至1.1600,歐元小幅走弱。歐洲央行加息初步提供支撐,但強於預期的美國通膨數據強化了市場對聯準會收緊政策的預期。
英鎊兌美元(GBP/USD)小幅走高,從1.3515升至1.3520,受週內稍後公佈的強於預期的英國增長數據支撐。
較為顯著的走勢來自日圓。美元兌日圓(USD/JPY)從156.03跌至153.55,英鎊兌日圓(GBP/JPY)從210.99跌至207.59,原因是市場對日本央行進一步收緊政策的預期持續升溫。
整體而言,日圓是本週表現最突出的貨幣,反映市場日益預期日本央行將進一步收緊政策。
前景展望與未來一週
各大央行將成為下週焦點,聯準會、英格蘭銀行及日本央行均將公佈貨幣政策決定。
聯準會將於9月15至16日召開會議,投資者聚焦其利率決定、最新經濟預測,以及主席凱文·沃什(Kevin Warsh)就是否需要進一步收緊政策所發出的前瞻指引。最新通膨數據提升了市場對9月加息的預期,此次決定或將左右全球市場的走向。
在英國,週二將公佈勞動市場數據,週三公佈通膨數據,週四則是英格蘭銀行的利率決定。預計英格蘭銀行將維持基準利率不變於3.75%,週五則公佈零售銷售數據。
日本央行將於週五公佈政策決定,時間緊隨全國通膨數據發佈之後,市場對進一步收緊政策的預期持續受到關注。
其他方面,美國零售銷售、房屋數據及工業生產將進一步印證美國經濟的強勁程度。中國將公佈工業生產、零售銷售及失業率數據,歐元區則將發佈工業生產、貿易及最終通膨數據。
目前,市場面臨能源成本上升、通膨持續及貨幣政策收緊預期三重壓力的艱難組合。隨著三大央行決議在即,未來一週或將決定這些壓力是進一步加劇還是開始緩解。