


Sorpresa en el Empleo de EE. UU. Impulsa las Apuestas por Subidas de Tipos mientras Tecnología y Petróleo Caen | Resumen Semanal: 2-6 de Noviembre de 2026


Fue una semana volátil para los mercados globales. Las cifras de empleo en EE. UU., mejores de lo esperado, incrementaron las expectativas de una nueva subida de tipos de interés por parte de la Reserva Federal, mientras que las preocupaciones sobre el gasto en inteligencia artificial (IA) y su regulación pesaron sobre las acciones tecnológicas.
Las elecciones de mitad de mandato en EE. UU. añadieron incertidumbre al mercado, los precios del petróleo cayeron con fuerza y el oro se recuperó. Mientras tanto, el Reino Unido y Australia subieron los tipos de interés ante la persistente preocupación por la inflación.
Panorama Económico
Los datos económicos más sólidos de EE. UU., las decisiones de los bancos centrales y las elecciones de mitad de mandato marcaron el sentimiento del mercado a lo largo de la semana.
El Mercado Laboral de EE. UU. Refuerza las Expectativas de Tipos más Altos
La economía estadounidense creó 165.000 empleos en octubre, muy por encima de las expectativas de 65.000. El desempleo bajó del 4,2% al 4,1%, mientras que los salarios subieron un 0,4% mensual y un 3,1% interanual. La creación de empleo de septiembre también fue revisada al alza hasta 60.000.
El sólido informe aumentó las expectativas de que la Reserva Federal (Fed) vuelva a subir los tipos de interés en diciembre, con los mercados descontando una probabilidad de aproximadamente el 77% de un aumento de 25 puntos básicos.
Las encuestas empresariales en EE. UU. también se mantuvieron sólidas. El PMI manufacturero ISM subió a 55,5 desde 54,5, mientras que el PMI de servicios retrocedió ligeramente a 54,5 desde 54,9. Ambos permanecieron por encima de 50, lo que indica una expansión continuada.
El Reino Unido y Australia Suben los Tipos de Interés
El Banco de Inglaterra (BoE) subió su tipo de referencia en 25 puntos básicos hasta el 4,00%, su primera subida en más de tres años. Ocho miembros apoyaron la decisión, mientras que Catherine Mann se inclinó por un incremento mayor de 50 puntos básicos.
El Banco advirtió que la inflación en el Reino Unido, que alcanzó el 3,5% en septiembre, podría aproximarse al 5% a mediados de 2027 debido al encarecimiento de los costes energéticos.
El banco central de Australia también subió su tipo de interés oficial en 25 puntos básicos hasta el 4,85%.
En Europa, la inflación preliminar de octubre subió al 4,0%, su nivel más alto desde 2023, aumentando la presión sobre el Banco Central Europeo (BCE).
Las Elecciones de Mitad de Mandato en EE. UU. Añaden Incertidumbre al Mercado
Las elecciones de mitad de mandato en EE. UU. otorgaron a los demócratas el control del Congreso, generando interrogantes sobre el rumbo de la política económica y regulatoria.
La renta variable estadounidense repuntó el miércoles, mientras que el petróleo cayó aproximadamente un 8% ante las esperanzas de una distensión en las tensiones relacionadas con Irán.
El jueves, las acciones tecnológicas cayeron con fuerza a medida que los inversores sopesaban las preocupaciones sobre una regulación más estricta de la IA y una desaceleración de la inversión en la construcción de centros de datos.
Renta Variable, Bonos y Materias Primas
Renta Variable
La renta variable estadounidense cayó ante la combinación de preocupaciones sobre el gasto en IA y su regulación, unos datos de empleo más sólidos y las expectativas de tipos de interés más altos.
El S&P 500 retrocedió un 2,7%, su peor semana desde abril de 2025. El Nasdaq Composite perdió un 3,4%, mientras que el Dow Jones Industrial Average cayó un 0,9%. Las acciones tecnológicas recuperaron parte del terreno el viernes, pero no lo suficiente para revertir las pérdidas de la semana.
La renta variable europea mostró mayor estabilidad. El STOXX Europe 600 ganó aproximadamente un 0,2% en la semana, a pesar de caer un 1% el viernes.
El FTSE 100 descendió alrededor de un 0,5%, cerrando el viernes en 10.673,94, con una caída del 1% en la jornada, lastrado por las preocupaciones en torno a la IA y la incertidumbre sobre la regulación en EE. UU.
Bonos
Los rendimientos de los bonos del Tesoro estadounidense subieron el viernes tras el informe de empleo, mejor de lo esperado, reflejando un aumento de las expectativas de una nueva subida de tipos por parte de la Fed.
El rendimiento del bono del Tesoro estadounidense a 10 años se situó en torno al 4,9%, mientras que el rendimiento a dos años alcanzó aproximadamente el 4,5%.
Los precios de los bonos y sus rendimientos se mueven en direcciones opuestas. Las mayores expectativas de subidas de tipos pueden presionar a la baja los precios de los bonos existentes y elevar sus rendimientos.
Materias Primas
El petróleo registró uno de los movimientos más bruscos de la semana a medida que cambiaban las expectativas sobre las condiciones de oferta en Oriente Medio. El Brent cayó aproximadamente un 13%, con el contrato de enero cotizando cerca de los 98 US$ por barril el viernes.
Las esperanzas de una distensión en las tensiones con Irán tras las elecciones de mitad de mandato, junto con las preocupaciones por un creciente exceso de oferta global de petróleo, impulsaron la caída de los precios. Sin embargo, los ataques a embarcaciones cerca del Estrecho de Ormuz continuaron poniendo de relieve los riesgos para el transporte marítimo y el suministro energético.
El oro se movió en sentido contrario, avanzando aproximadamente un 5% hasta situarse en torno a los 4.070 US$ por onza, su mejor desempeño semanal en más de dos meses.
Los precios repuntaron un 3,3% el miércoles, cuando el petróleo cayó, antes de retroceder el viernes a medida que las fluctuaciones en los precios de la energía mantuvieron las preocupaciones inflacionarias en el primer plano.
Desempeño por Sectores
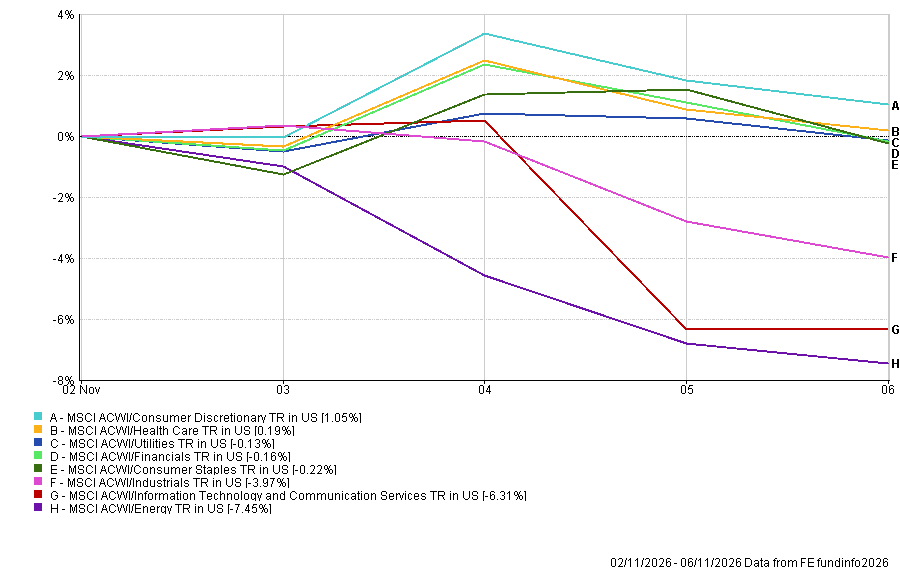
El desempeño sectorial global mostró una clara división entre las acciones de consumo y defensivas, relativamente resilientes, y los sectores más expuestos al gasto tecnológico y a los precios de la energía.
El Consumo Discrecional lideró las ganancias con una subida del 1,05%, mientras que la Atención Sanitaria avanzó un 0,19%.
Los Servicios Públicos cayeron un 0,13%, el sector Financiero retrocedió un 0,16% y los Bienes de Consumo Básico perdieron un 0,22%, mostrando movimientos relativamente limitados en comparación con los sectores más débiles de la semana.
El sector Industrial cayó un 3,97%, reflejando una presión más amplia sobre las acciones sensibles al ciclo económico.
Las pérdidas más significativas se concentraron en tecnología y energía.
Tecnología de la Información y Servicios de Comunicación retrocedieron un 6,31%, con gran parte de la debilidad registrada el jueves, cuando los inversores reevaluaron el gasto en infraestructura de IA, los riesgos regulatorios y el ritmo de desarrollo de centros de datos.
La Energía fue el sector más débil, con una caída del 7,45%, lastrada por el fuerte descenso en los precios del crudo, que presionó a los productores.
Desempeño por Sectores del 2 al 6 de noviembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 6 de noviembre de 2026.
Mercados Regionales
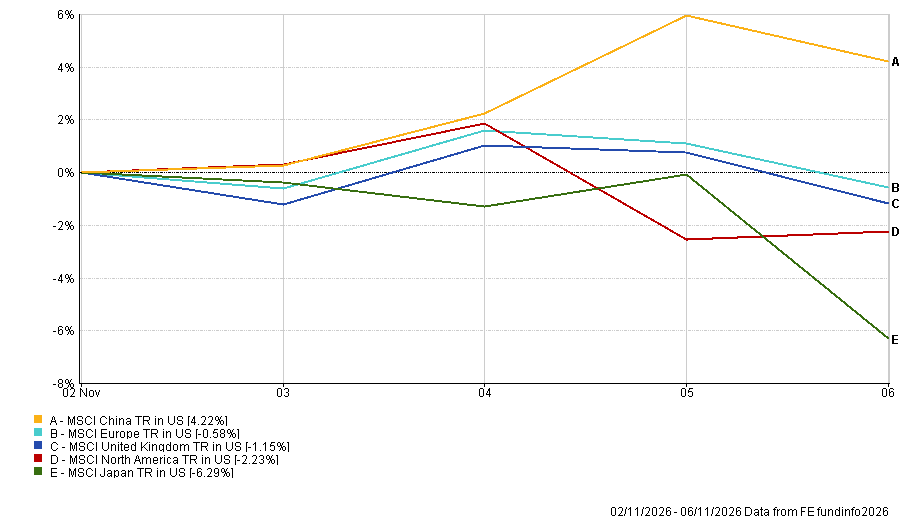
El rendimiento regional también mostró una marcada divergencia, ya que la exposición tecnológica, los movimientos de divisas y el cambiante sentimiento de los inversores influyeron en los rendimientos.
China fue la región con mejor comportamiento, con el índice MSCI China ganando un 4,22% en términos de dólar estadounidense.
Europa retrocedió un 0,58% y el Reino Unido cayó un 1,15%, aunque ambos resistieron mejor que Norteamérica, que perdió un 2,23% debido al peso de la debilidad de los valores tecnológicos en los mercados estadounidenses.
Japón registró el mayor descenso, con una caída del 6,29%. El Nikkei cayó más de un 6% el viernes, tras la venta masiva de valores tecnológicos en EE. UU., contribuyendo a su peor semana desde marzo de 2020.
Rendimiento Regional del 2 al 6 de noviembre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 6 de noviembre de 2026.
Mercados de Divisas
El dólar estadounidense se fortaleció frente al euro, la libra esterlina y el yen japonés, ya que los datos de empleo más sólidos incrementaron las expectativas de una nueva subida de tipos por parte de la Reserva Federal.
Comparando los niveles de apertura del lunes con los precios de cierre del viernes:
- EUR/USD cayó de 1,1159 a 1,1144, por lo que el euro se depreció ligeramente.
- GBP/USD cayó de 1,3390 a 1,3350. La libra esterlina se debilitó levemente a pesar de la subida de tipos del Banco de Inglaterra.
- USD/JPY subió de 157,51 a 158,48, por lo que el yen se depreció.
- GBP/JPY subió de 210,96 a 211,57, por lo que la libra esterlina se apreció frente al yen aunque se depreció frente al dólar.
La fortaleza del dólar reflejó unas mayores expectativas de subida de tipos de interés en EE. UU., mientras que el yen se mantuvo bajo presión tanto frente al dólar como frente a la libra esterlina.
Perspectivas y la Semana Próxima
La atención se centra ahora en los datos de inflación y crecimiento, que podrían contribuir a determinar si los bancos centrales se enfrentan a una mayor presión para subir los tipos de interés.
Eventos clave para el 9-13 de noviembre de 2026:
- Lunes: Datos de inflación de China en octubre.
- Martes: Índice de Precios al Consumo (IPC) de EE. UU. de octubre.
- Jueves: PIB preliminar del tercer trimestre del Reino Unido.
- Viernes: Índice de Precios al Productor (IPP) de EE. UU.
El informe de inflación estadounidense del martes será especialmente relevante tras los sólidos datos de empleo. Una lectura nuevamente elevada podría reforzar las expectativas de una subida de tipos de la Fed en diciembre.
En el Reino Unido, las cifras preliminares del PIB mostrarán cómo se está comportando la economía tras la última subida de tipos del Banco de Inglaterra.
Los mercados también seguirán de cerca los acontecimientos relacionados con Irán y el tráfico marítimo por el Estrecho de Ormuz, así como las preocupaciones sobre el gasto y la regulación en inteligencia artificial.
Con el sólido empleo en EE. UU. respaldando las expectativas de tipos más altos, las próximas cifras de inflación podrían resultar determinantes para el sentimiento del mercado en las semanas venideras.