油价触及六个月高位,AI担忧拖累股市 | 每周市场回顾:2026年10月19日至23日


本期每周市场回顾聚焦油价飙升、AI融资担忧以及欧洲债券市场承压加剧对全球市场的冲击。
布伦特原油攀升至4月以来的最高结算价,黄金则遭遇6月初以来最大单周跌幅。美国科技股经历了数月来最大的单日抛售,欧洲股市录得9月初以来最差的单周表现。
与此同时,美国国债迎来逾三年来最强劲的单日涨势,而法国借贷成本却大幅上升。这一背离走势凸显出投资者正在重新评估通胀、增长与金融风险,为即将到来的央行关键决策周做出部署。
经济概况
尽管市场波动加剧,美国经济活动依然保持韧性。初请失业金人数降至194,000人,10月制造业与服务业PMI初值分别达到56.0和57.9,显示经济持续扩张。
英国方面,9月年度通胀率加速升至3.5%,高于前值3.1%及市场预期的3.4%。失业率降至4.7%,强化了市场对英格兰银行11月加息的预期。
商业活动也有所改善。英国10月综合PMI升至53.1,为2月以来最高水平,新订单增速创逾两年来最强。然而,零售销售下降0.4%,显示居民消费支出仍承压。
欧元区的表现则相对疲弱。综合PMI从53.1降至51.9,创四个月低位,能源成本上升和金融条件收紧对企业信心造成拖累。
法国PMI读数降至48.4,在政治与财政不确定性下陷入收缩区间,而德国PMI维持在52.8的扩张水平。
对比鲜明:英国以更强劲的商业动能进入最后一个季度,而欧元区则显露出增速放缓的迹象。两者均面临能源价格上涨带来的通胀风险。
股票、债券与大宗商品
股票
受AI基础设施支出担忧情绪蔓延、科技股遭遇大幅抛售影响,美国股市本周走势分化。
标普500指数下跌0.5%,收于7,623.68点;纳斯达克综合指数收报25,955.34点(全周下跌0.7%)。道琼斯工业平均指数全周上涨0.4%,尽管周五单日大跌逾650点。
最大波动出现在周四——纳斯达克指数暴跌2.6%,为6月以来最大单日跌幅,费城半导体指数下挫6.7%。
尽管Meta营收超预期,但由于大规模AI支出导致公司十余年来首次出现现金净流出,其股价仍大跌7%。此次抛售凸显出投资者对AI投资能否产生足够回报以覆盖成本的审视日趋严格。
欧洲方面,斯托克欧洲600指数下跌约1.4%,收于635.77点;富时100指数下跌1.76%,收于10,690.36点,为10月2日以来最大单周跌幅。
疲弱的企业业绩加剧了市场压力。开云集团周五因古驰销售表现低迷暴跌16.6%,沃尔沃汽车则因季度亏损超预期大跌逾24%。
债券
投资者在科技股抛售期间寻求避险,推动美国国债大幅上涨。
10年期美国国债收益率周四大跌约19个基点,为2023年3月以来最大单日降幅,一度跌破5%。尽管周五有所反弹,收益率本周仍累计下行约9个基点,收于5.00%。
法国政府债券则走势迥异。
法国10年期国债收益率本周上涨约27个基点,在政治动荡与公共财政担忧的双重压力下升破5%。其相对德国国债的收益率溢价扩大至欧债危机以来的高位附近。
这一分化走势清晰呈现出投资者对市场风险的不同应对方式:一方面涌入美国国债寻求避险,另一方面则要求更高回报以持有法国债券。
大宗商品
布伦特原油飙升6%,至每桶116.72美元,原因是沙特阿拉伯能源基础设施再度遭受袭击,以及市场对伊朗局势进一步升级的担忧。WTI原油同样上涨,涨幅2.3%,至每桶103.27美元。
油价上涨具有更广泛的经济影响。持续高企的能源价格将推高生产和运输成本,压缩居民购买力,并加大央行控制通胀的难度。
黄金下跌约4%,至每盎司约4,000美元,周五一度跌破这一关键关口。
此次下跌较为反常,因为黄金在股市下跌、国债收益率回落的背景下仍走低。居高不下的加息预期持续构成压力,而黄金与股市同步下跌则表明传统避险逻辑并未稳定发挥作用。
板块表现
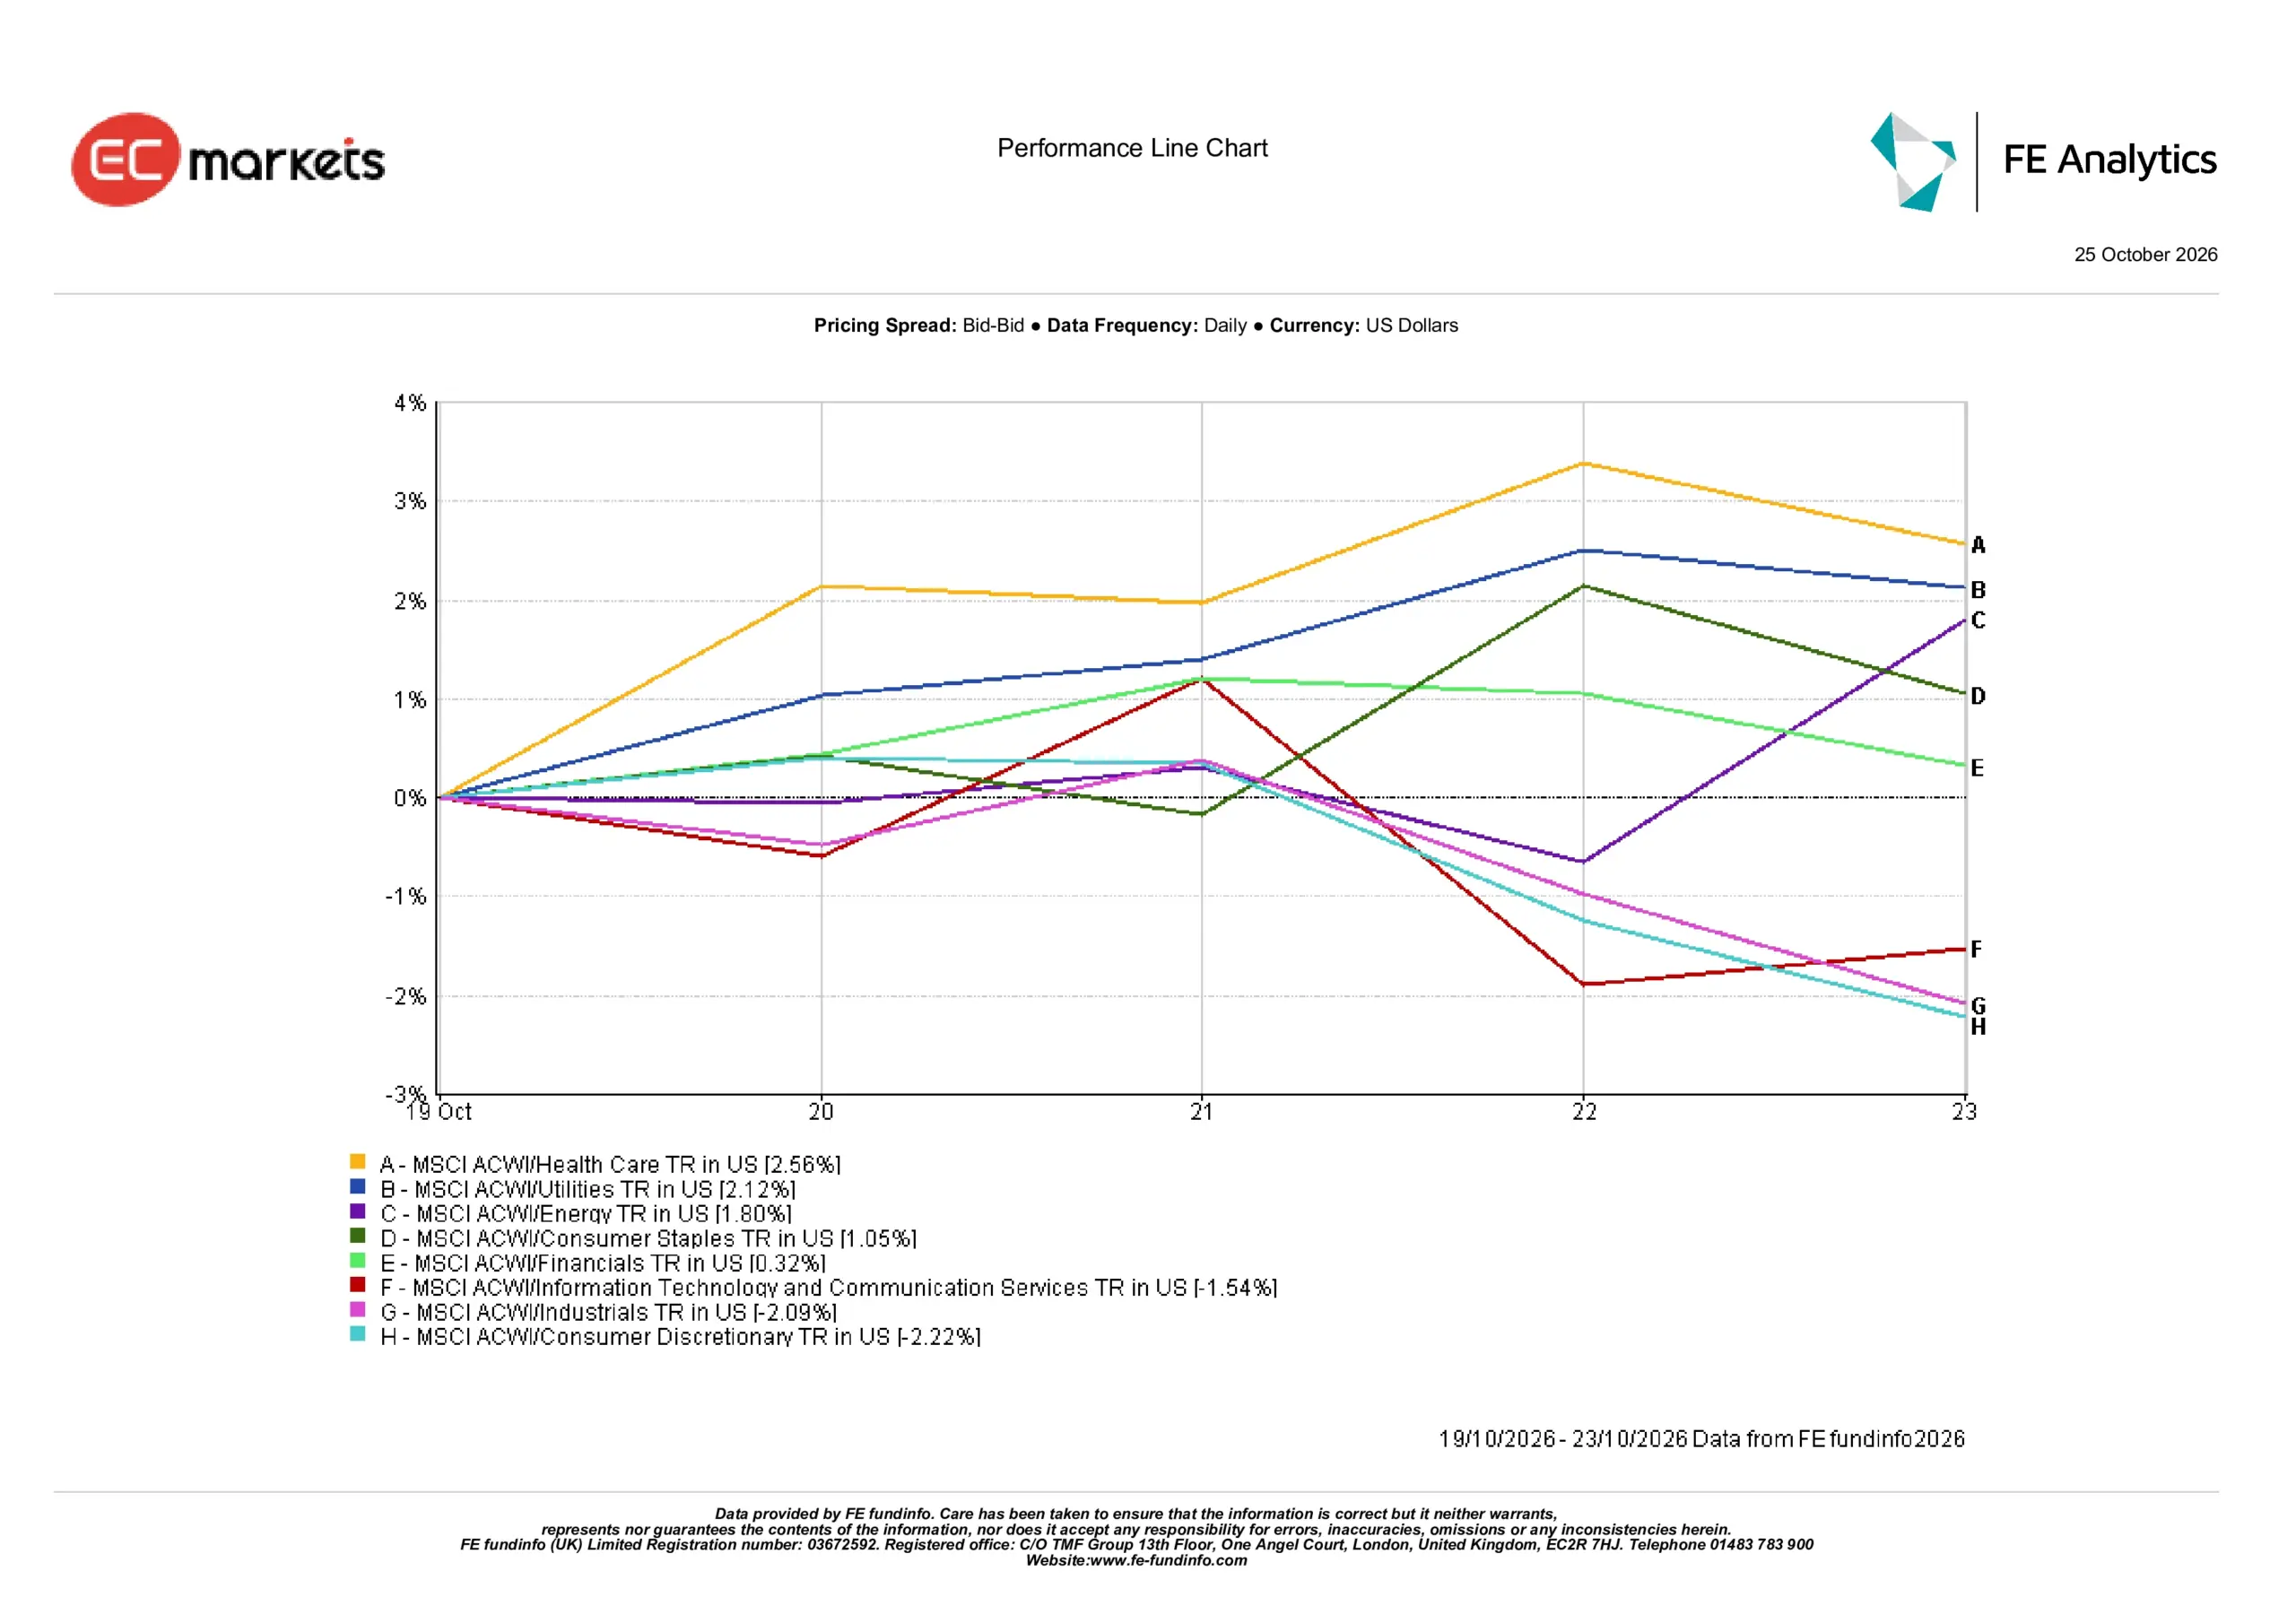
全球各板块回报清晰呈现出市场对防御性板块的偏好,而周期性板块则相对承压。
医疗保健板块领涨,上涨2.56%,其次是公用事业板块,上涨2.12%。两者的相对强势反映出在市场不确定性时期,需求更为稳定的行业所具备的韧性。
能源板块上涨1.80%,受益于原油价格上涨;必需消费品板块上涨1.05%,金融板块上涨0.32%。
表现最弱的板块中,可选消费品跌幅最大,下跌2.22%,其次是工业板块,下跌2.09%。两个板块均面临运营成本上升以及消费者和企业支出潜在压力的挑战。
信息技术与通信服务板块下跌1.54%,投资者持续质疑大规模AI投资的回报前景。
最强与最弱板块之间4.78个百分点的差距凸显出市场整体向防御性配置转移的趋势。疲弱态势已蔓延至科技板块以外,表明投资者越来越担忧成本上升对整体经济的影响。
板块表现:2026年10月19日至23日
资料来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年10月23日。
区域市场
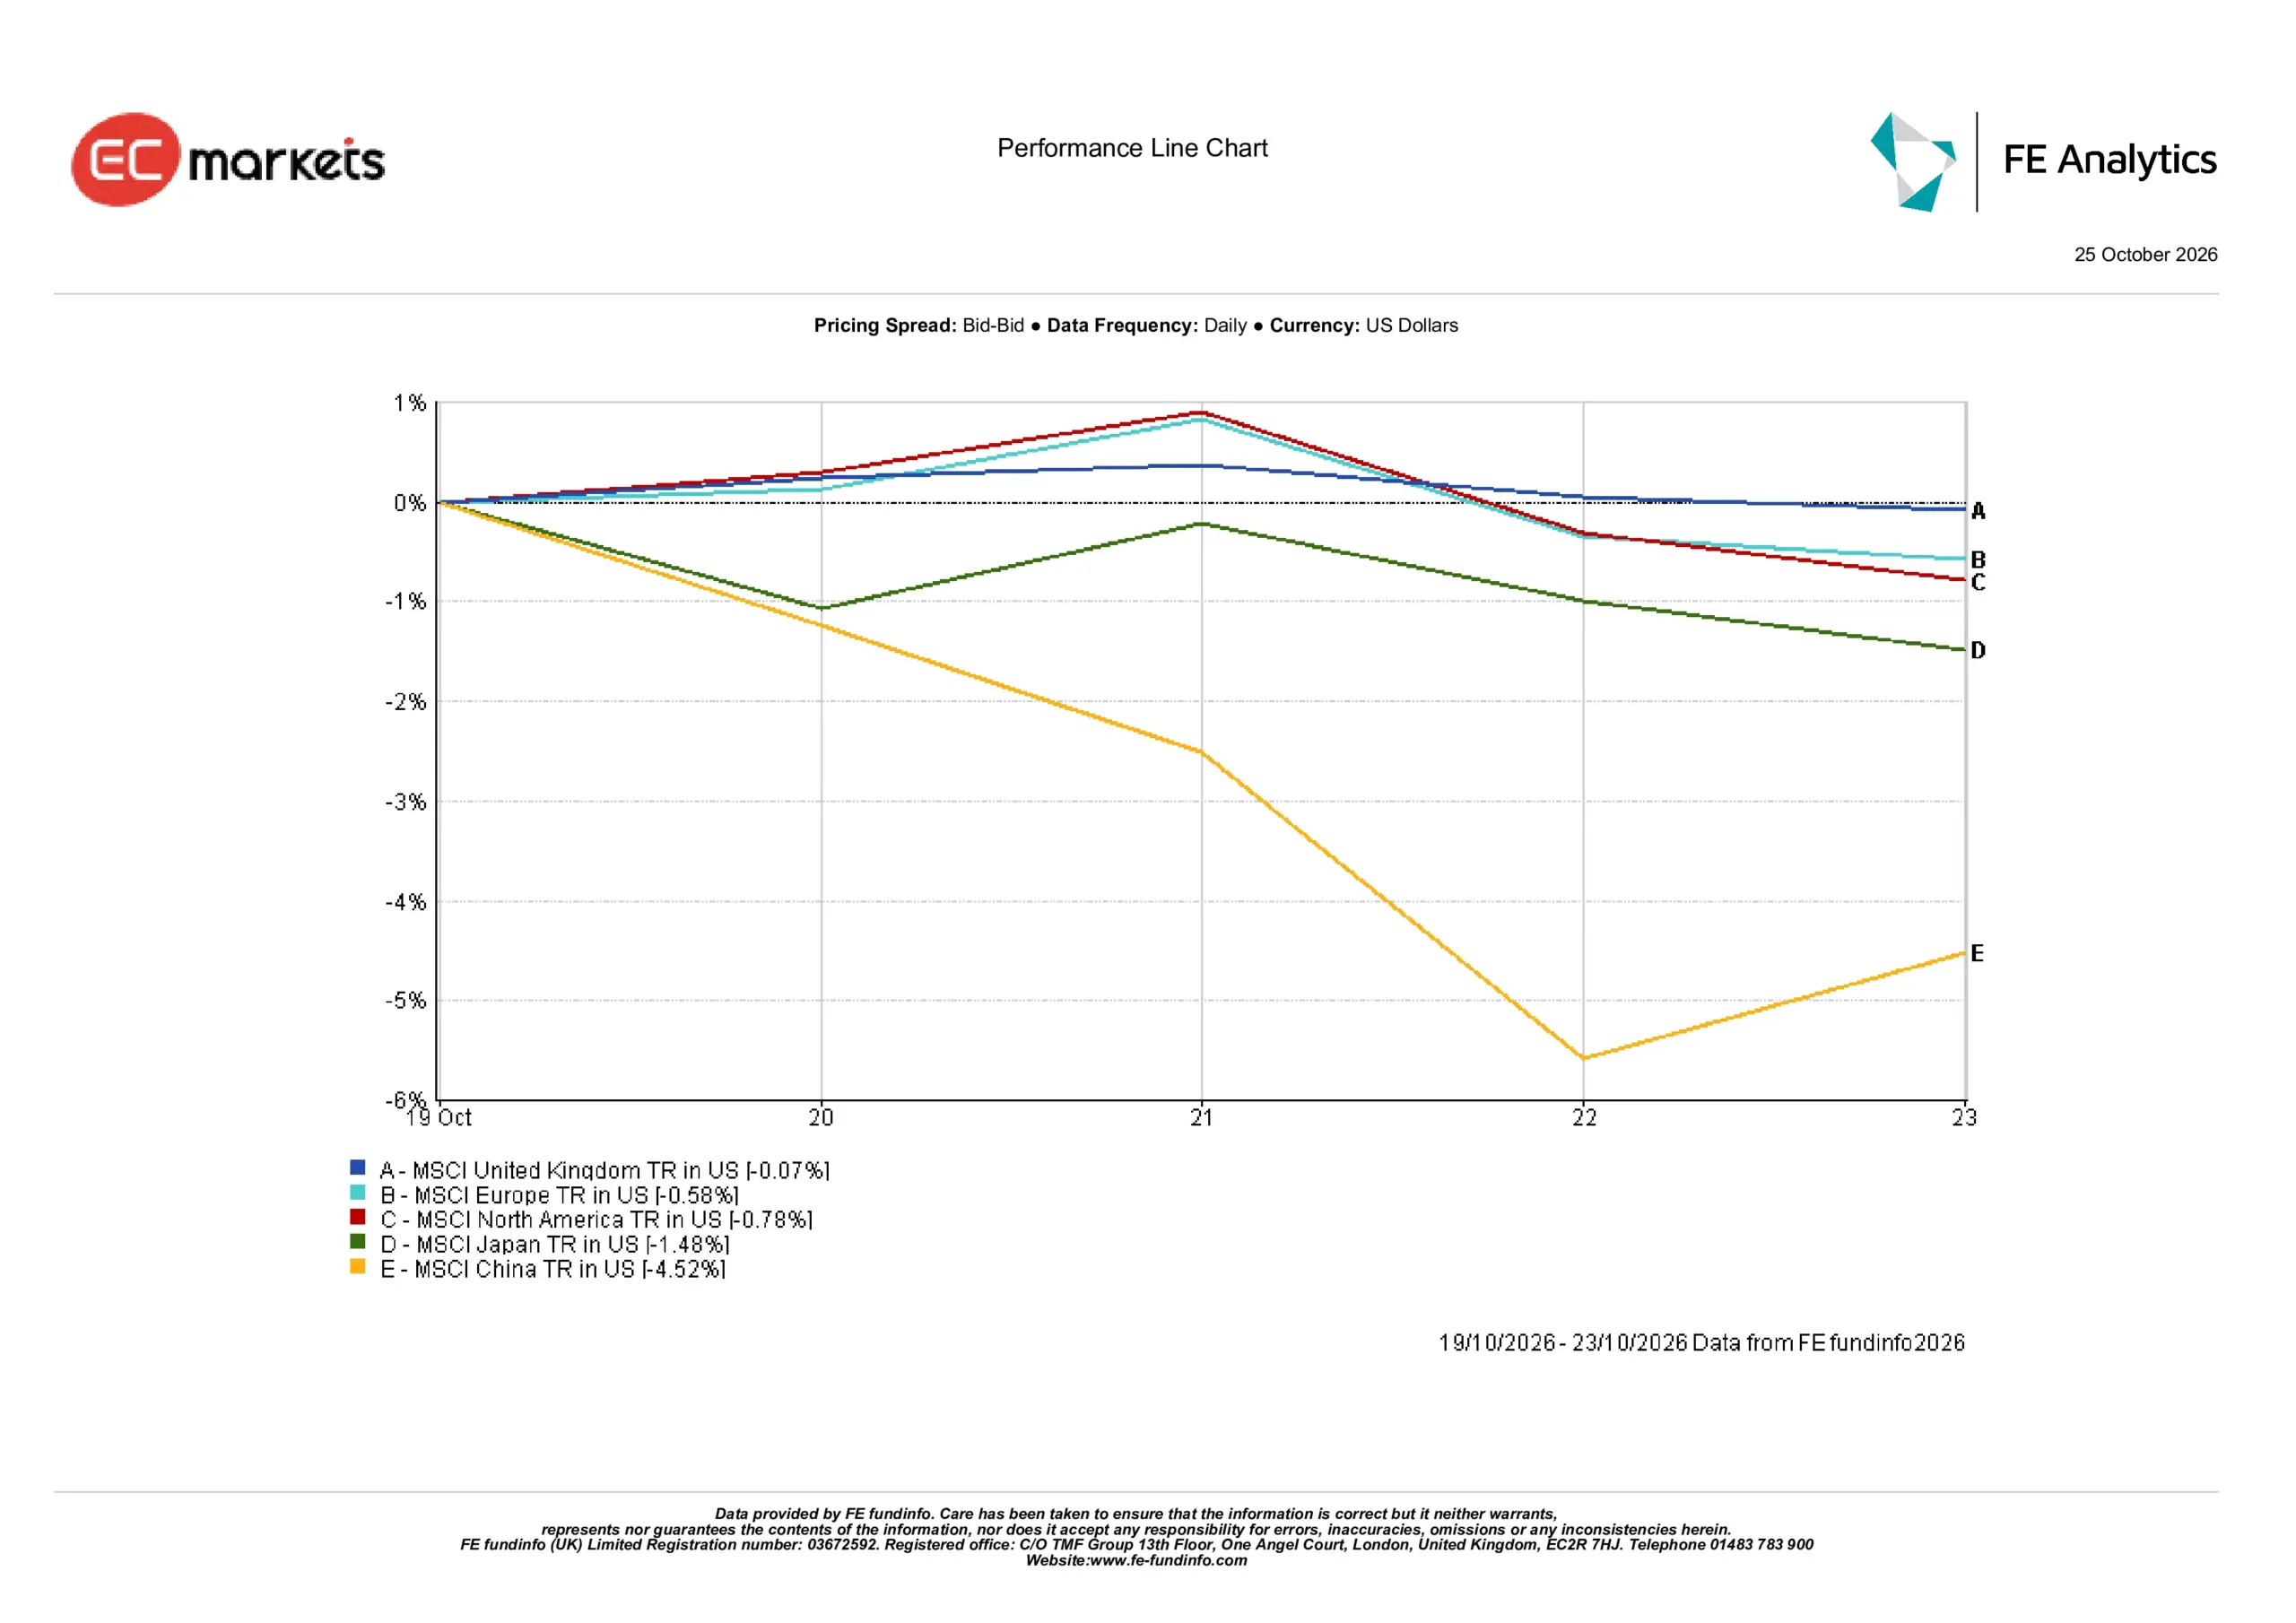
五大MSCI区域指数本周全线收跌,但跌幅差异显著。
MSCI英国全收益指数表现最佳,以美元计仅下跌0.07%。这与富时100指数1.76%的跌幅形成对比,差异源于指数成分构成、股息处理方式及货币换算的不同。
MSCI欧洲全收益指数下跌0.58%,企业盈利疲弱和能源成本上升拖累市场情绪。
北美地区下跌0.78%,尽管美国经济数据相对稳健,但科技板块拖累整体表现。
亚洲方面,日本下跌1.48%,科技板块走弱叠加日元升值压制市场情绪。日经指数本周遭遇大幅抛售,凸显出该地区对AI相关投资预期变化的敏感度。
中国跌幅最大,下跌4.52%。中国内地及香港股市同样承压,主要基准指数一度触及数月新低,此后有所回升。
区域数据揭示了此次全球抛售的不均衡性。以美元全收益计,英国和欧洲股市相对抗跌,而亚洲市场——尤其是中国——的跌幅则明显更大。
区域表现:2026年10月19日至23日
资料来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年10月23日。
外汇市场
外汇市场走势反映出利率预期的转变、经济基本面的分化以及市场对避险资产需求的上升。
欧元/美元小幅走低,从约1.1214跌至1.1202,欧元区经济活动放缓及财政不确定性拖累单一货币表现。
英镑/美元收于1.3373附近,受较强英国就业数据及高于预期的通胀支撑。随着市场对英格兰银行11月加息的预期升温,英镑一度触及五周高位1.34上方。
美元/日元从158.52跌至156.86,下跌约1.05%,美国国债收益率下行及风险规避情绪升温对日元形成支撑。
英镑/日元从210.42跌至209.76,周末股市抛售期间日元需求升温,此前涨幅随之回吐。
总体而言,外汇市场波动凸显了货币政策预期与经济表现日益扩大的分化。英镑受益于强劲的英国数据,日元则获益于美债收益率下行。随着美联储、欧洲央行和日本央行均将于下周召开会议,其政策指引对主要货币对的走向或将起到决定性作用。
前景展望与下周要闻
市场即将迎来货币政策、经济数据与企业业绩的关键一周。
美联储将于周三公布利率决议,随后是欧洲央行于周四和日本银行于周五相继发布决定。投资者将评估各央行如何在持续通胀压力与金融条件收紧及经济增长分化之间寻求平衡。
美国第三季度GDP及PCE通胀数据将进一步揭示经济韧性与价格压力状况。欧洲方面,GDP初值与各国通胀数据将有助于判断商业活动放缓是否已波及更广泛的经济增长。
英国10月28日公布的财政预算案也将受到市场密切关注,其对政府借贷、财政公信力及投资者信心的影响不容忽视。
与此同时,Alphabet、微软和亚马逊将相继发布财报。在科技股估值再度受到审视的背景下,这三家公司的资本支出计划、云计算收入及AI投资回报将尤为关键。
在油价高企、融资条件日趋重要的背景下,核心问题在于:企业盈利能否重拾市场对AI投资的信心,同时各央行继续应对持续通胀的挑战。