



Lạm Phát Mỹ Được Chú Ý Khi Thị Trường Đánh Giá Triển Vọng Lãi Suất Fed


Lạm phát Mỹ được dự báo sẽ tăng tốc trong tháng 9, thu hút sự chú ý trở lại vào triển vọng lãi suất của Cục Dự trữ Liên bang khi các nhà đầu tư đánh giá liệu các nhà hoạch định chính sách có thể tạm dừng tăng lãi suất vào cuối tháng này hay không. Các dự báo cho thấy mức tăng 0,6% theo tháng trong Chỉ số Giá tiêu dùng (CPI), có khả năng đưa lạm phát hàng năm lên khoảng 3,6%, so với mức 3,4% trước đó. Dù kỳ vọng về áp lực giá cả mạnh hơn, thị trường hợp đồng tương lai lãi suất cho thấy thị trường vẫn ưu tiên giữ nguyên chi phí vay tại cuộc họp tháng 10 của Cục Dự trữ Liên bang.
Báo cáo lạm phát tháng 9 dự kiến được công bố vào ngày 14 tháng 10 trong bối cảnh Cục Dự trữ Liên bang đang cân bằng giữa lạm phát dai dẳng và các dấu hiệu hoạt động kinh tế chậm lại. Việc làm tại Mỹ chỉ tăng thêm 29.000 trong tháng 9, trong khi tỷ lệ thất nghiệp ở mức 4,2%, cho thấy thị trường lao động có thể đang mất đà. Những diễn biến này đã khiến triển vọng tăng lãi suất thêm trở nên kém rõ ràng hơn.
Cục Dự trữ Liên bang đã tăng lãi suất chuẩn thêm 25 điểm cơ bản trong tháng 9, đưa biên độ mục tiêu lên 3,75% đến 4,00%. Tuy nhiên, các nhà đầu tư ngày càng kỳ vọng các nhà hoạch định chính sách sẽ giữ nguyên lãi suất tại cuộc họp ngày 27 đến 28 tháng 10. Theo CME FedWatch, thị trường hợp đồng tương lai lãi suất cho thấy xác suất không thay đổi vào khoảng 80%, phản ánh kỳ vọng rằng Fed có thể chờ thêm bằng chứng kinh tế trước khi thực hiện điều chỉnh tiếp theo.
Các phát biểu gần đây từ các quan chức Cục Dự trữ Liên bang đã củng cố cách tiếp cận thận trọng này. Chủ tịch Fed New York John Williams đã chỉ ra rằng một lần tăng lãi suất nữa vẫn có thể phù hợp trong năm nay, nhưng không có sự cấp bách tức thời để thắt chặt chính sách hơn nữa. Những bình luận của ông làm nổi bật sự khác biệt giữa việc duy trì lãi suất ở mức hạn chế để kiểm soát lạm phát và việc tăng lãi suất trở lại trước khi triển vọng kinh tế trở nên rõ ràng hơn.
Giá năng lượng vẫn là một phần quan trọng trong bức tranh lạm phát. Chi phí xăng dầu cao hơn có thể đẩy CPI tổng thể tăng lên, ngay cả khi áp lực giá cả ở các lĩnh vực khác trong nền kinh tế ở mức vừa phải hơn. Trong tháng 8, lạm phát tổng thể tăng 0,4% theo tháng, trong khi CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3%. Lạm phát lõi hàng năm ở mức 2,4%, thấp hơn mức tổng thể 3,4%, minh họa cách chi phí năng lượng đã góp phần tạo ra sự chênh lệch giữa hai thước đo này.
Đồng Đô la Mỹ Rút Lui Khỏi Mức Cao Gần Đây Trước Thềm Dữ Liệu Lạm Phát
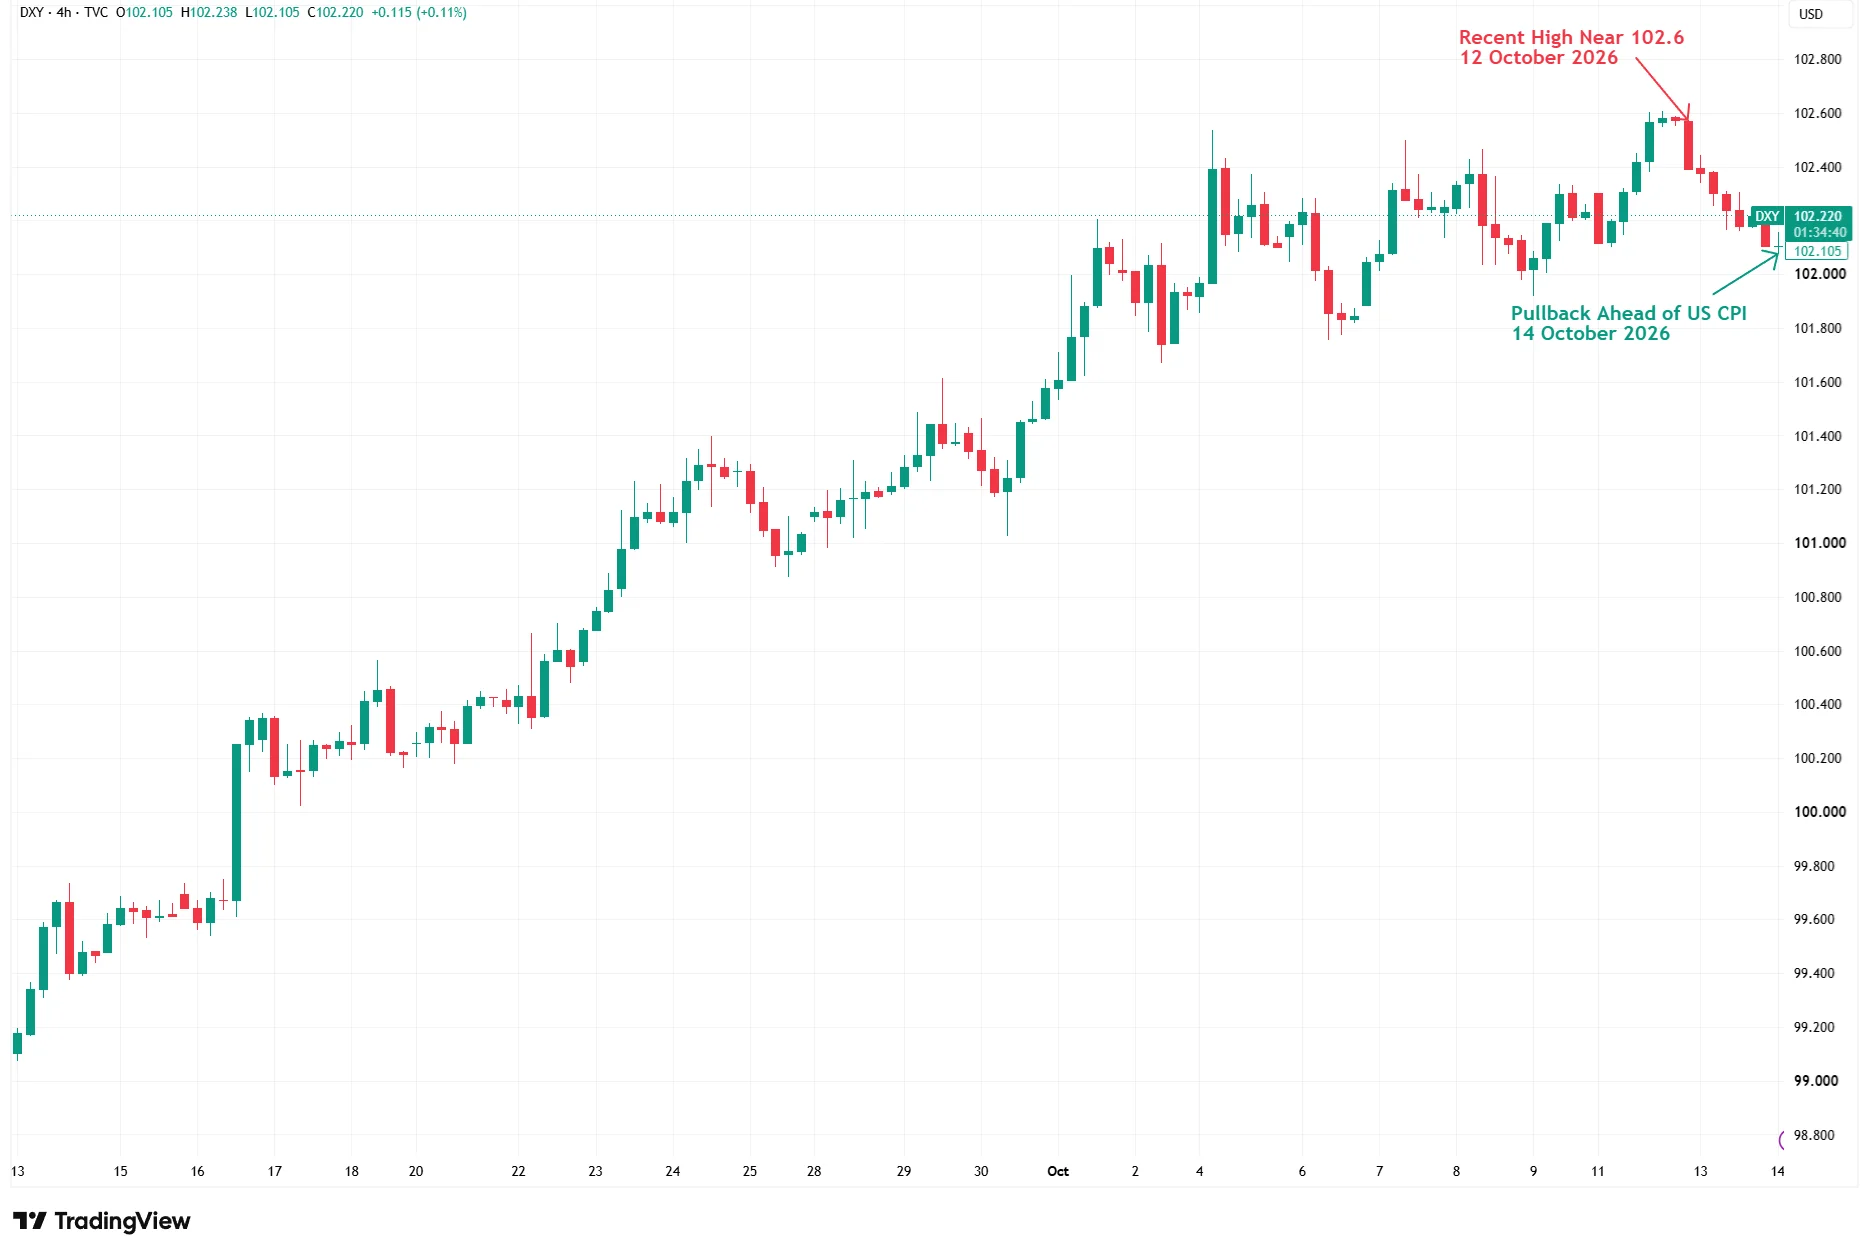
Nguồn: TradingView. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 14 tháng 10 năm 2026.
Chỉ số Đô la Mỹ đã tăng mạnh trong tháng qua, đạt khoảng 102,6 trước khi hạ xuống mức 102,2 trước thềm báo cáo lạm phát tháng 9 của Mỹ. Bất chấp đợt rút lui gần đây, chỉ số này vẫn duy trì trên mức giữa tháng 9, làm nổi bật sức mạnh tổng thể của đồng đô la khi các nhà đầu tư đánh giá lại kỳ vọng về lãi suất của Cục Dự trữ Liên bang.
Biến động gần đây của đồng đô la phản ánh sự bất định xung quanh giai đoạn tiếp theo của chính sách tiền tệ Mỹ. Mặc dù chỉ số đã rút lui khỏi mức cao tháng 10, đà tăng tổng thể cho thấy các nhà đầu tư vẫn tiếp tục ưa chuộng đồng tiền này trong những tuần gần đây. Lợi suất trái phiếu Kho bạc Mỹ cũng đã hạ nhiệt, với lợi suất kỳ hạn 10 năm tiến về mức 5,20%. Những thay đổi trong kỳ vọng lãi suất có thể ảnh hưởng đến cả lợi suất trái phiếu Kho bạc lẫn định giá tiền tệ, mặc dù các diễn biến kinh tế và quốc tế khác cũng đóng vai trò nhất định.
Đối với thị trường chứng khoán, các tác động cũng có tính chất hai chiều tương tự. Lạm phát cao hơn có thể củng cố kỳ vọng rằng lãi suất sẽ tiếp tục duy trì ở mức cao, làm tăng chi phí vay của doanh nghiệp và có khả năng gây áp lực lên định giá cổ phiếu. Tuy nhiên, bằng chứng về lạm phát cơ bản chậm lại có thể tạo thêm linh hoạt cho các nhà hoạch định chính sách, đặc biệt nếu tăng trưởng việc làm tiếp tục suy yếu.
Các nhà đầu tư cũng sẽ theo dõi Chỉ số Giá sản xuất (PPI) tháng 9, dự kiến công bố vào ngày 15 tháng 10, cùng với các phát biểu tiếp theo từ Cục Dự trữ Liên bang trước cuộc họp chính sách tháng 10. Tổng hợp lại, những diễn biến này có thể cung cấp bức tranh rõ ràng hơn về việc liệu áp lực lạm phát đang ngày càng dai dẳng hay đang dần hạ nhiệt.
Hiện tại, thị trường đang cân nhắc rủi ro lạm phát tái bùng phát trước các dấu hiệu nền kinh tế đang hạ nhiệt. Báo cáo CPI tháng 9 có thể ảnh hưởng đến kỳ vọng về thời điểm thực hiện bước điều chỉnh lãi suất tiếp theo, nhưng các quyết định của Cục Dự trữ Liên bang sẽ tiếp tục phụ thuộc vào sự cân bằng tổng thể giữa lạm phát, việc làm và tăng trưởng kinh tế.