



米国株上昇:AIへの楽観論とインフレ圧力が交錯|週次市場レポート:2026年10月5日~9日


週次市場レポートでは、米国株式が史上最高値を更新した一週間を振り返ります。根強いインフレ、高止まりする債券利回り、エネルギー価格の上昇が投資家の慎重姿勢を促すなかでの記録的な上昇となりました。
人工知能(AI)は引き続き楽観論の源泉でしたが、その熱気は市場全体に均等には波及しませんでした。エネルギーセクターとディフェンシブセクターが相対的に堅調だった一方、テクノロジー関連企業はバリュエーションと資金調達コストをめぐる懸念が高まりました。
一方、底堅い米国経済指標と連邦準備制度理事会(FRB)の最新の議事要旨は、政策金利が当面高水準を維持する可能性を裏付け、市場は経済成長とインフレのバランスに引き続き注目しています。
この冒頭では、続く詳細な統計データを先読みすることなく、主要な動向を読者にお伝えしています。
経済概況
市場は、続く経済の底堅さと、根強いインフレ・高騰するエネルギー価格・主要中央銀行の次の一手をめぐる不確実性との間でバランスを取り続けました。
FRBの9月15日・16日の会合議事要旨によると、大多数の政策担当者が2026年末までにさらなる利上げを見込んでいました。インフレは依然として主要な懸念事項であり、2%目標への進展は限定的でしたが、雇用の伸びが鈍化したことで、追加引き締めのタイミングについては慎重なアプローチを支持する声も出ました。
9月の米サービス業の活動は拡大を続けたものの、勢いは鈍化しました。ISMサービスPMIは8月の55.4から54.9に低下しました。雇用指数は50.1と拡大圏に回帰しましたが、価格指数は2022年7月以来の最高水準となる74.0に上昇し、コスト圧力の継続を示しました。
10月3日終了週の新規失業保険申請件数は2,000件減の19万7,000件となり、採用ペースが鈍化するなかでもレイオフが限定的であることが示されました。しかし、ミシガン大学の速報値によると、消費者信頼感指数は9月の48.1から10月は46.3に低下しました。1年先のインフレ期待は4.7%に上昇し、5年先の期待も3.5%に上がりました。
欧州中央銀行(ECB)の9月の議事要旨では、前回の0.25ポイントの利上げへの全会一致の支持が示されました。政策担当者はインフレリスクが上方に傾いていることを認めましたが、コアインフレの安定と長期インフレ期待のアンカリングが即時の追加利上げの必要性を低下させると主張する当局者も複数いました。
ドイツの鉱工業生産は8月に前月比2.0%増加し、建設・機械部門が押し上げ要因となりました。日本では、現金給与総額が前年比3.8%増加した一方、家計消費支出は3.1%減少しました。中国市場は国慶節の連休明けに取引を再開しましたが、短縮された取引期間中に主要な経済指標の発表は限られました。
今週のデータは、雇用と消費者信頼感の軟化の兆しがあるにもかかわらず経済が底堅さを維持していることを示しました。インフレ圧力が依然として高い水準にあるなか、中央銀行が引き締め政策から急速に転換するシグナルを発する根拠は乏しい状況でした。
株式・債券・コモディティ
株式
米国株式は週間を通じて上昇し、S&P 500が1.2%高、ダウ工業株30種平均が0.9%高、ナスダック総合指数が0.6%高となりました。投資家がAIおよびデータセンター投資への関連銘柄を選好するなか、S&P 500とナスダックの両指数が史上最高値を更新しました。
しかし、週が進むにつれて熱気はより選別的になりました。投資家はテクノロジー株のバリュエーションと大規模なAIインフラに伴う資金調達コストを再評価し、OpenAIの収益見通しと計画中の資金調達に関する報道がセクターの長期的な成長期待への疑問をさらに深めました。
ペプシコは第3四半期の純売上高が5.6%増加し、オーガニック売上高が3.1%成長したと発表しましたが、通期のコア利益成長見通しを引き下げました。デルタ航空は、堅調な旅客需要と運賃上昇を燃料費の大幅な増加が上回ったとして、年間利益予想を引き下げました。
欧州株式は、原油価格と債券利回りが落ち着いた金曜日に回復しました。STOXX欧州600指数は、エネルギー価格・インフレ懸念・フランスの財政不透明感に連動した序盤の下落の後、週間でわずかなプラスで終わりました。FTSE 100は0.9%上昇し、金曜日の英国債利回りの低下が追い風となりました。
債券
米10年国債利回りは水曜日に5.364%と2002年以来の最高水準に達した後、金曜日には約5.26%に低下しました。数十年ぶりの高水準に達したものの、週間を通じた利回りの変化は約3.5ベーシスポイントの低下となりました。英国債とユーロ圏の国債利回りも、週前半に数十年ぶりの高水準に達した後、金曜日には低下しました。
コモディティ
ブレント原油は1バレル当たり104.72米ドルで取引を終え、週間で約2.4%上昇しました。中東の供給懸念と、ハリケーン・イザイアスの接近に伴うメキシコ湾の米国産原油生産の70%超の停止が価格を支えました。
スポット金は週間で約1.3%上昇し、1トロイオンス当たり約4,194米ドルとなりました。2か月ぶりの安値到達後の値ごろ感からの買いが金を下支えしましたが、高止まりする金利と堅調なドルが引き続き上値を抑えました。
セクター別パフォーマンス
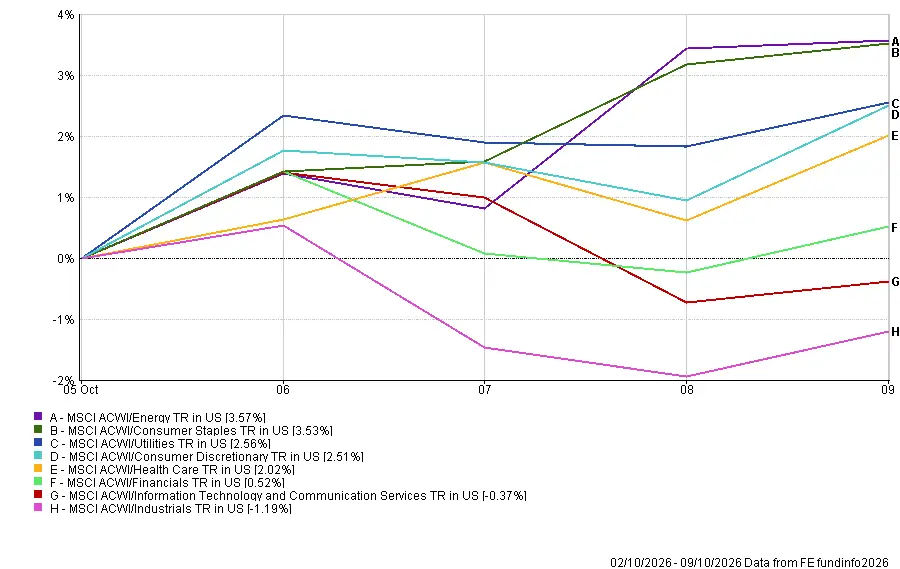
エネルギーセクターが3.57%の上昇でグローバルセクターパフォーマンスをリードし、原油価格の上昇と地政学的・気象関連の供給途絶への懸念が支援材料となりました。生活必需品セクターがこれに続き、3.53%のリターンを記録しました。
公益事業が2.56%上昇、一般消費財が2.51%上昇、ヘルスケアが2.02%上昇し、金融は0.52%の増加となりました。
AIへの注目が続くなかでも、情報技術・コミュニケーションサービスは投資家がテクノロジー関連銘柄の選別を強めたことで0.37%低下しました。資本財・サービスセクターは最も弱いパフォーマンスを記録し、1.19%下落しました。
このセクター間の格差は今週の重要な特徴を示しています。米国の主要指数は上昇しましたが、セクターリーダーシップはエネルギーとよりディフェンシブな市場領域へとシフトしました。
セクター別パフォーマンス:2026年10月5日~9日
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を保証するものではありません。データは2026年10月9日時点。
地域別市場
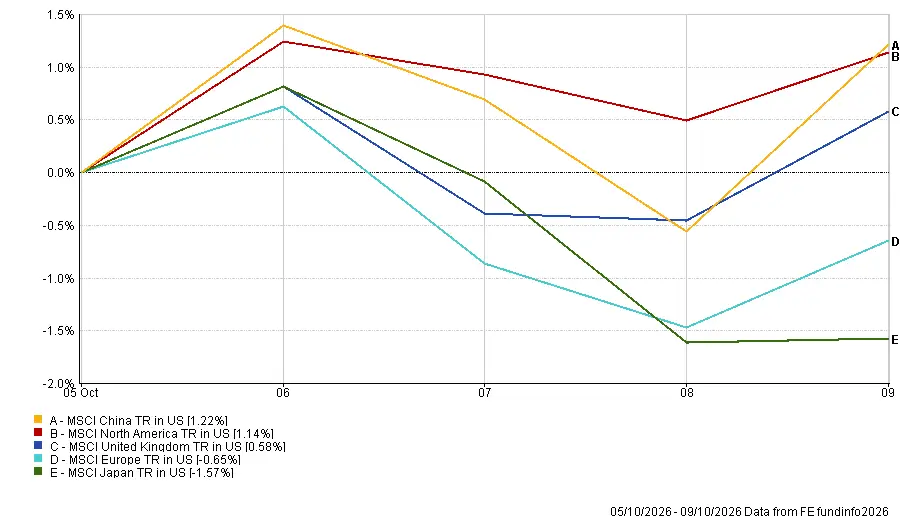
中国が最強の地域別市場となり、短縮取引週においてMSCI中国トータルリターン指数が米ドルベースで1.22%上昇しました。北米がこれに続き、主要な米国株式市場の上昇を反映して1.14%増加しました。
英国は0.58%上昇した一方、欧州は0.65%下落しました。日本は最も弱い地域別パフォーマンスを記録し、1.57%下落しました。
為替変動も米ドルベースの投資家のリターンに影響を与えました。ユーロと円の下落が欧州と日本からの換算リターンを押し下げた一方、ポンドの対ドルでの比較的安定したパフォーマンスが英国株式への通貨の影響を限定的にしました。
結果は明確な地域間格差を示しており、中国と北米が相対的に堅調だった一方、欧州と日本の市場は厳しい週となりました。
地域別パフォーマンス:2026年10月5日~9日
出所:FE Analytics。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の成果を保証するものではありません。データは2026年10月9日時点。
為替市場
高止まりする米国債利回りとFRBの追加引き締め観測が引き続きドルを支援し、米ドルはユーロと円に対して上昇しました。
EUR/USDは月曜日の寄り付き水準1.1258から金曜日の引け値1.1202に下落しました。欧州の政府財政への懸念とECBの慎重な政策見通しもユーロの重しとなりました。
GBP/USDは週間でほぼ横ばいとなり、1.3241から1.3235に小幅変動しました。
対円では、米日間の金利差が引き続き米ドルに有利に働き、ドルが上昇しました。USD/JPYは157.72から158.34に上昇し、GBP/JPYは208.87から209.56に上昇しました。
全体として、ドルは堅調を維持し、ユーロと円はポンドに比べてより大きな下落圧力にさらされました。
見通しと今週の注目点
今後の焦点は、水曜日発表の9月米消費者物価指数(CPI)に移ります。続いて木曜日には生産者物価指数、小売売上高、新規失業保険申請件数が発表され、金曜日には鉱工業生産と輸出入物価指数が予定されています。これらの発表を通じて、インフレが依然としてFRBの追加利上げを正当化するほど根強いかどうかを市場は見極めることになります。
欧州では、英国の月次GDP・鉱工業生産・建設業生産高・貿易データが経済活動の最新状況を提供します。ユーロ圏の鉱工業生産と9月インフレの確報値も、成長と物価圧力のバランスについてさらなる手がかりをもたらすでしょう。
米国の第3四半期決算シーズンは、火曜日のJPモルガン・チェース、ゴールドマン・サックス、ウェルズ・ファーゴ、シティグループから幕を開け、水曜日にはバンク・オブ・アメリカとモルガン・スタンレーが続きます。ヘッドラインの決算数値だけでなく、投資家は銀行経営幹部が消費者の財務状況、融資環境、高水準の借入コストの影響についてどのように語るかにも注目します。
インフレデータ、銀行決算、米国債利回り、原油価格がすべて注目を集めるなか、市場は経済の底堅さが金融引き締め観測を強めることなく株式を支え続けられるかどうかについて、再び試練に直面しています。