



Pembelian Balik Saham dan EPS: Bagaimana Saham yang Lebih Sedikit Boleh Meningkatkan Pendapatan Sesaham


Pembelian balik saham dan EPS berkait rapat. Berikut adalah cara pengurangan bilangan saham boleh meningkatkan pendapatan sesaham, walaupun keuntungan syarikat tidak meningkat.
Isi Kandungan
- Apakah Pendapatan Sesaham?
- Apakah Pembelian Balik Saham?
- Bagaimana Pembelian Balik Saham Boleh Meningkatkan EPS: Satu Contoh
- Bagaimana Pembelian Balik Saham Boleh Mempengaruhi EPS
- Apple: Bagaimana Pembelian Balik dan Bilangan Saham yang Lebih Rendah Mempengaruhi EPS
- Apakah yang Perlu Diperiksa Pelabur Bersama Pertumbuhan EPS?
- Kesimpulan
- Kekal Terkini
Sebuah syarikat melaporkan peningkatan kecil atau tiada peningkatan langsung dalam jumlah keuntungan, namun pendapatan sesahamnya meningkat. Ini boleh berlaku apabila syarikat mengurangkan bilangan saham yang digunakan dalam pengiraan pendapatan sesaham.
Pendapatan sesaham bergantung kepada dua faktor: keuntungan syarikat dan bilangan saham yang digunakan untuk membahagikan keuntungan tersebut. Jika bilangan saham berkurang, jumlah keuntungan yang sama boleh diagihkan kepada bilangan saham yang lebih sedikit.
Oleh itu, pendapatan sesaham yang lebih tinggi boleh terhasil daripada keuntungan yang lebih kukuh, bilangan saham yang lebih sedikit atau gabungan kedua-duanya.
Apakah Pendapatan Sesaham?
Pendapatan sesaham, yang lazimnya disebut EPS, menganggarkan berapa banyak keuntungan syarikat yang boleh dikaitkan dengan setiap saham.
Pengiraan yang dipermudahkan adalah:
Pendapatan sesaham = Pendapatan bersih yang boleh dikaitkan kepada pemegang saham biasa ÷ Purata wajaran bilangan saham yang beredar
Purata wajaran bilangan saham mengambil kira perubahan dalam bilangan saham semasa tempoh kewangan.
Syarikat lazimnya melaporkan EPS asas dan EPS dicairkan. EPS asas menggunakan purata wajaran bilangan saham biasa yang beredar. EPS dicairkan turut mempertimbangkan kesan potensi opsyen saham, saham terhad dan sekuriti lain yang boleh meningkatkan bilangan saham. Oleh itu, ia umumnya memberikan ukuran yang lebih konservatif apabila sekuriti yang berpotensi mencairkan wujud.
Apakah Pembelian Balik Saham?
Pembelian balik saham, juga dikenali sebagai pembelian semula saham, berlaku apabila syarikat menggunakan wang tunai untuk membeli sebahagian daripada sahamnya sendiri.
Saham yang dibeli semula boleh dibatalkan atau disimpan sebagai saham perbendaharaan, bergantung kepada syarikat dan peraturan perakaunan yang terpakai. Apabila bilangan saham yang beredar berkurang, keuntungan syarikat dibahagikan kepada bilangan saham yang lebih sedikit.
Pembelian balik tidak meningkatkan jualan atau pendapatan bersih secara langsung. Ia mengubah penyebut yang digunakan dalam pengiraan EPS.
Bagaimana Pembelian Balik Saham Boleh Meningkatkan EPS: Satu Contoh
Pertimbangkan sebuah syarikat hipotetikal dengan pendapatan bersih £100 juta dan 100 juta saham purata wajaran.
Sebelum Pembelian Balik:
£100 juta ÷ 100 juta saham = £1.00 EPS
Andaikan syarikat membeli balik saham yang mencukupi untuk mengurangkan purata wajaran bilangan sahamnya kepada 90 juta, manakala pendapatan bersih kekal pada £100 juta.
Selepas Pembelian Balik:
£100 juta ÷ 90 juta saham = lebih kurang £1.11 EPS
EPS telah meningkat sebanyak lebih kurang 11%, walaupun jumlah keuntungan tidak berubah. Peningkatan ini berlaku kerana keuntungan yang sama dibahagikan kepada bilangan saham yang lebih sedikit.
Ini adalah contoh hipotetikal yang dipermudahkan untuk tujuan pendidikan dan tidak mewakili mana-mana syarikat sebenar.
Bagaimana Pembelian Balik Saham Boleh Mempengaruhi EPS
EPS mempunyai dua komponen utama: keuntungan adalah pengangka dan purata wajaran bilangan saham adalah penyebut.
EPS boleh meningkat apabila keuntungan naik, bilangan saham turun atau kedua-duanya berlaku serentak. Penurunan bilangan saham boleh menguatkan pertumbuhan EPS apabila pendapatan bersih meningkat. Ia juga boleh menghadkan penurunan EPS apabila keuntungan jatuh.
Syarikat mungkin membeli balik saham untuk memulangkan lebihan tunai kepada pemegang saham, mengimbangi saham yang diterbitkan melalui program pampasan pekerja atau menyesuaikan struktur modal mereka. Walau bagaimanapun, pembelian balik hanyalah satu kemungkinan penggunaan wang tunai. Sebaliknya, syarikat boleh melabur semula dalam operasinya, mengurangkan hutang, membuat pengambilalihan atau membayar dividen.
Keberkesanan pembelian balik bergantung kepada kedudukan kewangan syarikat, harga yang dibayar untuk saham tersebut dan sama ada wang tunai itu boleh digunakan dengan lebih produktif di tempat lain.
Apple: Bagaimana Pembelian Balik dan Bilangan Saham yang Lebih Rendah Mempengaruhi EPS
Apple memberikan contoh yang berguna kerana syarikat ini secara tetap membeli balik jumlah sahamnya sendiri yang besar.
Antara fiskal 2020 dan fiskal 2025, purata wajaran bilangan saham dicairkan Apple telah menurun daripada lebih kurang 17.528 bilion kepada 15.005 bilion. Dalam tempoh yang sama, pendapatan bersih meningkat daripada $57.411 bilion kepada $112.010 bilion dan EPS dicairkan meningkat daripada $3.28 kepada $7.46.
Hubungan ini amat jelas pada fiskal 2023. Pendapatan bersih Apple menurun daripada $99.803 bilion pada fiskal 2022 kepada $96.995 bilion pada fiskal 2023. Walau bagaimanapun, EPS dicairkan meningkat sedikit daripada $6.11 kepada $6.13 kerana purata wajaran bilangan saham dicairkan jatuh daripada lebih kurang 16.326 bilion kepada 15.813 bilion.
Bilangan saham yang lebih rendah tidak menghalang pendapatan bersih daripada menurun. Apple menyebarkan baki pendapatannya merentasi bilangan saham yang lebih sedikit, yang menyebabkan EPS dicairkan meningkat sedikit.
Pada fiskal 2025, pendapatan bersih Apple meningkat kepada $112.010 bilion, manakala purata wajaran bilangan saham dicairkannya terus menurun kepada lebih kurang 15.005 bilion. Akibatnya, EPS dicairkan meningkat kepada $7.46. Dalam kes ini, kedua-dua pendapatan bersih yang lebih kukuh dan bilangan saham yang lebih rendah menyumbang kepada peningkatan tersebut.
Apple membeli balik lebih kurang 402 juta saham bernilai $89.3 bilion semasa fiskal 2025. Bilangan saham biasa pada akhir tahun berkurang daripada lebih kurang 15.117 bilion kepada 14.773 bilion setelah mengambil kira pembelian balik dan saham yang diterbitkan sepanjang tahun.
Apple: Pendapatan Bersih, Saham Dicairkan dan Pendapatan Sesaham, Fiskal 2020-2025
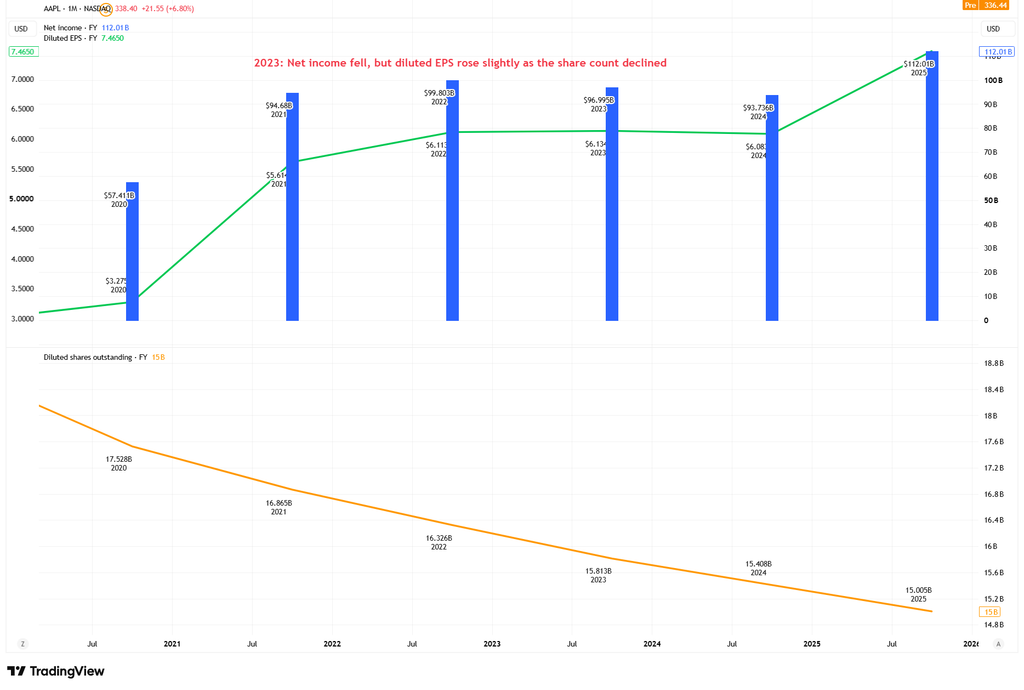
Bilangan saham dicairkan Apple terus menurun sepanjang tempoh tersebut. Pada fiskal 2023, pendapatan bersih jatuh daripada lebih kurang $99.8 bilion kepada $97.0 bilion, tetapi EPS dicairkan meningkat sedikit daripada $6.11 kepada $6.13 apabila purata wajaran bilangan saham dicairkan menurun. Pada fiskal 2025, peningkatan EPS mencerminkan kedua-dua pendapatan bersih yang lebih kukuh dan pengurangan selanjutnya dalam bilangan saham.
Apakah yang Perlu Diperiksa Pelabur Bersama Pertumbuhan EPS?
Pertumbuhan EPS tidak seharusnya dinilai secara berasingan. Pelabur juga boleh memeriksa perubahan dalam pendapatan bersih, bilangan saham dicairkan dan jumlah tunai yang dibelanjakan untuk pembelian balik.
Membandingkan pertumbuhan EPS dengan pertumbuhan pendapatan bersih dapat membantu menunjukkan sama ada peningkatan tersebut terutamanya mencerminkan keuntungan yang lebih kukuh, penurunan bilangan saham atau gabungan kedua-duanya.
Aliran tunai bebas, hutang, perbelanjaan modal dan pampasan berasaskan saham juga relevan. Sebuah syarikat mungkin membeli balik sejumlah besar saham sambil pada masa yang sama menerbitkan saham baharu kepada pekerja, mengurangkan kesan bersih terhadap bilangan saham dicairkan.
Pembelian balik mungkin kurang berkesan jika saham dibeli balik pada penilaian yang mahal, jika syarikat menanggung hutang yang berlebihan atau jika pelaburan yang diperlukan diabaikan. Pengumuman pembelian balik juga tidak menjamin bahawa jumlah penuh yang diluluskan akan dibelanjakan. Apple menyatakan bahawa programnya tidak mewajibkan syarikat untuk memperoleh bilangan saham minimum.
Oleh itu, pembelian balik harus dipertimbangkan bersama keuntungan, penjanaan tunai, hutang dan strategi jangka panjang syarikat.
Kesimpulan
Pendapatan sesaham boleh meningkat walaupun jumlah keuntungan tidak meningkat kerana EPS bergantung kepada kedua-dua keuntungan dan bilangan saham.
Pembelian balik saham boleh mengurangkan penyebut dalam pengiraan, membolehkan jumlah keuntungan yang sama dibahagikan kepada bilangan saham yang lebih sedikit. Apabila keuntungan juga meningkat, bilangan saham yang lebih rendah boleh menguatkan pertumbuhan EPS.
Kekal Terkini
Terokai Berita Pasaran dan Pendidikan Dagangan terkini setiap hari bersama EC Markets.