


لماذا تُعدّ مصاريف الفوائد مهمة لأرباح الشركات


مصاريف الفوائد هي التكلفة التي تتحمّلها الشركات عند اقتراض الأموال لتمويل عمليات الاستحواذ أو شراء المعدات أو إنشاء البنية التحتية أو تغطية العمليات اليومية.
قد تستهلك مدفوعات الفوائد حصةً أكبر من الربح التشغيلي حين ترتفع تكاليف الاقتراض. وهذا يعني أن الشركة قد تحافظ على إيراداتها وأدائها التشغيلي دون تغيير، في حين تُسجّل أرباحاً أدنى بعد احتساب تكاليف التمويل.
يساعد فهم آلية عمل مصاريف الفوائد المستثمرين على تقييم ربحية الشركة والتزاماتها بالديون ومرونتها المالية.
ما هي مصاريف الفوائد؟
مصاريف الفوائد هي تكلفة الاقتراض التي تُثبَّت في القوائم المالية للشركة خلال الفترة المالية المُعدَّ عنها التقرير.
قد يشمل الاقتراض السندات الشركاتية والقروض المصرفية وتسهيلات الائتمان والالتزامات الإيجارية وغيرها من أشكال الدين. ويُحدَّد مقدار المصروف بناءً على المبلغ المقترض وسعر الفائدة المطبَّق.
لنأخذ مثالاً مبسَّطاً لشركة تحقق ربحاً تشغيلياً قدره 20 مليون دولار وتدفع 5 ملايين دولار فوائد. يتبقى بذلك 15 مليون دولار ربحاً قبل الضريبة.
إذا ظل الربح التشغيلي عند 20 مليون دولار بينما ارتفعت مصاريف الفوائد إلى 8 ملايين دولار، انخفض الربح قبل الضريبة إلى 12 مليون دولار. لم تتغير مبيعات الشركة ولا أداؤها التشغيلي، لكن تكاليف التمويل ارتفعت.
هذا مثال تعليمي مبسَّط ولا يمثّل شركة فعلية.
لماذا قد ترتفع مصاريف الفوائد؟
قد ترتفع مصاريف الفوائد حين تزيد الشركة من اقتراضها. كذلك قد يؤدي إعادة تمويل الديون القائمة بأسعار فائدة أعلى إلى رفع مصاريف الفوائد.
نُسمّي هذه العملية إعادة التمويل. ولا تلتزم الشركات دائماً بسداد الديون المستحقة بالكامل من السيولة المتاحة، إذ قد تُصدر سندات جديدة أو تحصل على قروض جديدة لاستبدال الديون التي تقترب من موعد سدادها.
إذا كان الدين السابق يحمل فائدة بمعدل 3% وجاء الدين البديل بمعدل 6%، فقد ترتفع مصاريف الفوائد السنوية حتى لو ظل إجمالي الدين دون تغيير يُذكر.
يستجيب الدين ذو السعر المتغيّر بسرعة لتحركات أسعار الفائدة في السوق. أما الدين ذو السعر الثابت فيحافظ عموماً على نفس سعر الفائدة طوال المدة المحددة، غير أنه لا يُلغي مخاطر إعادة التمويل. فعند استحقاق الدين ذي السعر الثابت، قد تضطر الشركة إلى استبداله بشروط أقل ملاءمة.
يمكن أن تؤثر المعالجة المحاسبية أيضاً على مصاريف الفوائد المُبلَّغ عنها. فبعض تكاليف الاقتراض المرتبطة بالأصول قيد الإنشاء قد تُدرج في البداية ضمن قيمة تلك الأصول، وهو ما يُعرف بالفوائد المرسملة. وعندما يصبح الأصل جاهزاً للاستخدام، قد تنخفض الفوائد المرسملة وتزداد حصة الفوائد المُعترف بها فوراً كمصروف.
كيف تؤثر مصاريف الفوائد على الأرباح؟
في قائمة الدخل المبسَّطة، تؤثر مصاريف الفوائد على الربحية على النحو التالي:
- الإيرادات
- ناقص التكاليف التشغيلية
- يساوي الربح التشغيلي
- ناقص مصاريف الفوائد
- يساوي الربح قبل الضريبة
- ناقص الضريبة
- يساوي صافي الدخل
يقيس الربح التشغيلي الربح الناتج عن الأنشطة الرئيسية للشركة. وتظهر مصاريف الفوائد عادةً أسفل الربح التشغيلي لأنها تتعلق بأسلوب تمويل النشاط لا بالتكلفة المباشرة لتقديم المنتجات أو الخدمات.
وبالتالي، قد تُبلّغ الشركة عن إيرادات وأداء تشغيلي مستقرَّين مع تراجع في صافي الدخل حين ترتفع مصاريف الفوائد.
للاطلاع على فهم أشمل لكيفية الإبلاغ عن الإيرادات والمصروفات والربحية، اطّلع على دليلنا حول قراءة تقارير أرباح الشركات.
ما هي نسبة تغطية الفوائد؟
تُقارن نسبة تغطية الفوائد الربحَ التشغيلي بمصاريف الفوائد.
تغطية الفوائد = الربح التشغيلي مقسوماً على مصاريف الفوائد
إذا حققت شركة ربحاً تشغيلياً قدره 20 مليون دولار ودفعت 5 ملايين دولار فوائد، فإن نسبة تغطية الفوائد لديها تبلغ أربعة أضعاف.
إذا ظل الربح التشغيلي عند 20 مليون دولار بينما ارتفعت مصاريف الفوائد إلى 10 ملايين دولار، انخفضت نسبة التغطية إلى ضعفَين. وهذا يعني أن الشركة أصبحت أقل قدرةً على استيعاب تراجع نتائج الأعمال أو مزيد من الارتفاع في تكاليف الاقتراض.
تُشير النسبة الأعلى عموماً إلى أن مدفوعات الفوائد مدعومة بصورة أكثر ارتياحاً بالربح التشغيلي. غير أنه لا توجد نسبة واحدة مناسبة لجميع الشركات، إذ تتباين المستويات الملائمة بحسب القطاع والشركة.
فيريزون: إيرادات مستقرة ومصاريف فوائد متصاعدة
تُقدّم شركة فيريزون للاتصالات مثالاً مفيداً على كيفية تأثير ارتفاع تكاليف الاقتراض على الربحية، حتى حين تبقى الإيرادات مستقرة نسبياً.
بين عامَي 2022 و2025، ظلت إيرادات فيريزون ضمن نطاق ضيق نسبياً، في حين ارتفعت مصاريف فوائدها بشكل ملحوظ.
| السنة المالية | الإيرادات | مصاريف الفوائد | صافي الدخل العائد لفيريزون |
| 2022 | 136.8 مليار دولار | 3.6 مليار دولار | 21.3 مليار دولار |
| 2023 | 134.0 مليار دولار | 5.5 مليار دولار | 11.6 مليار دولار |
| 2024 | 134.8 مليار دولار | 6.6 مليار دولار | 17.5 مليار دولار |
| 2025 | 138.2 مليار دولار | 6.7 مليار دولار | 17.2 مليار دولار |
تباينت الأسباب وراء ارتفاع مصاريف الفوائد من عام لآخر. ففي عام 2023، كانت تكاليف الاقتراض المرتفعة هي المحرك الرئيسي، إذ ارتفع متوسط سعر الفائدة على ديون فيريزون من 3.7% إلى 4.9%.
في عام 2024، كان أحد العوامل الرئيسية انخفاض الفوائد المرسملة. فخلال مرحلة إعداد تراخيص الطيف الترددي المكتسبة حديثاً للاستخدام، أُدرجت بعض تكاليف الاقتراض ضمن قيمة تلك الأصول بدلاً من إثباتها فوراً كمصروفات. وحين دخلت التراخيص حيز الخدمة، ظهر المزيد من تلك التكاليف كمصاريف فوائد. وبحلول عام 2025، استقرت مصاريف الفوائد نسبياً.
سلك صافي الدخل مساراً مختلفاً، إذ تراجع بحدة في 2023 قبل أن يتعافى في 2024 رغم استمرار ارتفاع مصاريف الفوائد. يُثبت ذلك أن تكاليف الاقتراض ليست سوى عامل واحد من بين عوامل عدة تؤثر على الربحية. ففي 2023، سجّلت فيريزون أيضاً شطباً لقيمة الشهرة (Goodwill) بلغ 5.8 مليار دولار في قطاع الأعمال لديها، يعكس انخفاضاً في القيمة الدفترية المسجّلة لذلك القطاع.
كذلك تغيّر وضع ديون فيريزون؛ إذ ارتفع إجمالي الدين من 144.0 مليار دولار في نهاية 2024 إلى 158.2 مليار دولار في نهاية 2025. وعقب استحواذها على شركة فرونتير في 20 يناير 2026، تحمّلت فيريزون ما يقارب 12.9 مليار دولار من ديون فرونتير، وكانت قد سدّدت نحو 12.4 مليار دولار منها بحلول 30 يونيو 2026.
يُقدّم الرسم البياني أدناه نظرة أطول مدىً على ربحية فيريزون وتكاليف تمويلها، بالمقارنة بين صافي الدخل السنوي ومصاريف الفوائد للفترة من 2019 إلى 2025.
صافي الدخل السنوي ومصاريف الفوائد لفيريزون، 2019-2025
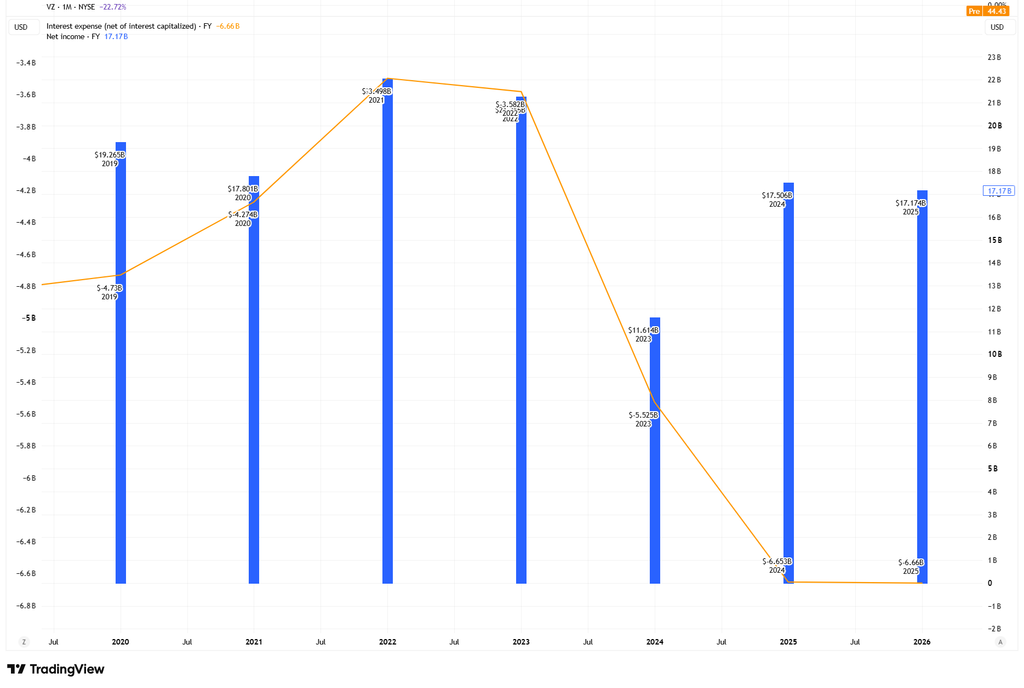
المصدر والمنهجية: TradingView. يُقارن الرسم البياني بين صافي الدخل السنوي العائد لفيريزون ومصاريف الفوائد الموحَّدة، بعد استبعاد الفوائد المرسملة، للسنوات المالية من 2019 إلى 2025.
تعرض فيريزون صافي الدخل بالدولار الأمريكي بالمليارات في شكل أعمدة زرقاء على المحور الأيمن. يُمثّل الخط البرتقالي على المحور الأيسر مصاريف الفوائد بالمليارات من الدولارات الأمريكية. تخصم الشركة مصاريف الفوائد من الدخل، مما يجعلها تظهر بقيمة سالبة. وبالتالي، فإن الحركة التنازلية للخط البرتقالي تعني ارتفاعاً في مصاريف الفوائد. تُسمّي فيريزون الأرقام السنوية وفق سنتها المالية. يرسم الرسم البياني كل عمود عند نهاية السنة المالية المقابلة، لذا يظهر عمود السنة المالية 2025 فوق التسمية 2026. قد تختلف البيانات المالية الموحَّدة من TradingView عن الأرقام الواردة مباشرة في إفصاحات فيريزون بسبب منهجية المزود وتصنيفاته. يستبعد صافي الدخل العائد لفيريزون المبالغ العائدة للأقليات غير المسيطرة، وقد يختلف بالتالي عن رقم فيريزون الموحَّد الإجمالي. كما قد تخضع الأرقام التاريخية للمراجعة.
خلاصة القول
تُبيّن مصاريف الفوائد كيف تؤثر تكاليف الاقتراض على ربحية الشركة. فحين ترتفع تكاليف التمويل بوتيرة أسرع من الأرباح التشغيلية، يتقلص الربح المتبقي بعد الفوائد حتى مع ثبات الإيرادات.
غير أن ارتفاع مصاريف الفوائد لا يعني بالضرورة وجود صعوبات مالية. إن فهم سبب اقتراض الشركة وتواريخ استحقاق ديونها ومدى قدرة أرباحها وتدفقاتها النقدية على الوفاء بهذه الالتزامات يُعطي صورة أكثر اكتمالاً عن وضعها المالي.