

為何利息費用對公司盈利至關重要


利息費用是公司借款以融資收購、設備、基礎設施或日常營運時所產生的成本。
當借貸成本上升時,利息支出可能佔據更大比例的營業利潤。這意味著一家公司在收入及營運表現保持穩定的情況下,扣除融資成本後所報告的盈利仍可能下降。
了解利息費用的運作方式,有助於投資者評估公司的盈利能力、債務義務及財務彈性。
什麼是利息費用?
利息費用是公司在報告期內,於財務報表中確認的借貸成本。
借貸可包括企業債券、銀行貸款、信貸融資、租賃義務及其他形式的債務。借款金額及所收取的利率共同決定所產生的費用。
以一家簡化的公司為例:其營業利潤為2,000萬美元,並支付500萬美元的利息。稅前利潤因此為1,500萬美元。
若營業利潤維持在2,000萬美元,但利息費用上升至800萬美元,則稅前利潤將下降至1,200萬美元。公司的銷售額及營運表現並未改變,但其融資成本已有所增加。
此為簡化的教學示例,並不代表任何實際公司。
利息費用為何可能上升
當公司承擔額外債務時,利息費用可能上升。以更高利率替換現有借款,同樣可能導致利息費用增加。
我們將這種替換過程稱為再融資。公司並非總是以現有現金全數償還到期債務,而可能發行新債券或取得新貸款,以替換即將到期的債務。
若原有債務的利率為3%,而替換債務的利率為6%,即使債務總額大致不變,年度利息費用也可能增加。
浮動利率債務可迅速反映市場利率的變化。固定利率債務在指定期間內通常維持相同利率,但這並不能消除再融資風險。當固定利率債務到期時,公司可能需要以條件較差的利率進行替換。
會計處理方式亦可能影響所報告的利息費用。與在建資產相關的部分借貸成本,最初可能被納入該等資產的價值之中,此即為資本化利息。當資產準備就緒可供使用時,資本化的利息金額可能減少,而更多利息則會直接列為費用。
利息費用如何影響盈利
在簡化的損益表中,利息費用對盈利能力的影響如下:
- 收入
- 減去營運成本
- 等於營業利潤
- 減去利息費用
- 等於稅前利潤
- 減去稅項
- 等於淨利潤
營業利潤衡量公司主要業務活動所產生的利潤。利息費用通常列示於營業利潤之下,因為它涉及企業的融資方式,而非直接提供產品或服務的成本。
因此,當利息費用上升時,公司可能呈現穩定的收入及營運表現,但淨利潤卻相對疲弱。
如需更全面地了解收入、費用及盈利能力的報告方式,請參閱我們的指南:如何閱讀公司盈利報告。
什麼是利息保障倍數?
利息保障倍數將營業利潤與利息費用進行比較。
利息保障倍數 = 營業利潤 ÷ 利息費用
若一家公司的營業利潤為2,000萬美元,並支付500萬美元的利息,其利息保障倍數為4倍。
若營業利潤維持在2,000萬美元,但利息費用上升至1,000萬美元,保障倍數則下降至2倍。公司應對交易條件惡化或借貸成本進一步上升的空間因此收窄。
較高的保障倍數通常表示利息支出更能獲得營業利潤的充分覆蓋。然而,並不存在一個適用於所有公司的單一標準,合適的水平因行業及企業而異。
威訊:收入穩定,利息費用上升
威訊通信(Verizon Communications)是一個有益的案例,展示了即使收入相對穩定,借貸成本上升仍可能影響盈利能力。
2022年至2025年間,威訊的收入維持在相對窄幅的區間內,而其利息費用則顯著增加。
| 財政年度 | 收入 | 利息費用 | 歸屬於威訊的淨利潤 |
| 2022 | 1,368億美元 | 36億美元 | 213億美元 |
| 2023 | 1,340億美元 | 55億美元 | 116億美元 |
| 2024 | 1,348億美元 | 66億美元 | 175億美元 |
| 2025 | 1,382億美元 | 67億美元 | 172億美元 |
利息費用上升的原因因年而異。2023年,較高借貸成本是主要驅動因素,威訊債務的平均利率由3.7%上升至4.9%。
2024年,資本化利息減少是一個重要因素。在威訊準備將新收購的頻譜牌照投入使用期間,部分借貸成本被納入該等資產的價值之中,而非即時確認為費用。隨著牌照陸續投入服務,更多成本以利息費用的形式呈現。至2025年,利息費用保持相對穩定。
淨利潤則呈現不同的走勢。儘管利息費用持續上升,淨利潤於2023年大幅下滑後,在2024年有所回升。這表明借貸成本只是影響盈利能力的因素之一。2023年,威訊在其商業部門亦錄得58億美元的商譽減值撥備,反映出該業務的賬面價值有所下降。
威訊的債務狀況亦有所變化。總債務由2024年底的1,440億美元增至2025年底的1,582億美元。繼2026年1月20日完成收購Frontier後,威訊承接了約129億美元的Frontier債務,並於2026年6月30日前償還了約124億美元。
以下圖表提供威訊盈利能力及融資成本的較長期視角,比較2019年至2025年間的年度淨利潤與利息費用。
威訊年度淨利潤與利息費用,2019-2025年
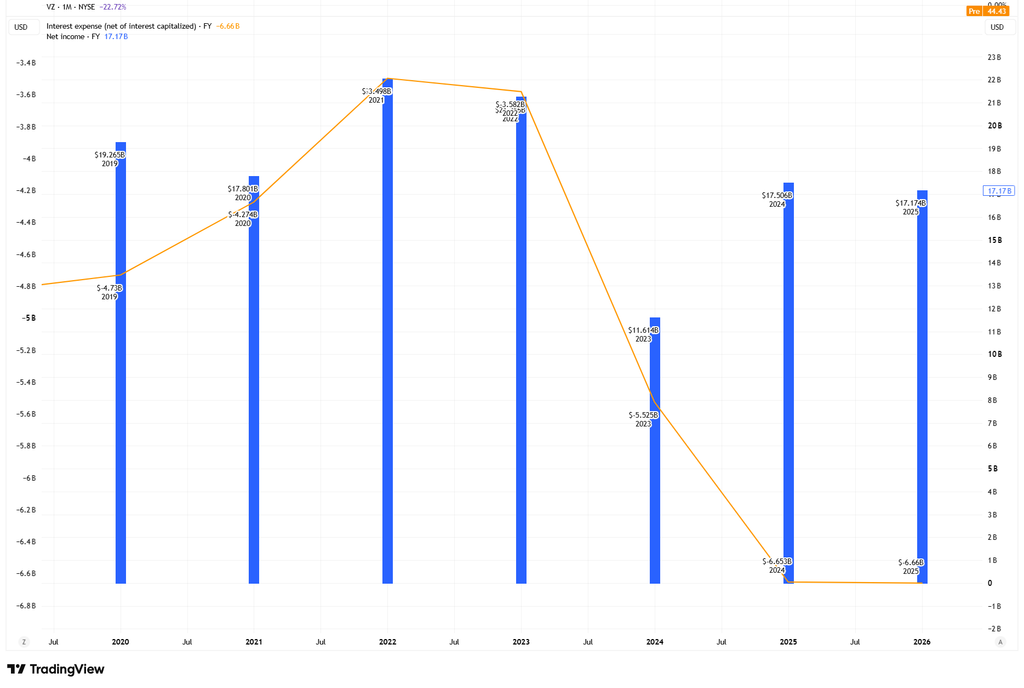
資料來源及方法論:TradingView。圖表比較威訊2019至2025財政年度歸屬於威訊的年度淨利潤,以及扣除資本化利息後的標準化利息費用。
威訊以十億美元呈現淨利潤,以藍色柱狀圖顯示於右軸。 左軸的橙色折線則以十億美元顯示利息費用。公司從收入中扣除利息費用,因此其呈現為負值。 橙色折線向下移動代表利息費用增加。威訊以財政年度標示年度數字。圖表將每個柱狀圖繪製於財政年度末,因此2025財年的柱狀圖顯示於2026年的標籤上方。 TradingView的標準化財務數據可能因數據供應商的方法論及分類方式,而與威訊財務申報文件中直接披露的數字有所差異。歸屬於威訊的淨利潤不包括歸屬於非控股權益的金額,因此可能與威訊的綜合整體數字有所差異。歷史數字亦可能經修訂。
總結
利息費用反映借貸成本如何影響公司盈利能力。當融資成本的增速超過營業收益時,即使收入保持穩定,扣除利息後的剩餘利潤也會減少。
然而,利息費用上升並不自動意味著財務困難。了解公司為何借款、債務何時到期,以及其盈利和現金流能否支撐相關義務,才能更全面地評估其財務狀況。