


油价飙升至每桶100美元以上,顽固通胀压力席卷全球市场 | 每周市场回顾:2026年9月7日至11日


本周全球市场承压,油价飙升至每桶100美元以上,持续的通胀强化了市场对货币政策进一步收紧的预期。美国、欧洲及亚洲股市普遍下跌,而政府债券收益率走高,投资者重新评估利率前景。
能源板块是本周唯一收涨的全球板块,受益于中东供应再度受扰。与此同时,强于预期的美国通胀数据及欧洲央行加息进一步加剧了市场担忧,认为各大央行可能需要在更长时间内维持紧缩性货币政策。
经济概览
美国通胀依然是本周宏观经济的核心主题,能源成本上升加剧了现有价格压力,并强化了市场对美联储再度加息的预期。
8月消费者价格环比上涨0.4%,高于7月的0.1%,年度通胀率维持在3.4%。剔除食品和能源的核心通胀率环比上涨0.3%,同比上涨2.4%。
生产者价格数据进一步印证了上述趋势。最终需求PPI在8月环比上涨0.4%,同比上涨5.4%,其中商品价格上涨1.1%,能源价格大涨4.2%。剔除食品、能源和贸易服务的指标环比上涨0.3%,同比上涨4.7%。
上述数据综合强化了市场预期,认为美联储可能在9月会议上加息。截至周五,市场将加息25个基点的概率定价在约87%。
美国劳动力市场状况依然相对具有韧性,截至9月5日当周,首次申请失业救济人数小幅下降至20.6万。
在欧洲,欧洲央行将存款利率上调25个基点至2.50%,为今年第二次加息。欧洲央行同时将2026年通胀预测上调至3.0%,将经济增长预测上调至0.9%,并警告称风险仍偏向通胀走高和经济增长放缓。
其他方面,英国经济7月环比增长0.4%;日本第二季度年化经济增速上修至1.4%,强化了市场对日本央行进一步收紧政策的预期。中国8月出口同比增长25%,进口同比增长28.2%。
总体而言,经济活动保持韧性,但持续的通胀和能源成本上升进一步支撑了货币政策收紧的论据。
股票、债券与大宗商品
全球股市承压,油价上涨、政府债券收益率走高及货币政策收紧预期盖过了企业业绩的积极信号。
美国方面,标普500指数下跌0.8%,纳斯达克综合指数下跌0.7%,道琼斯工业平均指数下跌1.6%。三大指数均于周五随油价回落而反弹,但涨幅不足以弥补此前跌损。
甲骨文(Oracle)是本周的重大企业新闻之一,该公司公布第一财季营收为193亿美元,同比增长30%。云业务营收增长62%至116亿美元,云基础设施营收大幅飙升121%至74亿美元。然而,市场对资本支出、债务及负自由现金流的担忧限制了正面市场反应。
欧洲市场同样走弱,泛欧STOXX 600指数本周下跌1.66%,富时100指数下跌1.67%,尽管周五均小幅反弹0.4%。
政府债券市场遭到抛售,持续的通胀和货币政策收紧预期推动收益率走高。
美国10年期国债收益率收于4.97%附近,2年期收益率升至约4.60%。抛售压力蔓延至国际市场,日本10年期国债收益率收于3%附近,英国10年期国债收益率约为5.35%,德国同期限国债收益率接近3.50%。
主权债券收益率的普遍上升反映出市场对持续通胀可能在多个主要经济体维持较高利率水平的担忧日益加剧。
布伦特原油本周大幅上涨约8.7%,至每桶104.61美元。针对油轮、航运路线及能源设施的袭击事件加剧了市场对中东供应长期受扰的担忧。
黄金走势则相反,本周下跌约1.5%,原因是美国国债收益率走高以及美联储加息预期增强,削弱了无息资产的吸引力。
板块表现
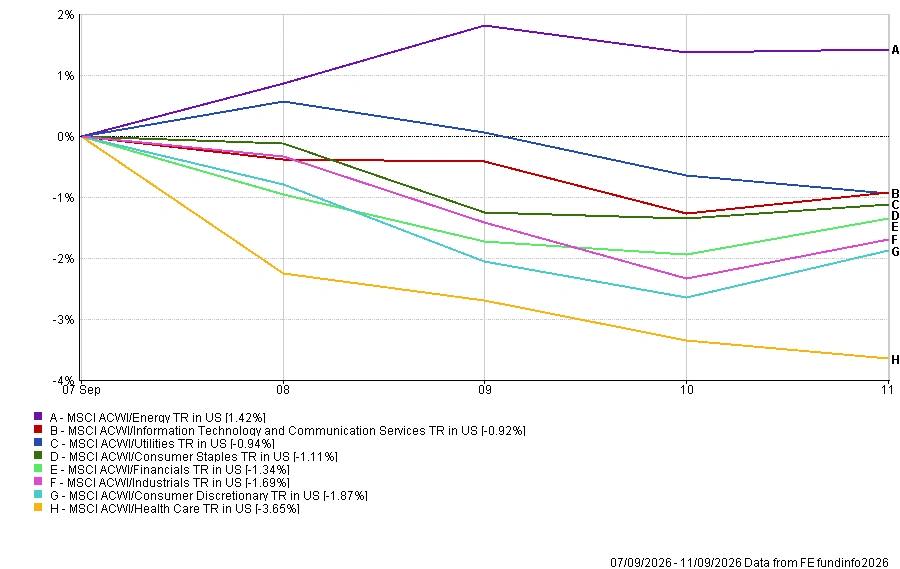
FE Analytics板块数据反映了本周油价冲击的影响,能源板块是唯一收涨的板块。
能源板块是本周唯一收涨的板块,随着布伦特原油突破每桶100美元,该板块上涨1.42%。信息技术和通信服务板块下跌0.92%,公用事业板块下跌0.94%。
必需消费品板块下跌1.11%,金融板块下跌1.34%。工业板块下跌1.69%,可选消费品板块下跌1.87%,原因是燃料成本上升和金融环境收紧对消费端企业造成压力。
医疗保健是本周表现最弱的板块,下跌3.65%。主要制药公司的疲软表现(包括诺华因药物研发受挫而大幅下跌)导致该板块表现落后。
数据来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年9月11日。
区域市场
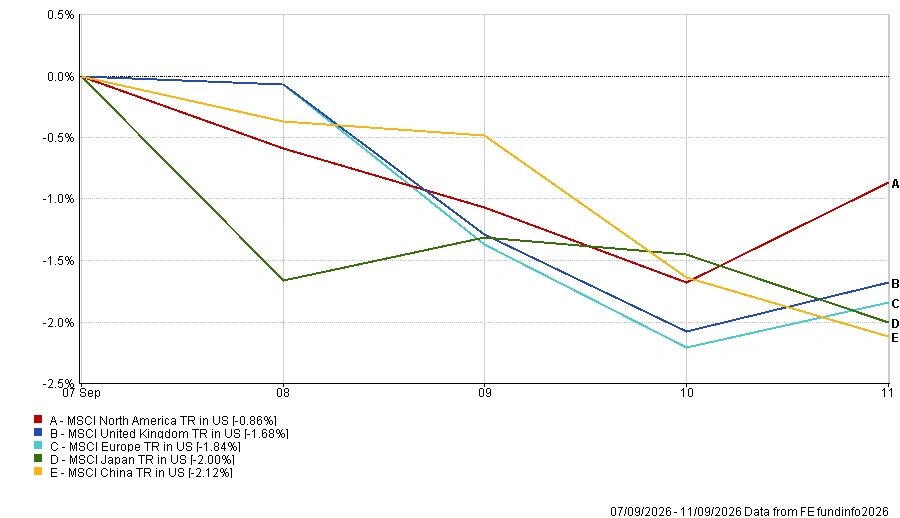
FE Analytics所追踪的五大区域本周均告下跌,能源价格上涨、债券收益率走高及货币政策收紧预期对全球股市造成压力。
北美地区尽管下跌0.86%,但仍是表现最强的区域,反映出美国股市相对较强的韧性。英国下跌1.68%,欧洲下跌1.84%,能源价格上涨、借贷成本上升以及欧洲央行加息均对市场情绪构成压制。
日本下跌2.00%,但日元升值在一定程度上缓冲了以美元计价的回报跌幅。中国是表现最弱的区域,下跌2.12%,强劲的贸易数据未能抵消市场对国内需求疲弱及全球金融环境收紧的担忧。
区域表现:2026年9月7日至11日
数据来源:FE Analytics。所有指数均为美元计价总回报。过往表现不代表未来表现。数据截至2026年9月11日。
外汇市场
外汇市场反映出货币政策预期的分化,日元在主要货币中录得最大涨幅。
欧元/美元从1.1618小幅下移至1.1600,欧元略微走弱。欧洲央行加息初期提供了一定支撑,但强于预期的美国通胀数据强化了市场对美联储收紧政策的预期。
英镑/美元从1.3515小幅上升至1.3520,受本周晚些时候公布的英国经济增长数据强于预期所支撑。
最显著的走势来自日元。美元/日元从156.03跌至153.55,英镑/日元从210.99下跌至207.59,原因是市场对日本央行进一步收紧政策的预期持续增强。
总体而言,日元是本周表现最为突出的货币,反映出市场日益预期日本央行将进一步收紧货币政策。
展望与未来一周
下周央行将成为市场焦点,美联储、英格兰银行及日本央行均将公布货币政策决议。
美联储将于9月15日至16日召开会议,投资者关注其利率决议、最新经济预测以及主席凯文·沃什(Kevin Warsh)关于是否需要进一步收紧政策的指引。最新通胀数据已提升市场对9月加息的预期,此次决议或将为全球市场定调。
英国方面,周二将公布劳动力市场数据,周三公布通胀数据,周四英格兰银行将作出政策决议。预计英格兰银行将维持基准利率不变,维持在3.75%,周五则将公布零售销售数据。
日本央行将于周五公布政策决议,届时恰逢全国通胀数据发布,市场对进一步收紧政策的预期将持续受到关注。
其他方面,美国零售销售、住房数据及工业产出将提供更多关于美国经济强劲程度的依据。中国将公布工业产出、零售销售及失业率数据,欧元区将发布工业产出、贸易及最终通胀数据。
当前,市场面临能源成本上升、通胀持续及货币政策收紧预期三重压力。随着三大主要央行决议临近,未来一周或将决定上述压力是进一步加剧还是开始缓解。