原油が6カ月ぶり高値、AIへの懸念が株式市場を圧迫|週次市場レポート:2026年10月19日〜23日


今週の週次市場レポートでは、原油価格の急騰、AI投資への懸念、そして欧州債券市場への高まる圧力がグローバル市場を動揺させた状況を検証します。
ブレント原油は4月以来の最高値を記録した一方、金は6月初旬以来最大の週間下落を経験しました。米国のテクノロジー株は数カ月ぶりの最大の日中下落を記録し、欧州株は9月初旬以来最悪の週を過ごしました。
一方、米国債は3年超ぶりの最大の日中上昇を演じ、フランスの借入コストが急騰するなかで対照的な動きを見せました。この対照的な動きは、中央銀行にとって重要な週を前に、投資家がインフレ、成長、および金融リスクを再評価していることを浮き彫りにしました。
経済概観
市場の変動にもかかわらず、米国の経済活動は底堅さを維持しました。新規失業保険申請件数は194,000件に減少し、10月の速報値における製造業およびサービス業PMIはそれぞれ56.0および57.9に達し、引き続き景気拡大を示しました。
英国では、年間インフレ率が9月に3.5%に加速し、3.1%から上昇して3.4%という市場予想を上回りました。失業率は4.7%に低下し、イングランド銀行が11月に利上げを行うとの期待が強まりました。
企業活動も改善しました。英国の10月総合PMIは53.1に上昇し、2月以来の高水準を記録。新規受注は2年超ぶりの最大の伸びを示しました。ただし、小売売上高は0.4%減少し、家計支出への継続的な圧力が示されました。
ユーロ圏はより弱い状況を呈しました。総合PMIは53.1から51.9に低下し、エネルギーコストの上昇と金融引き締めが企業信頼感に影響を与え、4カ月ぶりの低水準となりました。
フランスの指数は48.4に低下し、政治的・財政的不確実性の中で景気収縮を示した一方、ドイツは52.8と拡大圏を維持しました。
対比は明確でした:英国は最終四半期に強いビジネスモメンタムを持って入った一方、ユーロ圏は減速の兆しを見せています。双方ともエネルギー価格上昇によるインフレへの影響に対して脆弱な状態にあります。
株式・債券・コモディティ
株式
米国株式はまちまちの結果で週を終え、AIインフラへの支出をめぐる懸念が急激なテクノロジー株の売りを引き起こしました。
S&P 500は0.5%下落し7,623.68となり、ナスダック総合指数は25,955.34で引け(週間で0.7%の下落)ました。ダウ・ジョーンズ工業株平均は週間で0.4%上昇しましたが、金曜日には650ポイント超の下落を記録しました。
最大の動きは木曜日に訪れ、ナスダックは2.6%急落し、6月以来最大の日中下落を記録。フィラデルフィア半導体指数は6.7%下落しました。
メタの株価は予想を上回る売上高にもかかわらず7%下落しました。大規模なAI投資により同社は10年超ぶりのキャッシュアウトフローを計上しており、AI投資が十分なリターンをもたらすかどうかについて投資家の厳しい目が向けられていることが改めて浮き彫りになりました。
欧州では、STOXX Europe 600が約1.4%下落し635.77となり、FTSE 100は1.76%下落して10,690.36と、10月2日以来最大の週間下落率を記録しました。
企業業績の失望も圧力を加えました。ケリングはグッチの販売不振を受け金曜日に16.6%急落し、ボルボ・カーズは予想を上回る四半期損失を発表した後、24%超の下落となりました。
債券
米国債は、テクノロジー株の売りが広がる中で投資家が安全資産を求め、急激に上昇しました。
10年国債利回りは木曜日に約19ベーシスポイント急低下し、2023年3月以来最大の日中下落を記録し、一時5%を下回りました。金曜日に反発したものの、利回りは週間で約9ベーシスポイント低下し5.00%で週を終えました。
フランス国債は逆の動きを見せました。
フランスの10年国債利回りは週間で約27ベーシスポイント上昇し、政治的混乱と同国の財政への懸念から5%を超えました。ドイツ国債に対するイールドプレミアムは、ユーロ圏債務危機以来の水準に向けて拡大しました。
この乖離は、投資家が市場リスクに対して異なる対応をとっていることを示しています。すなわち、米国債に安全性を求めながら、フランス国債の保有には一段と高いリターンを要求しているのです。
コモディティ
ブレント原油は6%急騰し、1バレル116.72米ドルとなりました。サウジアラビアのエネルギーインフラへの攻撃が再び発生し、イランを巻き込んだ更なる緊張の高まりへの懸念が背景にあります。WTI原油も上昇し、2.3%高の1バレル103.27米ドルとなりました。
原油価格の上昇は、より広範な経済的影響をもたらします。エネルギーコストが高止まりすれば、生産・輸送コストの上昇、家計の購買力の低下、そして中央銀行のインフレ抑制努力の複雑化につながります。
金は約4%下落し、1オンスあたり約4,000米ドルとなり、金曜日には一時この水準を下回りました。
この下落は異例でした。株式が下落し、国債利回りが低下する中でも金は弱含んだためです。高止まりする金利期待が引き続き逆風となり、同時進行の売りは従来の安全資産としての特性が一貫して機能していないことを示唆しています。
セクター別パフォーマンス
グローバルなセクター別リターンは、景気敏感なセクターよりもディフェンシブなビジネスへの明確な選好を示しました。
ヘルスケアが2.56%の上昇でトップとなり、次いで公益事業が2.12%上昇しました。市場の不確実性が高まる時期において、需要が比較的安定したビジネスのレジリエンスが評価された結果です。
エネルギーは1.80%上昇し、原油価格の上昇が支援材料となりました。生活必需品は1.05%上昇、金融は0.32%上昇しました。
一方、一般消費財・サービスは最も弱いセクターとなり、2.22%下落。続いて資本財・サービスが-2.09%となりました。両セクターとも、高い操業コストと消費者および企業支出への潜在的な圧力という課題に直面しています。
情報技術・コミュニケーション・サービスは1.54%下落し、大規模なAI投資のリターンへの投資家の懐疑的な見方が続きました。
最強セクターと最弱セクターの4.78パーセントポイントの差は、ディフェンシブなポジションへのより広い転換を浮き彫りにしています。弱さはテクノロジーにとどまらず、高コストが景気全体に与える影響への投資家の懸念が増していることを示しています。
セクター別パフォーマンス:2026年10月19日〜23日
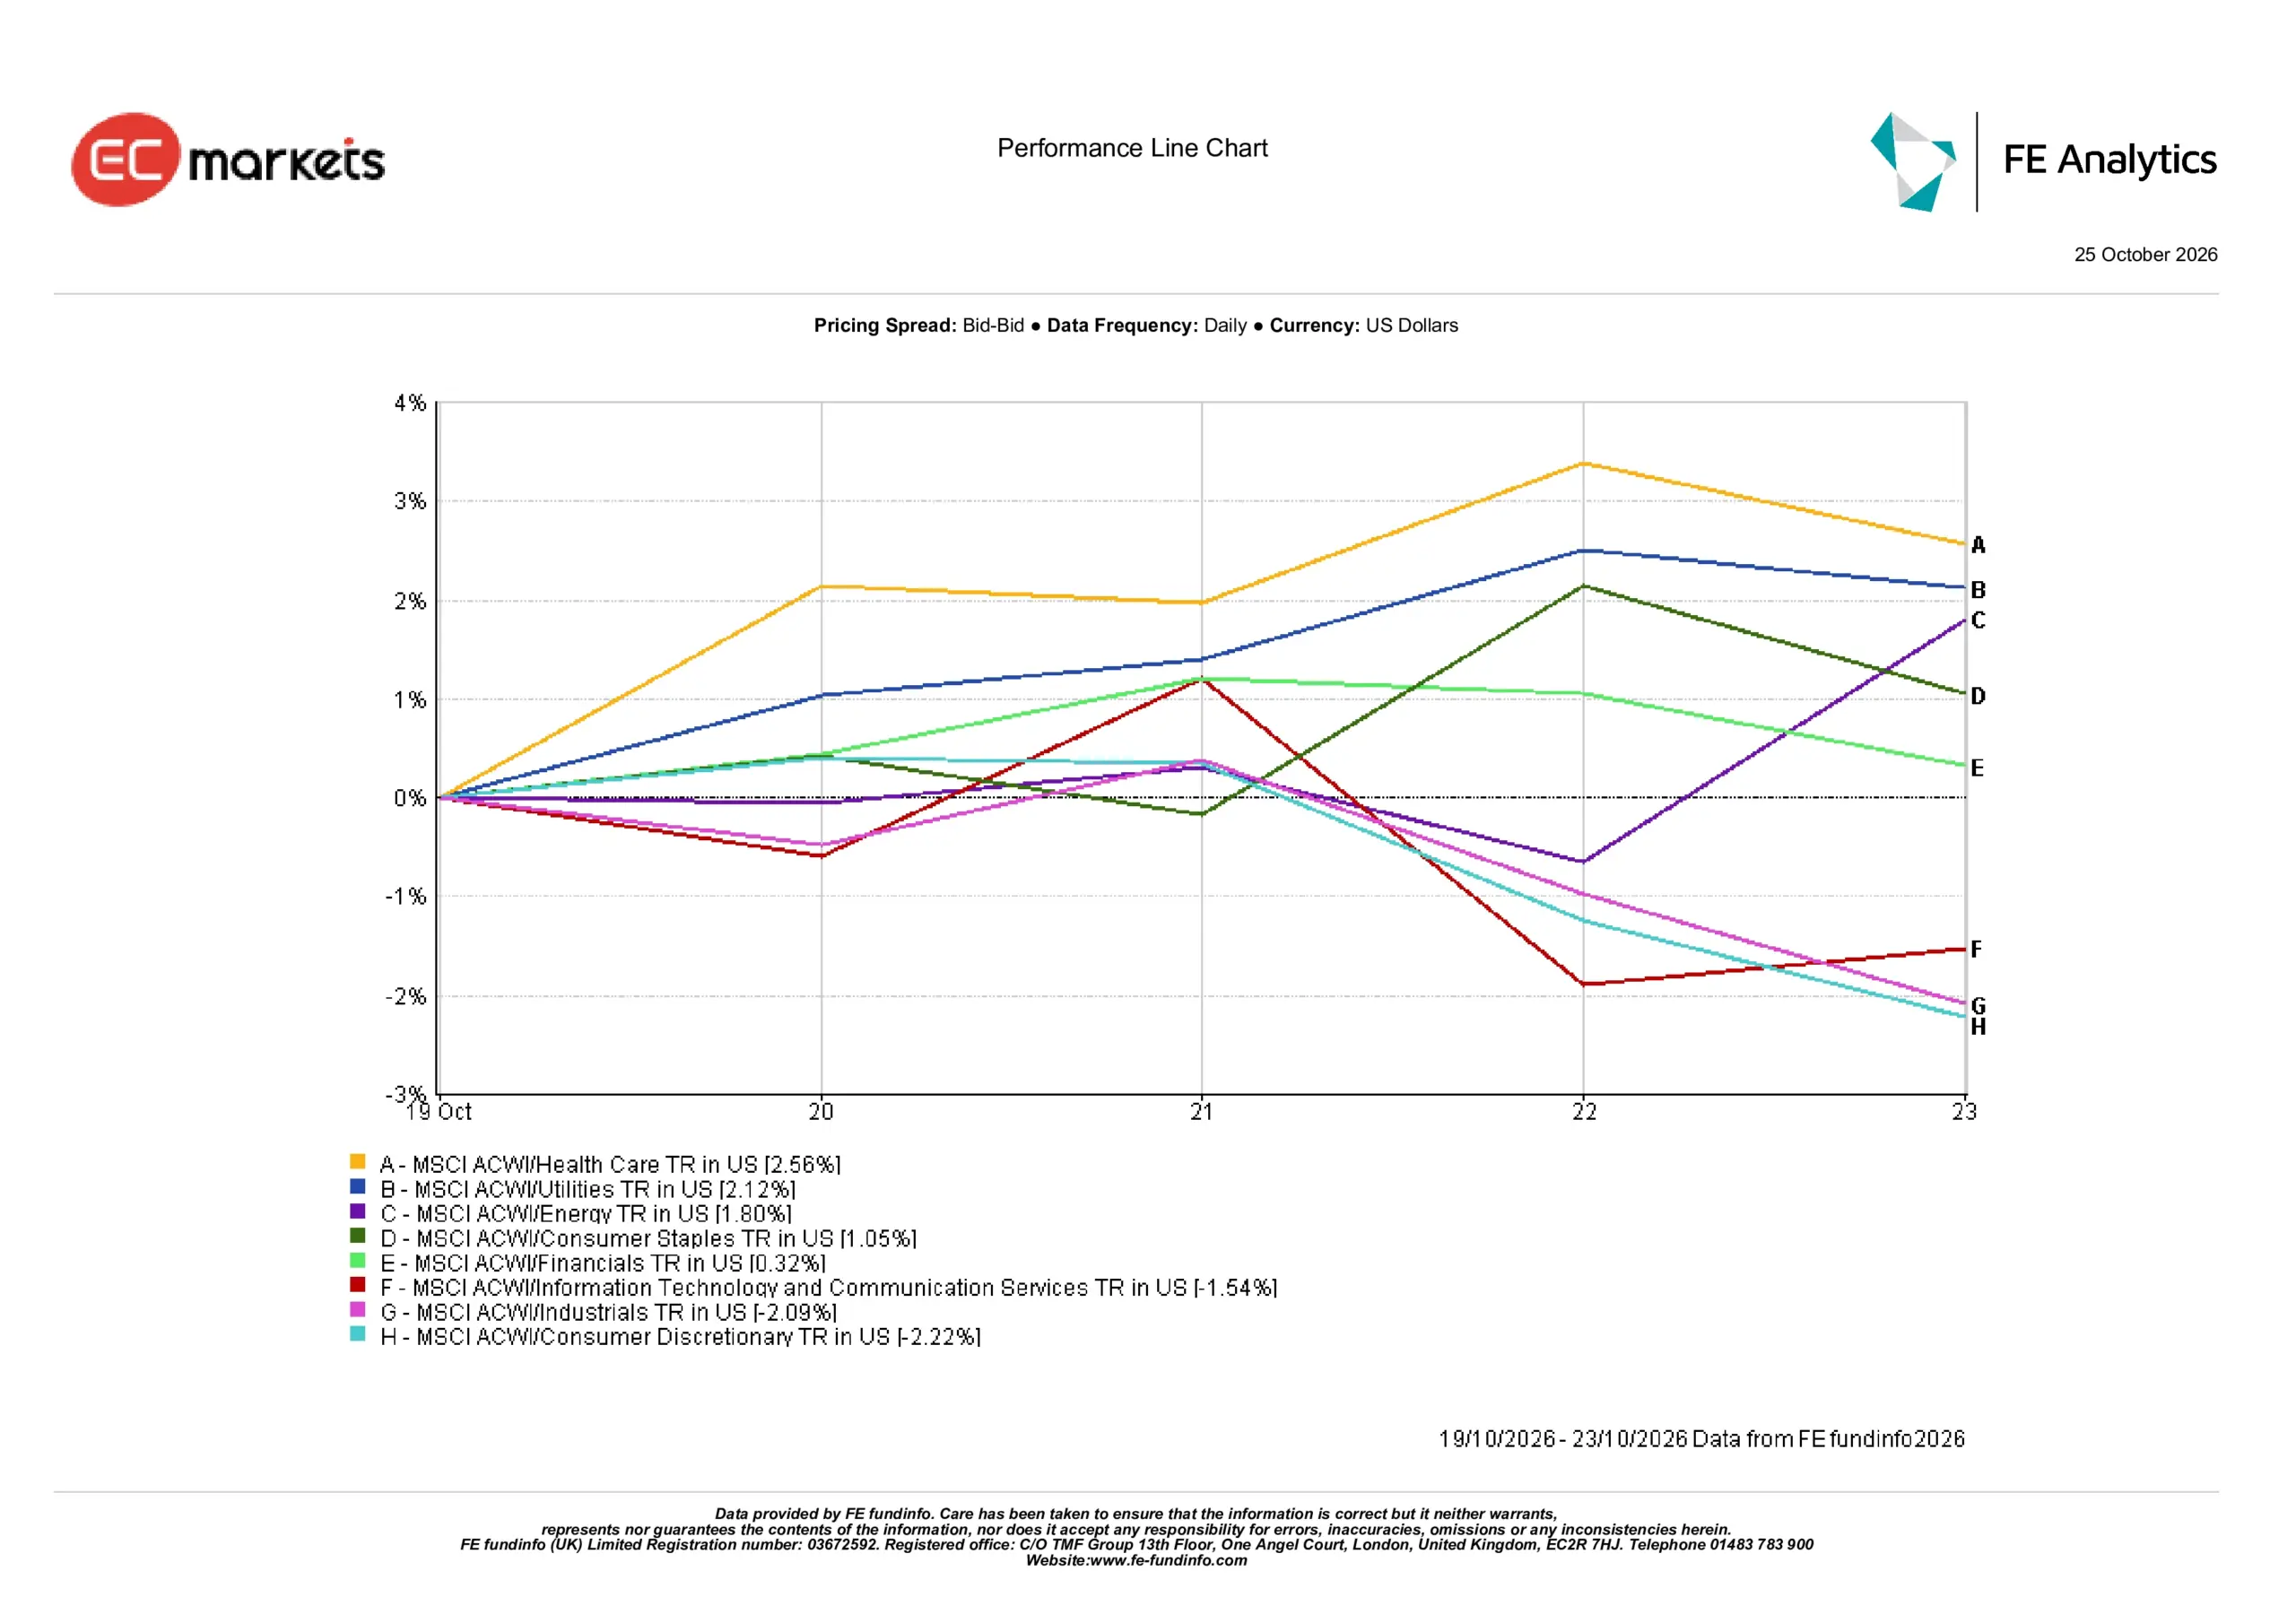
出所:FE Analytics。全指数はUSDトータルリターン。過去のパフォーマンスは将来の運用成果を示すものではありません。データは2026年10月23日時点。
地域別市場
MSCIの5つの地域別指数はすべて週間でマイナスリターンを記録しましたが、損失の規模は地域によって大きく異なりました。
MSCIユナイテッド・キングダムTRが最も底堅く、米ドル建てでわずか0.07%の下落にとどまりました。これはFTSE 100の1.76%下落とは対照的であり、指数の構成、配当の取り扱い、および通貨換算の違いを反映しています。
MSCIヨーロッパTRは0.58%下落し、企業業績の悪化とエネルギーコストの上昇が市場心理を圧迫しました。
北米は0.78%下落し、比較的底堅い米国経済データにもかかわらず、テクノロジー関連の弱さが損失の一因となりました。
アジアでは、日本が1.48%下落し、テクノロジーセクターの弱さと円高が市場心理に重しとなりました。日経平均は週を通じて特に急激な売りを経験し、AI関連投資への期待の変化に対するこの地域の感応度の高さを示しました。
中国が最も弱い地域となり、4.52%下落しました。中国および香港株も圧力を受け、主要指数は数カ月ぶりの安値を付けた後、一部の損失を回復しました。
地域別結果は、世界的な売りが一様でなかったことを示しています。英国および欧州株は米ドルのトータルリターン換算では比較的底堅さを示した一方、アジア、特に中国での損失はより顕著なものとなりました。
地域別パフォーマンス:2026年10月19日〜23日
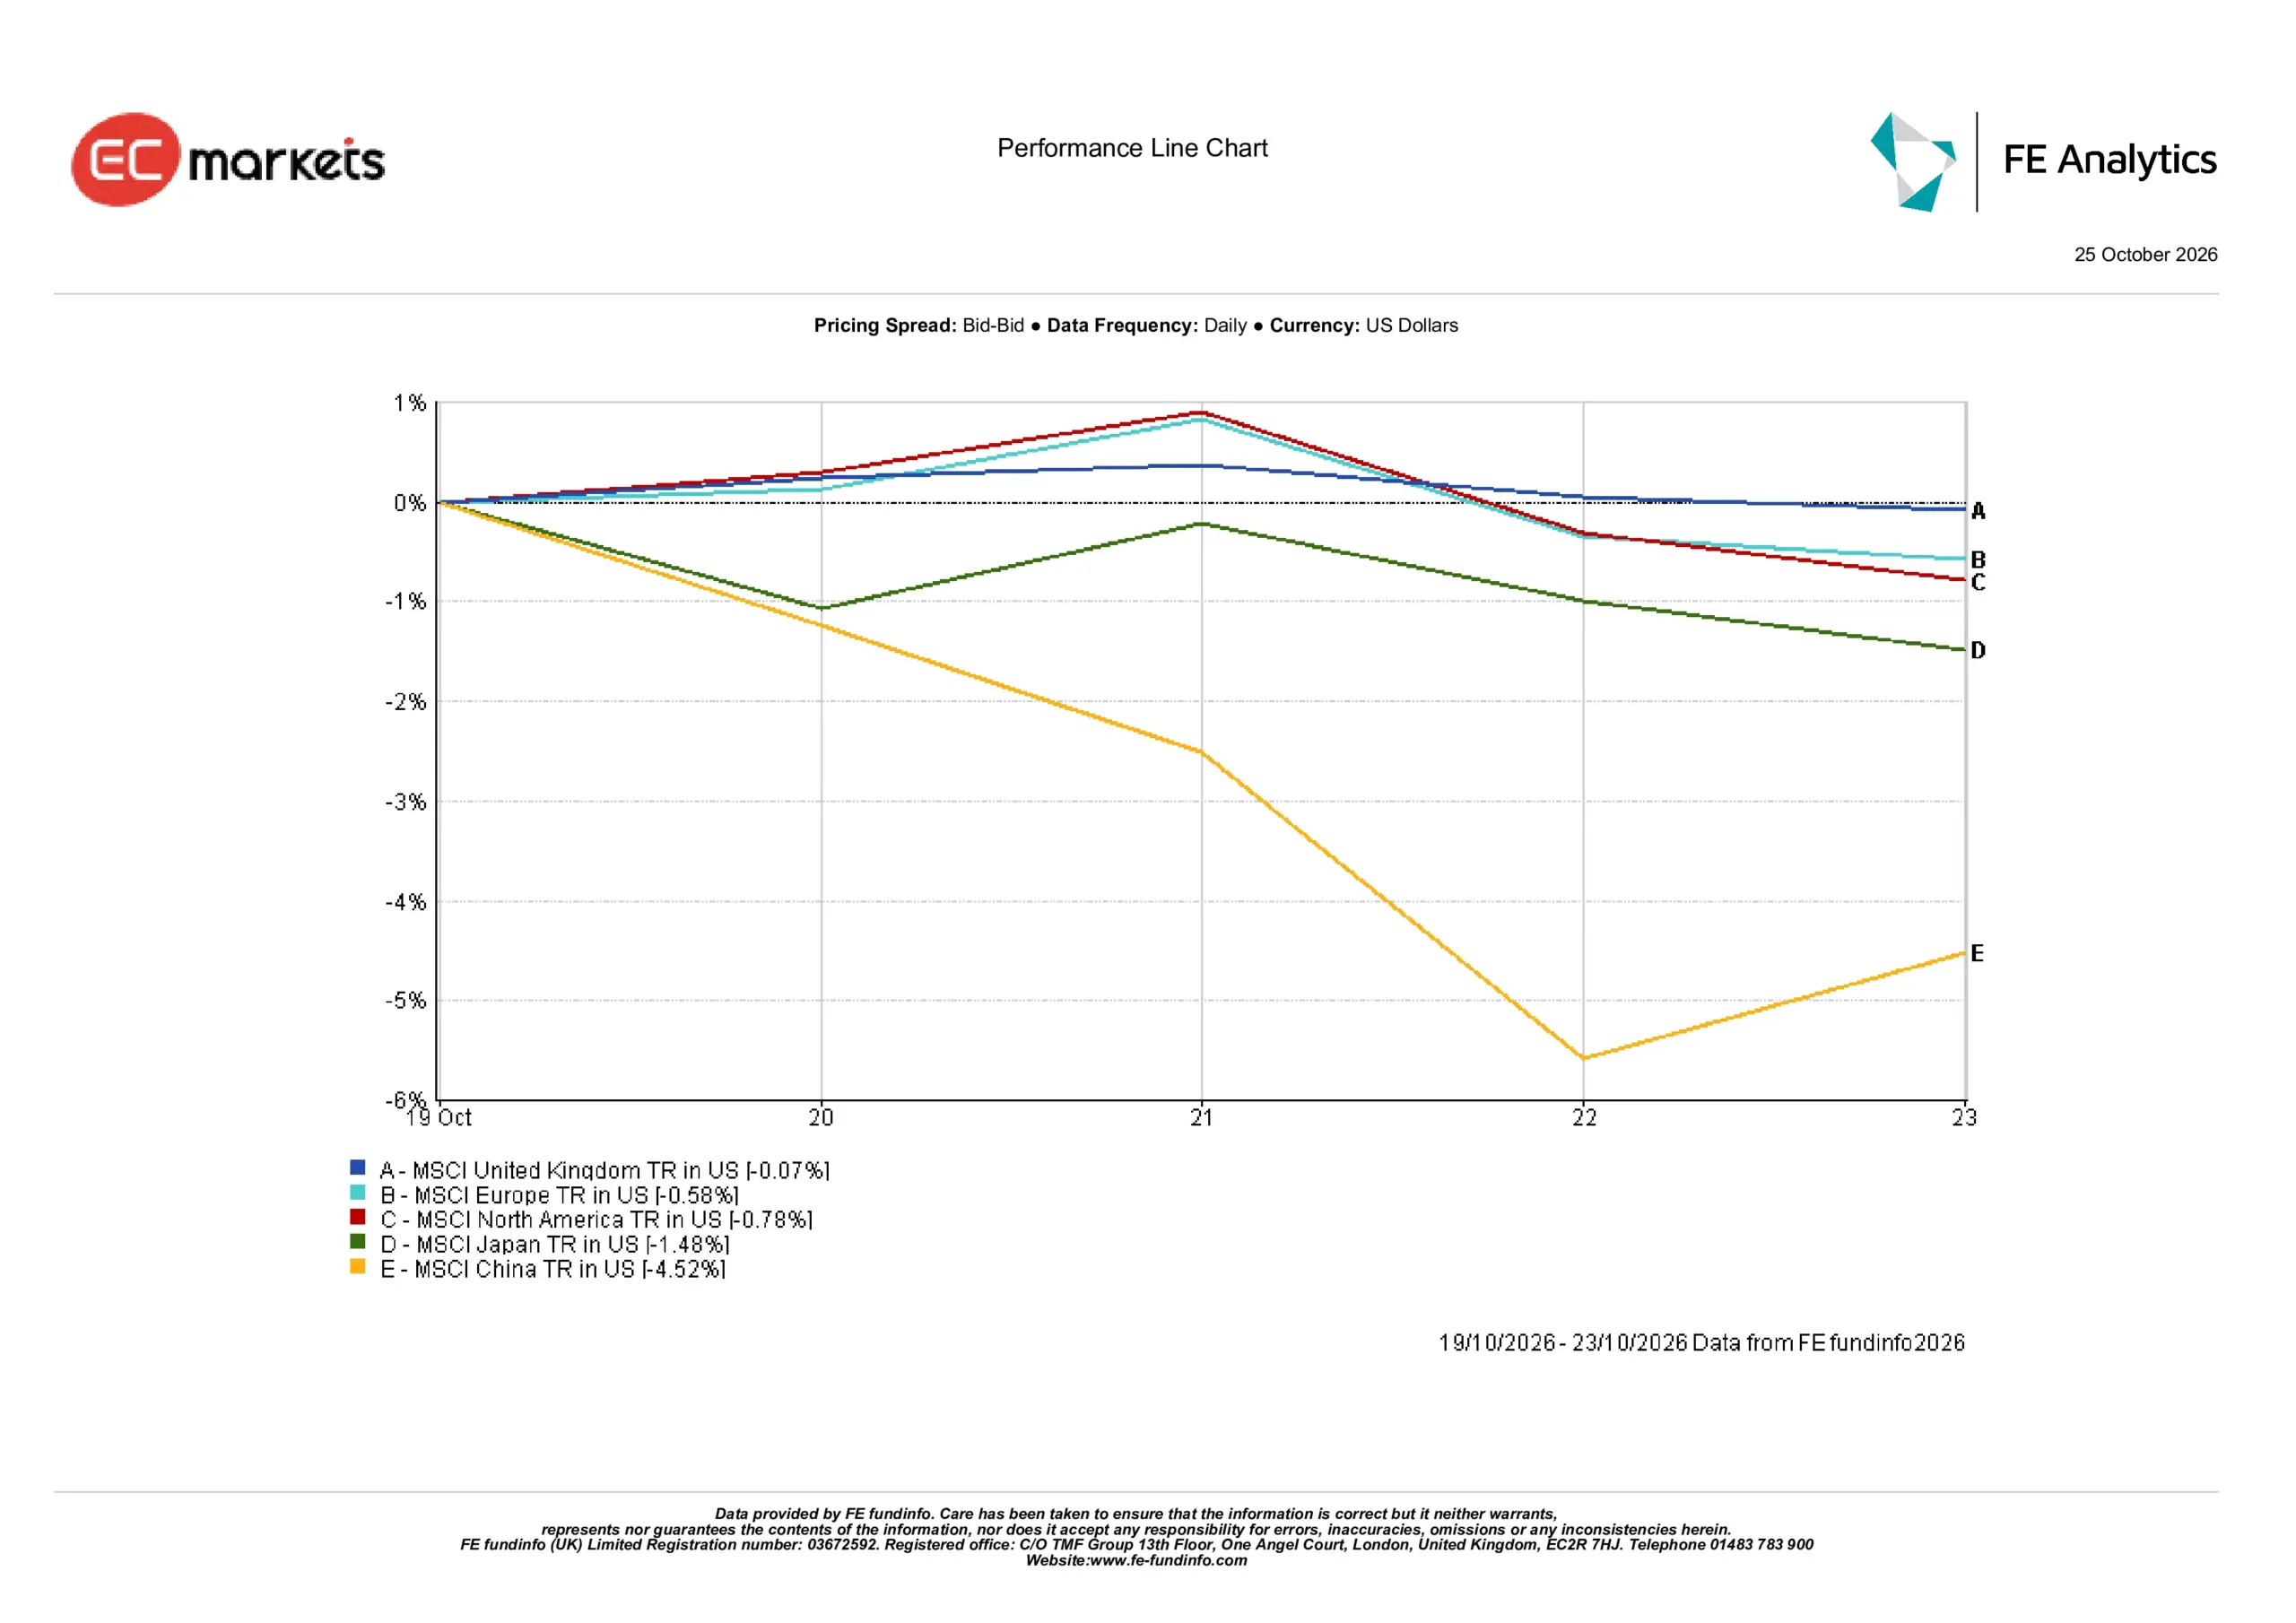
出所:FE Analytics。全指数はUSDトータルリターン。過去のパフォーマンスは将来の運用成果を示すものではありません。データは2026年10月23日時点。
為替市場
為替市場は、金利期待の変化、経済の乖離、そして安全資産への需要増大を反映しました。
EUR/USDはおよそ1.1214から1.1202へと小幅に下落し、ユーロ圏の経済活動鈍化と財政不安が単一通貨の重しとなりました。
GBP/USDは1.3373近辺で週を終え、英国の堅調な雇用統計と予想を上回るインフレが支援材料となりました。11月のイングランド銀行の利上げ期待が強まる中、ポンドは一時5週間ぶりの高値となる1.34超をつけました。
USD/JPYは158.52から156.86へと約1.05%下落し、米国債利回りの低下とリスク回避の高まりが円を支援しました。
GBP/JPYは210.42から209.76へと下落し、週の後半の株式売りの中で円への需要が強まり、早期の上昇分を打ち消しました。
全体として、為替の動きは金融政策の見通しと経済パフォーマンスの差異の拡大を示しました。ポンドは英国の堅調なデータから恩恵を受け、円は米国債利回りの低下に支えられました。来週はFRB、ECB、日銀がそれぞれ会合を開く予定であり、それぞれの政策ガイダンスが主要通貨ペアの方向性を左右する可能性があります。
見通しと今週の注目点
市場は今、金融政策、経済データ、企業決算にとって重要な週を迎えています。
連邦準備制度理事会(FRB)が水曜日に政策決定を発表し、続いて欧州中央銀行(ECB)が木曜日、日本銀行が金曜日に発表を行います。投資家は、根強いインフレと引き締まった資金調達環境、不均一な経済成長のバランスをどのように政策当局者が取るかを注視するでしょう。
米国の第3四半期GDP及びPCEインフレデータは、経済の底堅さと物価圧力について更なる手がかりを提供します。欧州では、速報値のGDPおよび各国インフレ発表が、ビジネス活動の鈍化が広範な成長に影響しているかどうかを判断する材料となります。
10月28日の英国予算も、政府の借入、財政の信頼性、投資家心理への影響として注目されます。
また、アルファベット、マイクロソフト、アマゾンが決算を発表する予定です。テクノロジーバリュエーションへの精査が改めて強まる中、それぞれの設備投資計画、クラウド収益、AI投資のリターンが特に重要になります。
原油価格が高止まりし、資金調達環境がますます重要になる中、企業業績がAI投資への信頼を回復できるか、そして中央銀行が根強いインフレへの対応を続ける中でそれが実現できるかが、最大の焦点となります。