

为何利息支出对公司利润至关重要


利息支出是企业为收购、购置设备、基础设施建设或日常运营而借款时所产生的成本。
当借贷成本上升时,利息支付可能占据更大比例的营业利润。这意味着一家公司的营收和运营表现可能保持稳定,但在扣除融资成本后所报告的利润却有所下降。
了解利息支出的运作方式,有助于投资者评估公司的盈利能力、债务义务及财务灵活性。
什么是利息支出?
利息支出是企业在报告期内于财务报表中确认的借贷成本。
借贷形式可包括公司债券、银行贷款、信贷额度、租赁义务及其他形式的债务。借款金额与所适用的利率共同决定了由此产生的利息支出。
以一家简化的示例公司为例:该公司营业利润为2000万美元,支付利息500万美元,则税前利润为1500万美元。
若营业利润维持在2000万美元不变,但利息支出上升至800万美元,则税前利润将降至1200万美元。公司的销售及运营表现并未改变,但融资成本有所增加。
以上为简化的教学示例,并不代表任何实际公司。
利息支出为何会增加
当公司增加借贷规模时,利息支出可能随之上升。以较高利率对现有借款进行再融资,同样会导致利息支出增加。
这一替换过程称为再融资。企业并非总是以现有资金全额偿还到期债务,而是可能通过发行新债券或申请新贷款来替换即将到期的债务。
若原有债务的利率为3%,而替换债务的利率为6%,则即使债务总额大体不变,年度利息支出也可能相应增加。
浮动利率债务对市场利率变化的反应较为敏感。固定利率债务在特定期限内通常维持相同利率,但并不能消除再融资风险。当固定利率债务到期时,公司可能不得不以较不利的利率进行替换。
会计处理方式也会影响所报告的利息支出。与在建资产相关的部分借贷成本,可能最初被计入该资产的价值之中,这称为资本化利息。当资产准备就绪投入使用时,资本化的利息金额可能减少,而更多利息则直接作为费用体现。
利息支出如何影响利润
在简化的利润表中,利息支出对盈利能力的影响如下:
- 营业收入
- 减去营业成本
- 等于营业利润
- 减去利息支出
- 等于税前利润
- 减去税项
- 等于净利润
营业利润衡量公司主营业务所产生的利润。利息支出通常列示于营业利润之下,因为它与业务融资方式有关,而非直接与提供产品或服务的成本挂钩。
因此,当利息支出上升时,一家公司可能报告稳定的营收和运营表现,但净利润却有所下降。
如需更全面地了解营收、费用及盈利能力的报告方式,请参阅我们的指南:如何解读公司盈利报告。
什么是利息保障倍数?
利息保障倍数用于比较营业利润与利息支出之间的关系。
利息保障倍数 = 营业利润 ÷ 利息支出
若一家公司的营业利润为2000万美元,利息支出为500万美元,则其利息保障倍数为4倍。
若营业利润维持在2000万美元不变,但利息支出上升至1000万美元,则保障倍数降至2倍。该公司应对经营环境恶化或借贷成本进一步上升的空间也随之缩小。
较高的保障倍数通常表明营业利润能够更从容地覆盖利息支付。然而,并不存在适用于所有公司的统一标准,不同行业和企业之间的合理水平存在差异。
威瑞森:营收稳定与利息支出上升
威瑞森通信(Verizon Communications)提供了一个典型案例,展示了即便营收保持相对稳定,借贷成本上升仍可能对盈利能力造成影响。
2022年至2025年间,威瑞森的营收始终维持在相对窄幅的区间内,而其利息支出则显著增加。
| 财务年度 | 营业收入 | 利息支出 | 归属于威瑞森的净利润 |
| 2022 | 1368亿美元 | 36亿美元 | 213亿美元 |
| 2023 | 1340亿美元 | 55亿美元 | 116亿美元 |
| 2024 | 1348亿美元 | 66亿美元 | 175亿美元 |
| 2025 | 1382亿美元 | 67亿美元 | 172亿美元 |
利息支出增加的原因因年份不同而有所差异。2023年,借贷成本上升是主要驱动因素,威瑞森债务的平均利率从3.7%升至4.9%。
2024年,一个重要因素是资本化利息的减少。在威瑞森准备其新收购的频谱许可证投入使用期间,部分借贷成本被计入这些资产的价值,而非立即确认为费用。随着许可证陆续投入使用,更多相关成本以利息支出的形式体现。至2025年,利息支出已趋于相对稳定。
净利润则呈现出不同的走势。2023年净利润大幅下滑,尽管利息支出持续上升,但2024年净利润有所回升。这表明借贷成本仅是影响盈利能力的因素之一。2023年,威瑞森还在其企业事业部录得58亿美元的商誉减值损失,反映该业务板块账面价值的下降。
威瑞森的债务状况也发生了变化。总债务从2024年底的1440亿美元增至2025年底的1582亿美元。在2026年1月20日完成对Frontier的收购后,威瑞森承接了约129亿美元的Frontier债务,并于2026年6月30日前已偿还其中约124亿美元。
下图从更长远的视角呈现威瑞森的盈利能力与融资成本状况,对比了2019年至2025年间的年度净利润与利息支出。
威瑞森年度净利润与利息支出,2019-2025年
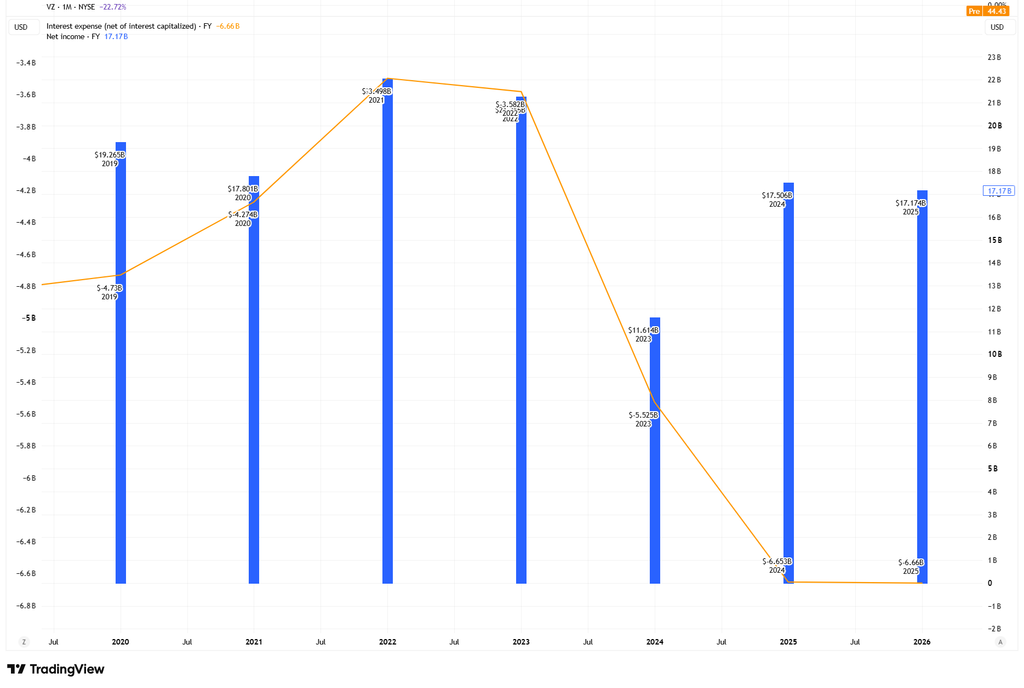
来源及方法论:TradingView。该图表对比了威瑞森2019至2025财务年度的年度归属净利润及标准化利息支出(扣除资本化利息后的净额)。
威瑞森以十亿美元为单位,在右轴以蓝色柱状图呈现净利润。 左轴的橙色折线显示以十亿美元计的利息支出。公司从收入中扣除利息支出,因此该数值以负值呈现。橙色折线向下移动代表利息支出增加。威瑞森以财务年度标注年度数据。图表将每个柱状图绘制于其财务年度末,因此FY2025的柱状图显示在2026年标签上方。TradingView的标准化财务数据可能因数据提供商的方法论及分类方式不同,而与威瑞森财务报告中直接披露的数据存在差异。归属于威瑞森的净利润不包含归属于少数股东权益的金额,因此可能与威瑞森的合并整体数据有所不同。历史数据亦可能经过修订。
总结
利息支出反映了借贷成本对公司盈利能力的影响。当融资成本的增速超过营业利润的增速时,即便营收保持稳定,扣除利息后的剩余利润也会随之减少。
然而,利息支出增加并不自动意味着财务困境。了解公司为何借款、债务何时到期,以及其盈利能力和现金流能否支撑相关债务义务,才能更全面地评估其财务状况。