


原油が1バレル100ドルを突破、根強いインフレが世界市場を圧迫|週間市場レビュー:2026年9月7日〜11日


原油価格が1バレル100ドルを突破し、根強いインフレが金融引き締めへの期待を高めるなか、世界の市場にとって厳しい1週間となりました。米国、欧州、アジアの株式は下落し、投資家が金利見通しを再評価するなかで国債利回りは上昇しました。
エネルギーセクターは、中東の供給障害の再発による恩恵を受け、唯一上昇で週を終えた世界的なセクターとなりました。一方、予想を上回る米国のインフレ率とECBの利上げにより、中央銀行が金融引き締め政策をより長期にわたって維持する必要があるとの懸念が強まりました。
経済概況
エネルギーコストの上昇が既存の物価上昇圧力に加わり、連邦準備制度理事会(FRB)による追加利上げへの期待が高まるなか、米国のインフレが引き続き主要なマクロ経済テーマとなりました。
8月の消費者物価は前月比0.4%上昇し、7月の0.1%から加速しました。一方、年間インフレ率は3.4%に据え置かれました。食品とエネルギーを除くコアインフレ率は前月比0.3%、前年比2.4%上昇しました。
生産者物価もこの状況を裏付けました。最終需要向けPPIは8月に前月比0.4%、前年比5.4%上昇し、エネルギー価格が4.2%急騰したことで財価格は1.1%上昇しました。食品、エネルギー、貿易サービスを除く指標は前月比0.3%、年率4.7%上昇しました。
これらの指標をまとめると、FRBが9月の会合で利上げを行う可能性への期待が高まり、金曜日時点で市場は0.25ポイント利上げの確率を約87%と織り込みました。
米国の労働市場の状況は比較的底堅く、9月5日終了週の新規失業保険申請件数はわずかに減少し、20万6,000件となりました。
欧州では、欧州中央銀行(ECB)が預金金利を25ベーシスポイント引き上げ2.50%とし、今年2回目の利上げを実施しました。ECBはまた、2026年のインフレ見通しを3.0%、成長見通しを0.9%に引き上げる一方、リスクはインフレ高止まりと成長鈍化に傾いていると警告しました。
その他では、英国経済が7月に前月比0.4%成長し、日本の第2四半期の年率換算成長率は1.4%に上方修正され、日本銀行の追加引き締めへの期待が強まりました。中国の8月の輸出は前年比25%増、輸入は28.2%増となりました。
総じて、経済活動は底堅さを維持していますが、根強いインフレとエネルギーコストの上昇が金融引き締めの必要性を高めています。
株式・債券・コモディティ
原油価格の上昇、国債利回りの上昇、金融引き締め期待が好調な企業業績を上回り、世界の株式市場は圧力を受けました。
米国ではS&P 500が0.8%下落、ナスダック総合指数が0.7%下落、ダウ工業株30種平均が1.6%下落しました。原油価格が落ち着いた金曜日には3指数とも回復しましたが、反発力は週前半の下落を取り戻すには不十分でした。
オラクルは今週の主要な企業ニュースのひとつを提供し、第1四半期の売上高が前年比30%増の193億米ドルと発表しました。クラウド売上高は62%増の116億米ドル、クラウドインフラ売上高は121%急増の74億米ドルとなりました。ただし、設備投資、負債、フリーキャッシュフローのマイナスに関する懸念が、市場のポジティブな反応を限定的なものにしました。
欧州市場も軟調で、STOXX Europe 600は週間で1.66%下落、FTSE 100は金曜日に0.4%回復したものの、週間では1.67%下落しました。
根強いインフレと金融引き締め期待が利回りを押し上げるなか、国債市場は売られました。
米10年国債利回りは4.97%付近で週を終え、2年国債利回りは約4.60%に上昇しました。売り圧力は世界に波及し、日本の10年国債利回りは3%近辺、英国の10年国債(ギルト)は約5.35%、ドイツの同等利回りは3.50%近辺で週を終えました。
国債利回りの広範な上昇は、根強いインフレが複数の主要経済において金利を高水準に維持し続けるとの懸念の高まりを反映しています。
タンカー、海上輸送ルート、エネルギー施設への攻撃が中東の供給長期混乱への懸念を強めるなか、ブレント原油は週間で約8.7%急騰し、1バレルあたり104.61米ドルとなりました。
金は逆の動きをし、米国債利回りの上昇とFRBの利上げ期待の高まりが無利回り資産の魅力を低下させるなか、週間で約1.5%下落しました。
セクター別パフォーマンス
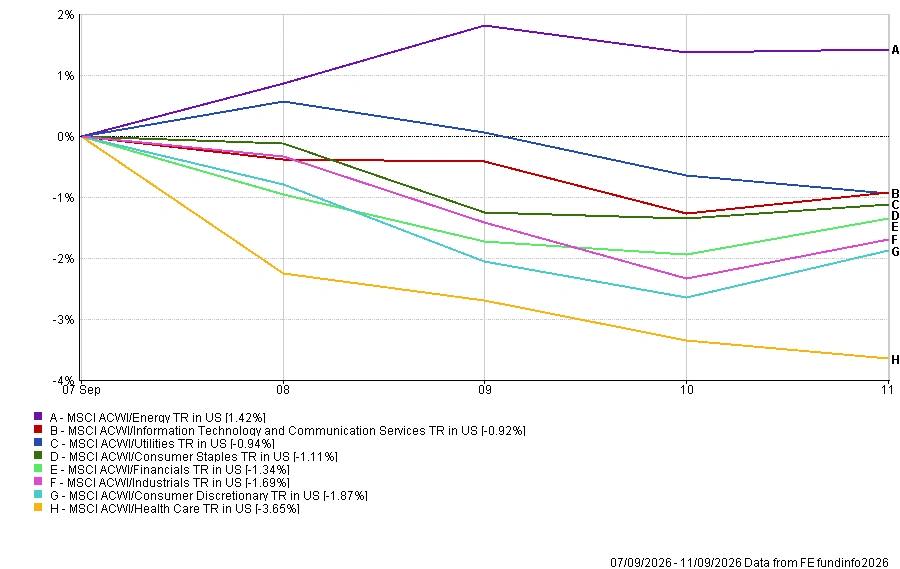
FEアナリティクスのセクターデータは今週の原油ショックの影響を反映しており、エネルギーセクターのみが上昇で週を終えました。
エネルギーセクターは唯一の上昇セクターとなり、ブレント原油が1バレル100米ドルを超えるなか1.42%上昇しました。情報技術とコミュニケーション・サービスは0.92%下落し、公益事業は0.94%下落しました。
生活必需品は1.11%下落し、金融は1.34%下落しました。資本財・サービスは1.69%下落し、燃料コストの上昇と金融状況の引き締まりが消費者向け企業に重くのしかかるなか、一般消費財は1.87%下落しました。
ヘルスケアは3.65%下落と最もパフォーマンスの悪いセクターとなりました。ノバルティスの医薬品開発の頓挫に伴う急落など、主要製薬会社の軟調がセクター全体のアンダーパフォーマンスに寄与しました。
出所:FEアナリティクス。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の運用成果の信頼できる指標ではありません。データは2026年9月11日時点。
地域別市場
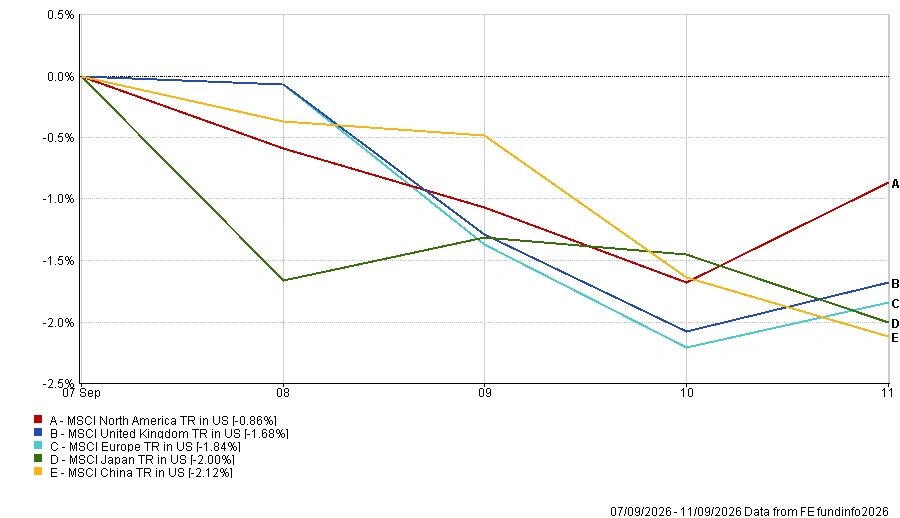
エネルギー価格の上昇、債券利回りの上昇、金融引き締め期待が世界の株式市場に重くのしかかるなか、FEアナリティクスがカバーする5つの地域すべてが週間で下落しました。
北米は0.86%下落したものの最も強い地域となり、米国株式の相対的に底堅いパフォーマンスを反映しました。英国は1.68%下落し、エネルギー価格の上昇、借入コストの上昇、ECBの利上げが投資家心理を圧迫するなか、欧州は1.84%下落しました。
日本は2.00%下落しましたが、円高が米ドル換算後のリターンの下落を緩和しました。中国は2.12%下落と最も弱い地域となり、堅調な貿易統計も内需や世界的な金融状況の引き締まりをめぐる懸念を払拭できませんでした。
地域別パフォーマンス 2026年9月7日〜11日
出所:FEアナリティクス。全指数はUSDベースのトータルリターン。過去のパフォーマンスは将来の運用成果の信頼できる指標ではありません。データは2026年9月11日時点。
為替市場
為替市場は金融政策見通しの乖離を反映し、主要通貨のなかで日本円が最も大きく動きました。
EUR/USDは1.1618から1.1600に動き、ユーロはわずかに下落しました。ECBの利上げが当初は支援材料となりましたが、米国のインフレ指標の強さがFRBの引き締め期待を強めました。
GBP/USDは1.3515から1.3520にわずかに上昇し、週後半に発表された英国の予想を上回る成長データに支えられました。
より大きな動きは円から生じました。日銀の追加引き締め期待が高まるなか、USD/JPYは156.03から153.55に下落し、GBP/JPYは210.99から207.59に下落しました。
総じて、円は今週最も明確にアウトパフォームした通貨となり、日本銀行が政策をさらに引き締める可能性への期待の高まりを反映しました。
見通しと来週の予定
来週は、FRB、イングランド銀行、日本銀行の金融政策決定が予定されており、中央銀行が主役となります。
FRBは9月15〜16日に会合を開き、投資家は利上げ決定、最新の経済見通し、そしてケビン・ウォーシュ議長による追加引き締めの必要性に関するガイダンスに注目しています。最新のインフレデータが9月の利上げ期待を高めたことで、この決定が世界市場の方向性を左右する可能性があります。
英国では、火曜日に労働市場データ、水曜日にインフレ指標が発表され、木曜日のイングランド銀行の決定を前に注目が集まります。イングランド銀行は政策金利を3.75%に据え置くと予想されており、金曜日には小売売上高が発表される予定です。
日本銀行は全国インフレデータの発表直後の金曜日に政策決定を発表する予定で、追加引き締めへの期待が引き続き注目されます。
その他では、米国の小売売上高、住宅関連データ、鉱工業生産が米国経済の強さに関する追加的な手がかりを提供します。中国は鉱工業生産、小売売上高、失業率を発表し、ユーロ圏は鉱工業生産、貿易、確報インフレデータを公表します。
現在、市場はエネルギーコストの上昇、根強いインフレ、金融引き締め期待という厳しい状況に直面しています。3つの主要中央銀行の決定を控え、来週はこれらの圧力が強まるのか、それとも緩和し始めるのかが決まる可能性があります。