


インフレデータが外国為替市場を動かす理由


インフレが外国為替市場に与える影響は、必ずしも単純ではありません。予想を上回るインフレ指標が発表された場合、通貨が上昇することもあれば、下落することも、あるいはほとんど持続的な動きをもたらさないこともあります。なぜでしょうか?それは、外国為替市場がインフレそのものだけでなく、その数値が将来の金利についてどのような示唆を与えるかにも反応するからです。
GBP/USDは好例です。英国と米国双方の金融政策に影響を受けるこの通貨ペアは、どちらの経済からのインフレ発表にも反応する可能性があります。しかし、その反応の大きさや方向性は、すでに市場価格に織り込まれた予想とデータがどのように乖離しているかによって決まることが多いのです。
こうした反応は、特に主要な経済指標の発表が通貨価格に急激な変化をもたらす際に、ファンダメンタルズ分析において重要な要素となります。
インフレとは?
インフレとは、財・サービスの価格が時間の経過とともに全般的に上昇することです。物価が上昇すると、同じ金額で購入できる財・サービスの量が減るため、貨幣の購買力は低下します。
最も広く注目される指標の一つが消費者物価指数(CPI)であり、消費者が代表的な財・サービスのバスケットに支払う価格の変動を追跡するものです。
インフレ報告を分析する際に特に関連性が高い指標が2つあります。
- ヘッドラインCPI:指数が対象とするすべてのカテゴリーを含み、消費者物価変動の幅広い指標を提供します。
- コアインフレ:基調的な物価圧力を別の視点から捉えるため、変動の激しい一部のカテゴリーを除外します。米国では一般的に食品とエネルギーが除外され、英国の指標ではさらにアルコールとたばこも除外されます。
両指数は、特にインフレの異なるトレンドを示唆する場合に、金融市場に影響を与えることがあります。
インフレは外国為替市場にどう影響するか?
インフレが外国為替市場において重要な意味を持つのは、将来の金利に関する予想に影響を与える可能性があるためです。
中央銀行は金利を含む金融政策を活用してインフレのコントロールに努めます。英国ではこの役割をイングランド銀行(BoE)が担い、米国では連邦準備制度(Fed)が金融政策を決定します。
インフレが予想を上回ると、トレーダーは中央銀行が金利を引き上げる、あるいは高水準を長期にわたって維持すると予想するかもしれません。期待金利の上昇は、その通貨建ての利子を生む資産の相対的な魅力が高まることから、通貨を支持する場合があります。
逆に、予想を下回るインフレは、金利引き下げへの期待を高め、通貨に下押し圧力をかける可能性があります。
ただし、インフレ率が高いからといって、自動的に通貨が強くなるわけではありません。反応は、市場の予想との乖離、指標が金融政策の見通しに与える影響、そして他の経済動向がその見通しを変化させるかどうかによって異なります。
GBP/USDでは、この関係は双方向に働きます。英国の金利見通しの変化はポンドに影響し、米国の金利見通しの変化はドルに影響します。為替レートは両通貨の相対的な価値を反映しています。
インフレのサプライズがヘッドライン数値より重要な理由
金融市場は将来を見越して動きます。インフレ報告が公表される前に、エコノミストは予測を作成して市場コンセンサスを形成し、トレーダーはそれを見越してポジションを調整することがあります。
その結果、インフレ指標は比較的高いまたは低い水準にあっても、必ずしも市場に驚きをもたらすとは限りません。
単純化した仮想の例を考えてみましょう:
年間インフレ率が3.0%に達すると予想されているとします。
- 実際のインフレ率が3.4%の場合:上振れサプライズとなり、トレーダーが利下げ期待を後退させるか、利上げ期待を高めることを促し、通貨を支持する可能性があります。
- 実際のインフレ率が2.6%の場合:下振れサプライズとなり、低金利への期待を強め、通貨に下押し圧力をかける可能性があります。
- 実際のインフレ率が3.0%の場合:予測と一致する結果となり、すでに市場価格に織り込まれた予想を確認するだけであれば、影響は限定的にとどまる可能性があります。
重要な区別は、インフレ指標そのものと、それが提供する新たな情報との間にあります。
他の経済指標や中央銀行のコミュニケーションが異なる金融政策の見通しを示している場合、大幅なサプライズであっても影響が限定的または短命に終わることがあります。
これは教育目的のみを想定した単純化された仮想の例であり、実際のインフレ発表を表すものではありません。
主要なインフレ発表前後のGBP/USD
インフレ報告は必ずしも同じ市場反応を引き起こすわけではありません。報告された数値が類似していても、GBP/USDはサプライズの大きさ、既存の金利見通し、そして投資家が金融政策への影響をどう解釈するかによって、異なる反応を示すことがあります。
2026年7月から10月にかけての英国および米国の5件のインフレ発表が、こうした違いを示しています。
2026年7月22日:英国インフレ、予想を下回る
7月22日、6月のデータにより、英国の年間CPIが2.8%から2.6%に低下し、市場予想の2.7%を下回ったことが示されました。
ポンドは発表直後に小幅下落しましたが、その後のセッションでは概ね1.3375ドル近辺で安定して推移しました。
予想を下回るインフレ率はポンドに対して当初下押し圧力をかけました。これは、インフレの鈍化が利上げ期待を後退させる可能性と整合しています。
しかし、その後のセッションで値動きが限定的だったことは、インフレの想定外の結果が必ずしも持続的な通貨トレンドに結びつくわけではないことを示しています。
2026年8月19日:英国インフレ率が予想と一致
7月の英国年間インフレ率は2.9%に上昇し、市場予想と一致しました。
ポンドは早朝の取引でドルに対して約0.1%高となりましたが、今後の金利動向に関する新たな情報はほとんど提供されませんでした。
これは重要な区別を示しています。インフレ率は上昇しても、必ずしも市場の期待値を大きく変えるわけではありません。
発表された数値が予想と一致する場合、期待されていた情報の多くはすでに為替レートに織り込まれている可能性があり、反応が限定的になることがあります。
2026年9月11日:米国のヘッドラインとコアのインフレ率が異なるシグナルを発信
8月の米国ヘッドラインCPIは前月比0.4%、前年比3.4%の上昇となり、予想と一致しました。
しかし、月次コアCPIは予想の0.2%に対して0.3%の上昇となりました。
GBP/USDは、市場が米連邦準備制度(FRB)の利上げ確率を引き上げたことを受け、当初1.3470ドルに向けて下落しました。その後、初期反応が和らぎ、トレーダーがその他の経済情報を考慮する中で1.3524ドルに向けて回復しました。
この発表は、トレーダーがなぜヘッドラインインフレ率だけでなく、その内訳にも注目するかを浮き彫りにしています。
ヘッドラインの数値は予想と一致していましたが、予想を上回るコアインフレ率は追加的な根本的物価圧力の存在を示唆しました。その違いが初期の市場反応に影響を与えました。
その後の回復は、為替市場が経済データの意味合いをいかに迅速に再評価できるかも示しています。
2026年10月14日:米国インフレ率の上振れがより鋭い反応を誘発
9月の米国年間インフレ率は3.7%に達し、市場予想の3.6%を上回りました。月次コアインフレ率も予想を上回りました。
ポンドはドルに対して約0.7%下落し、2025年11月下旬以来の最安値に達した後、下げ幅を一部回復しました。
インフレ指標の上振れはFRBがよりタイトな金融政策スタンスを維持する可能性への期待を高め、ポンドに対してドルを下支えしました。
しかしその後数日間で、FRB当局者のコメントがトレーダーに対し、即時利上げへの期待を後退させる動きを促しました。
この例は、インフレ率の大幅な上振れがより顕著な為替反応をもたらす可能性がある一方で、その後の中央銀行のコミュニケーションが市場の解釈を変えることもあることを示しています。
初期の反応は重要でしたが、それだけでは全体像を語ることはできませんでした。
2026年10月21日:英国インフレ率が上昇するも、ポンドはほぼ動かず
9月の英国年間CPIは3.5%に上昇し、市場予想の3.4%をわずかに上回りました。
ポンドは一時的に約1.3365ドルまで下落した後、1.34ドルに向けて回復し、その日はほぼ変わらずで引けました。
予想を上回る結果にもかかわらず、市場はすでに11月の英国中央銀行(BOE)による利上げの可能性を高い確率で織り込んでいました。そのため、インフレデータは期待値をほとんど変えませんでした。
これは、インフレの方向性だけでは通貨の反応を確実に予測できない理由を最も明確に示す例といえるでしょう。
インフレ報告が予想を上回ったとしても、投資家が金融政策の方向性をすでに予測している場合、持続的な上昇をもたらさないことがあります。
GBP/USDの反応が示すもの
5回の発表は、インフレデータが通貨に影響を与えるのは、物価上昇と為替レートの間の固定した関係ではなく、期待値を通じてであることを示しています。
| インフレ発表 | 市場の反応 | 示されること |
| 7月22日 – 英国 | ポンドは当初下落したが、その後概ね安定して推移した。 | 予想を下回る結果が必ずしも持続的な下落をもたらすわけではない。 |
| 8月19日 – 英国 | ポンドは早朝の取引で約0.1%上昇した。 | 予想と一致した結果は、ほとんど新たな情報をもたらさない場合がある。 |
| 9月11日 – 米国 | GBP/USDは当初下落した後、回復した。 | ヘッドラインCPIが予想と一致している場合でも、コアインフレ率が期待値に影響を与えることがある。 |
| 10月14日 – 米国 | ポンドは約0.7%下落した後、一部回復した。 | より大きな上振れがより鋭い反応をもたらす可能性がある一方、その後の金融政策に関するコメントが期待値を変えることもある。 |
| 10月21日 – 英国 | ポンドは一時的に下落したが、ほぼ変わらずで引けた。 | 予想される政策対応がすでに織り込まれている場合、サプライズの影響は限定的となることがある。 |
これらの例をまとめると、インフレ率が単に上昇しているか下落しているかよりも、インフレサプライズの大きさ、既存の市場ポジション、および予想される中央銀行の対応がより重要となる場合があることが示されています。
また、即時の市場の動きを持続的なトレンドと混同すべきではない理由も示しています。
英国および米国の主要CPI発表前後におけるGBP/USD
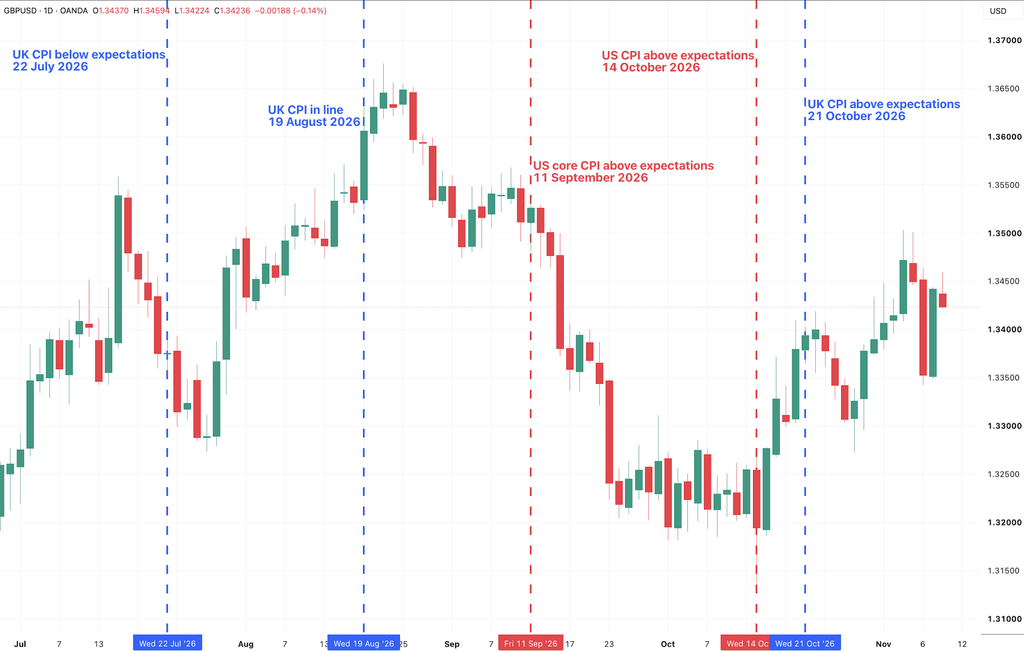
出典・調査方法: TradingView、英国国家統計局(ONS)および米国労働統計局(BLS)。チャートは2026年7月1日から11月10日までのGBP/USD日次為替レートを示しています。縦線マーカーは、2026年7月から10月の間に選択された英国および米国の消費者物価指数(CPI)の公表日を示しています。英国の公表日は青いマーカー、米国の公表日は赤いマーカーで示されています。インフレ率の数値は公式発表に記載された期間を指し、マーカーは公表日の位置に配置されています。GBP/USDは、英国ポンド1単位を購入するために必要な米ドルの数量を表します。通貨の動きは多数の経済的・政治的・市場的要因を反映しており、インフレデータのみに帰因するものではありません。チャートはTradingViewの基礎データをもとに作成されており、第三者のチャートを複製したものではありません。過去のパフォーマンスは将来のパフォーマンスの信頼できる指標ではありません。データは2026年11月10日時点のものです。
チャートには英国の公表が3回、米国の公表が2回示されています。GBP/USDが最も明確に反応したのは、10月14日の米国の予想を上回る報告の後で、ドルが上昇した後、動きの一部が反転しました。
それと比べ、英国の公表はおおむね反応が限定的でした。これは結果が予測と一致していたか、あるいは政策的な影響がすでに市場の予想に織り込まれていたためと考えられます。
チャートは日足ローソク足を使用しているため、即時の反応が必ずしも当日のローソク足の最終的な方向性と一致するとは限りません。この点は、経済指標の発表に対する短期的な市場反応を評価する際に特に重要です。
インフレサプライズが必ずしも期待通りに通貨を動かさない理由
インフレ報告は、市場が将来の金融政策を評価するために使用する情報の一部に過ぎません。
予想を上回るCPIの数値は、より高い金利への期待を高める場合に通貨を支える可能性があります。しかし、トレーダーがすでにその結果を織り込んでいる場合、または他の経済指標が異なる政策の方向性を示唆している場合、その反応は限定的になることがあります。
いくつかの要因がこの関係を複雑にする可能性があります。
- ヘッドラインインフレとコアインフレ:これらの指標は、基調的な物価圧力について異なるシグナルを発することがあります。
- 月次インフレと年次インフレ:この2つの指標は異なる方向に動くことがあり、トレーダーが全体的なトレンドをどのように解釈するかに影響します。
- その他の経済指標:雇用、経済成長、エネルギー価格は、インフレと並んで金利見通しに影響を与える可能性があります。
- 中央銀行のコミュニケーション:政策立案者のコメントは、インフレ発表によって生じた期待を強化または覆す可能性があります。
- 相対的な金融政策:GBP/USDはイングランド銀行と米連邦準備制度(FRB)双方への期待を反映しているため、いずれかの経済における動向が通貨ペアに影響を与える可能性があります。
米国では、トレーダーはCPIと並んで個人消費支出(PCE)物価指数も注視しています。CPIとPCEの違いを理解することで、インフレ動向とFRBの政策見通しを評価する際の追加的な文脈を得ることができます。
政治的動向や市場心理のより広範な変化も、インフレとは独立して為替レートに影響を与える可能性があります。これは、一部の発表が急激だが短命な動きをもたらす一方、予想を大きく外れても反応がほとんど見られないケースがある理由を説明するのに役立ちます。
ファンダメンタル分析において、インフレは単独の指標としてではなく、より広範な経済見通しと合わせて検討する場合に最も有用です。
まとめ
インフレデータは金利見通しを変えることで外国為替市場に影響を与える可能性がありますが、インフレ上昇が通貨を強くし、インフレ低下が通貨を弱くするという単純な関係が成り立つことはほとんどありません。
ここで検討したGBP/USDの反応は、インフレサプライズの大きさ、既存の市場の期待、そしてその後の中央銀行のコミュニケーションがすべて結果を左右しうることを示しています。発表が即時の動きをもたらす場合でも、投資家が広範な経済状況を再評価するにつれ、その反応は薄れたり反転したりする可能性があります。
インフレ発表を分析するトレーダーにとって、より有益な問いは、単に物価が上昇しているか下落しているかではなく、最新の数値が金融政策の予想される経路についての見方をどのように変えるかという点です。