

Mengapa Perbelanjaan Faedah Penting bagi Keuntungan Syarikat


Perbelanjaan faedah adalah kos yang ditanggung oleh syarikat apabila meminjam wang untuk membiayai pengambilalihan, peralatan, infrastruktur atau operasi harian.
Pembayaran faedah mungkin menyerap bahagian yang lebih besar daripada keuntungan operasi apabila kos pinjaman meningkat. Ini bermakna sebuah syarikat boleh mengekalkan hasil dan prestasi operasi yang stabil sambil melaporkan keuntungan yang lebih rendah selepas kos pembiayaan.
Memahami cara perbelanjaan faedah berfungsi dapat membantu pelabur menilai keuntungan syarikat, kewajipan hutang dan fleksibiliti kewangan.
Apakah Perbelanjaan Faedah?
Perbelanjaan faedah adalah kos pinjaman yang diiktiraf dalam penyata kewangan syarikat semasa tempoh pelaporan.
Pinjaman mungkin merangkumi bon korporat, pinjaman bank, kemudahan kredit, kewajipan pajakan dan bentuk hutang yang lain. Jumlah yang dipinjam dan kadar faedah yang dikenakan membantu menentukan perbelanjaan yang terhasil.
Pertimbangkan sebuah syarikat yang dipermudahkan yang memperoleh $20 juta dalam keuntungan operasi dan membayar $5 juta faedah. Ini meninggalkan $15 juta keuntungan sebelum cukai.
Jika keuntungan operasi kekal pada $20 juta tetapi perbelanjaan faedah meningkat kepada $8 juta, keuntungan sebelum cukai jatuh kepada $12 juta. Jualan dan prestasi operasi syarikat tidak berubah, tetapi kos pembiayaannya telah meningkat.
Ini adalah contoh pendidikan yang dipermudahkan dan tidak mewakili syarikat sebenar.
Mengapa Perbelanjaan Faedah Boleh Meningkat
Perbelanjaan faedah mungkin meningkat apabila syarikat mengambil hutang tambahan. Menggantikan pinjaman sedia ada pada kadar faedah yang lebih tinggi juga boleh meningkatkan perbelanjaan faedah.
Kami menyebut proses penggantian ini sebagai pembiayaan semula. Syarikat tidak selalu membayar balik hutang yang matang sepenuhnya dengan wang tunai yang tersedia. Mereka mungkin mengeluarkan bon baharu atau mendapatkan pinjaman baharu untuk menggantikan hutang yang hampir mencapai tarikh pembayaran baliknya.
Jika hutang terdahulu membawa kadar faedah 3% dan kos hutang pengganti adalah 6%, perbelanjaan faedah tahunan mungkin meningkat walaupun jumlah keseluruhan hutang kekal secara amnya tidak berubah.
Hutang kadar berubah-ubah boleh bertindak balas dengan cepat terhadap perubahan kadar faedah pasaran. Hutang kadar tetap secara amnya mengekalkan kadar faedah yang sama untuk tempoh yang ditetapkan, tetapi ia tidak menghapuskan risiko pembiayaan semula. Apabila hutang kadar tetap matang, syarikat mungkin terpaksa menggantikannya pada kadar yang kurang menguntungkan.
Rawatan perakaunan juga boleh mempengaruhi perbelanjaan faedah yang dilaporkan. Sesetengah kos pinjaman yang berkaitan dengan aset dalam pembangunan mungkin pada mulanya dimasukkan dalam nilai aset tersebut. Ini dikenali sebagai faedah dikapitalisasi. Apabila sesuatu aset sedia untuk digunakan, kurang faedah mungkin dikapitalisasi dan lebih banyak mungkin muncul serta-merta sebagai perbelanjaan.
Bagaimana Perbelanjaan Faedah Mempengaruhi Keuntungan
Dalam penyata pendapatan yang dipermudahkan, perbelanjaan faedah mempengaruhi keberuntungan seperti berikut:
- Hasil
- Tolak kos operasi
- Bersamaan keuntungan operasi
- Tolak perbelanjaan faedah
- Bersamaan keuntungan sebelum cukai
- Tolak cukai
- Bersamaan pendapatan bersih
Keuntungan operasi mengukur keuntungan yang dihasilkan daripada aktiviti perniagaan utama syarikat. Perbelanjaan faedah biasanya muncul di bawah keuntungan operasi kerana ia berkaitan dengan cara perniagaan dibiayai dan bukannya kos langsung penyediaan produk atau perkhidmatannya.
Oleh itu, syarikat boleh melaporkan hasil dan prestasi operasi yang stabil tetapi pendapatan bersih yang lebih lemah apabila perbelanjaan faedah meningkat.
Untuk pemahaman yang lebih luas tentang cara hasil, perbelanjaan dan keberuntungan dilaporkan, terokai panduan kami mengenai membaca laporan pendapatan syarikat.
Apakah Nisbah Liputan Faedah?
Nisbah liputan faedah membandingkan keuntungan operasi dengan perbelanjaan faedah.
Liputan faedah = keuntungan operasi dibahagikan dengan perbelanjaan faedah
Jika sebuah syarikat memperoleh $20 juta dalam keuntungan operasi dan membayar $5 juta faedah, liputan faedahnya adalah empat kali.
Jika keuntungan operasi kekal pada $20 juta tetapi perbelanjaan faedah meningkat kepada $10 juta, liputan jatuh kepada dua kali. Syarikat mempunyai ruang yang lebih sedikit untuk menyerap keadaan perdagangan yang lebih lemah atau peningkatan selanjutnya dalam kos pinjaman.
Liputan yang lebih tinggi secara amnya menunjukkan bahawa pembayaran faedah lebih selesa disokong oleh keuntungan operasi. Walau bagaimanapun, tiada satu tahap tunggal yang sesuai untuk setiap syarikat. Tahap yang sesuai berbeza antara industri dan perniagaan.
Verizon: Hasil yang Stabil dan Perbelanjaan Faedah yang Meningkat
Verizon Communications memberikan contoh yang berguna tentang bagaimana peningkatan kos pinjaman boleh mempengaruhi keberuntungan, walaupun apabila hasil kekal agak stabil.
Antara 2022 dan 2025, hasil Verizon kekal dalam julat yang agak sempit, manakala perbelanjaan faedahnya meningkat dengan ketara.
| Tahun kewangan | Hasil | Perbelanjaan faedah | Pendapatan bersih yang boleh dikaitkan kepada Verizon |
| 2022 | $136.8bn | $3.6bn | $21.3bn |
| 2023 | $134.0bn | $5.5bn | $11.6bn |
| 2024 | $134.8bn | $6.6bn | $17.5bn |
| 2025 | $138.2bn | $6.7bn | $17.2bn |
Sebab-sebab di sebalik peningkatan perbelanjaan faedah berbeza dari tahun ke tahun. Pada 2023, kos pinjaman yang lebih tinggi merupakan pemacu utama, dengan kadar faedah purata ke atas hutang Verizon meningkat daripada 3.7% kepada 4.9%.
Pada 2024, faktor penting adalah pengurangan dalam faedah dikapitalisasi. Semasa Verizon mempersiapkan lesen spektrum yang baru diperolehnya untuk digunakan, sesetengah kos pinjaman dimasukkan dalam nilai aset tersebut dan bukannya diiktiraf serta-merta sebagai perbelanjaan. Apabila lesen mula beroperasi, lebih banyak kos tersebut muncul sebagai perbelanjaan faedah. Menjelang 2025, perbelanjaan faedah kekal agak stabil.
Pendapatan bersih mengikuti corak yang berbeza. Ia jatuh dengan ketara pada 2023 sebelum pulih pada 2024, walaupun perbelanjaan faedah terus meningkat. Ini menunjukkan bahawa kos pinjaman hanyalah satu faktor yang mempengaruhi keberuntungan. Pada 2023, Verizon juga mencatatkan caj kemerosotan muhibah sebanyak $5.8 bilion dalam bahagian Perniagaannya, mencerminkan pengurangan dalam nilai tercatat perniagaan tersebut.
Kedudukan hutang Verizon juga telah berubah. Jumlah hutang meningkat daripada $144.0 bilion pada akhir 2024 kepada $158.2 bilion pada akhir 2025. Berikutan pengambilalihan Frontier pada 20 Januari 2026, Verizon mengambil alih kira-kira $12.9 bilion hutang Frontier dan telah membayar balik sekitar $12.4 bilion menjelang 30 Jun 2026.
Carta di bawah memberikan pandangan jangka panjang tentang keberuntungan dan kos pembiayaan Verizon, membandingkan pendapatan bersih tahunan dengan perbelanjaan faedah antara 2019 dan 2025.
Pendapatan Bersih Tahunan dan Perbelanjaan Faedah Verizon, 2019-2025
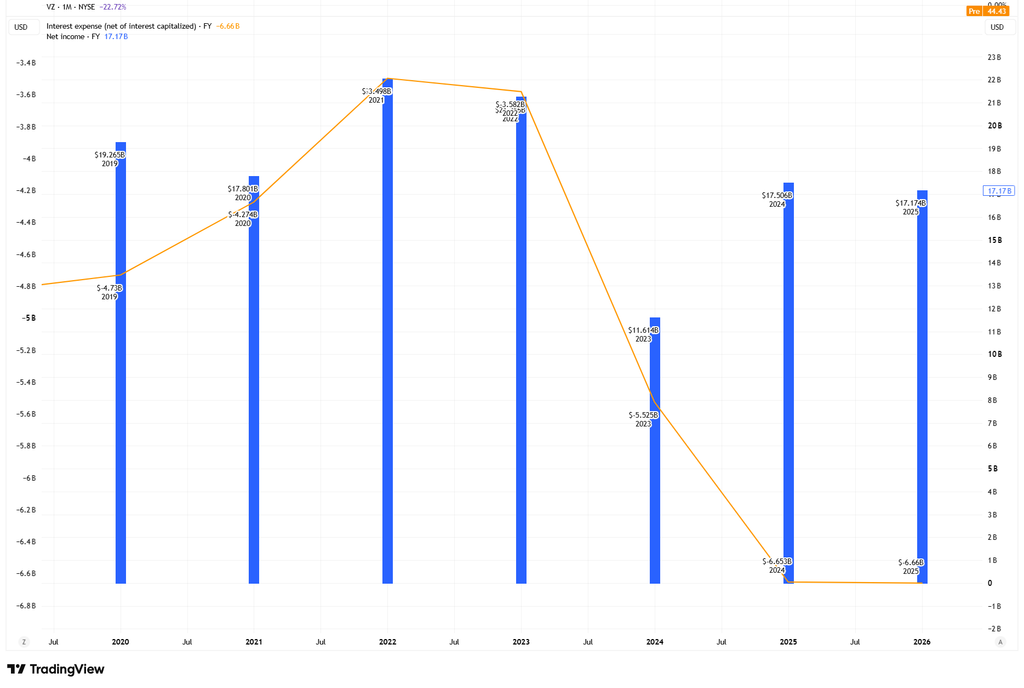
Sumber & Metodologi: TradingView. Carta ini membandingkan pendapatan bersih tahunan Verizon yang boleh dikaitkan kepada Verizon dan perbelanjaan faedah piawai, bersih daripada faedah yang dikapitalisasi, bagi tahun kewangan 2019 hingga 2025.
Verizon memaparkan pendapatan bersih dalam dolar AS, dalam bilion, sebagai lajur biru pada paksi kanan. Garis oren pada paksi kiri menunjukkan perbelanjaan faedah dalam bilion dolar AS. Syarikat menolak perbelanjaan faedah daripada pendapatan, yang menjadikannya kelihatan sebagai nilai negatif. Pergerakan ke bawah pada garis oren oleh itu mewakili perbelanjaan faedah yang lebih tinggi. Verizon melabelkan angka tahunan mengikut tahun kewangannya. Carta ini memaparkan setiap lajur pada penghujung tahun kewangannya, jadi lajur TK2025 muncul di atas label 2026. Data kewangan piawai TradingView mungkin berbeza daripada angka yang dilaporkan secara langsung dalam fail Verizon disebabkan metodologi dan klasifikasi pembekal. Pendapatan bersih yang boleh dikaitkan kepada Verizon tidak termasuk amaun yang boleh dikaitkan kepada kepentingan bukan pengawal dan oleh itu mungkin berbeza daripada angka utama disatukan Verizon. Angka sejarah juga mungkin disemak semula.
Kesimpulan
Perbelanjaan faedah menunjukkan bagaimana kos pinjaman mempengaruhi keberuntungan syarikat. Apabila kos pembiayaan meningkat lebih pantas daripada pendapatan operasi, lebih sedikit keuntungan yang tinggal selepas faedah, walaupun jika hasil adalah stabil.
Walau bagaimanapun, perbelanjaan faedah yang lebih tinggi tidak semestinya menandakan kesulitan kewangan. Memahami mengapa syarikat meminjam, bila hutangnya matang dan sama ada pendapatan serta aliran tunainya dapat menyokong kewajipan tersebut memberikan gambaran yang lebih lengkap tentang kedudukan kewangannya.