

支払利息が企業利益に与える影響


支払利息とは、企業が買収、設備、インフラ、または日常業務の資金調達のために資金を借り入れる際に発生するコストです。
借入コストが上昇すると、利息の支払いが営業利益のより大きな割合を占めることがあります。これは、企業が安定した収益と営業実績を維持しながらも、資金調達コスト控除後の利益が低下して報告されることを意味します。
支払利息の仕組みを理解することで、投資家は企業の収益性、債務の義務、および財務上の柔軟性を評価するうえで役立ちます。
支払利息とは?
支払利息とは、報告期間中に企業の財務諸表において認識される借入コストです。
借入には、社債、銀行融資、クレジットファシリティ、リース債務、その他の形態の負債が含まれる場合があります。借入金額と適用される金利が、結果として生じる費用の額を決定する主な要素となります。
簡略化した例として、営業利益が2,000万ドルで利息を500万ドル支払う企業を考えてみましょう。この場合、税引前利益は1,500万ドルとなります。
営業利益が2,000万ドルのまま変わらないとしても、支払利息が800万ドルに増加すると、税引前利益は1,200万ドルに低下します。企業の売上高と営業実績は変わっていませんが、資金調達コストが増加しています。
これは教育目的で簡略化した例であり、実際の企業を表すものではありません。
支払利息が増加する理由
支払利息は、企業が追加の借入を行った場合に増加することがあります。また、既存の借入をより高い金利で借り換えることによっても、支払利息が増加する可能性があります。
この借り換えプロセスをリファイナンスと呼びます。企業は満期を迎えた債務を手元資金で全額返済するとは限りません。返済期日を迎えた債務を置き換えるため、新たな社債を発行したり、新規融資を受けたりすることがあります。
従来の債務の金利が3%で、借り換え後の債務コストが6%となった場合、債務総額がほぼ変わらないとしても、年間の支払利息は増加する可能性があります。
変動金利債務は、市場金利の変化に迅速に反応します。固定金利債務は一般的に一定期間は同じ金利を維持しますが、リファイナンスリスクを排除するものではありません。固定金利債務が満期を迎えた際、企業はより不利な金利で借り換えを行わなければならない場合があります。
会計処理も報告される支払利息に影響を与えることがあります。開発中の資産に関連する一部の借入コストは、当初その資産の価値に含まれることがあります。これは資本化利息として知られています。資産が使用可能な状態となると、資本化される利息が減少し、費用として即時計上される金額が増加する場合があります。
支払利息が利益に与える影響
簡略化した損益計算書において、支払利息は次のように収益性に影響します:
- 売上高
- マイナス 営業費用
- イコール 営業利益
- マイナス 支払利息
- イコール 税引前利益
- マイナス 税金
- イコール 当期純利益
営業利益は、企業の主要な事業活動から生み出される利益を示します。支払利息は通常、営業利益の下に表示されます。これは、製品やサービスの提供にかかる直接コストではなく、事業の資金調達方法に関連するものであるためです。
したがって、企業は安定した売上高と営業実績を報告しながら、支払利息の増加により当期純利益が低下することがあります。
売上高、費用、収益性の報告方法についてより幅広く理解するには、企業の決算報告書の読み方に関するガイドをご覧ください。
インタレスト・カバレッジ・レシオとは?
インタレスト・カバレッジ・レシオは、営業利益と支払利息を比較する指標です。
インタレスト・カバレッジ・レシオ = 営業利益 ÷ 支払利息
企業の営業利益が2,000万ドルで、利息を500万ドル支払う場合、インタレスト・カバレッジ・レシオは4倍となります。
営業利益が2,000万ドルのまま変わらないとしても、支払利息が1,000万ドルに増加すると、カバレッジ・レシオは2倍に低下します。この場合、企業が業績の悪化やさらなる借入コストの上昇を吸収する余地は少なくなります。
カバレッジ・レシオが高いほど、一般的に利息の支払いが営業利益によってより余裕を持って賄われていることを示します。ただし、すべての企業に適用できる単一の水準はありません。適切な水準は業界や企業によって異なります。
ベライゾン:安定した収益と増加する支払利息
ベライゾン・コミュニケーションズは、収益が比較的安定している場合でも、借入コストの上昇が収益性に影響を与えうることを示す好例です。
2022年から2025年にかけて、ベライゾンの収益は比較的狭い範囲内にとどまりましたが、支払利息は大幅に増加しました。
| 会計年度 | 売上高 | 支払利息 | ベライゾン帰属の当期純利益 |
| 2022年 | 1,368億ドル | 36億ドル | 213億ドル |
| 2023年 | 1,340億ドル | 55億ドル | 116億ドル |
| 2024年 | 1,348億ドル | 66億ドル | 175億ドル |
| 2025年 | 1,382億ドル | 67億ドル | 172億ドル |
支払利息が増加した理由は年によって異なります。2023年については、借入コストの上昇が主な要因であり、ベライゾンの債務にかかる平均金利が3.7%から4.9%に上昇しました。
2024年における重要な要因は、資本化利息の減少でした。ベライゾンが新たに取得した周波数免許を使用可能な状態にする準備を進めていた期間中、一部の借入コストは即時費用として認識されるのではなく、それらの資産の価値に含まれていました。免許がサービスに投入されるにつれて、これらのコストのより多くが支払利息として計上されました。2025年には、支払利息は比較的安定した水準を維持しました。
当期純利益は異なるパターンをたどりました。支払利息が引き続き増加したにもかかわらず、2023年に急激に落ち込んだ後、2024年に回復しています。これは、借入コストが収益性に影響を与える要因の一つにすぎないことを示しています。2023年には、ベライゾンはビジネス部門において58億ドルののれん減損損失を計上しており、これは同部門の帳簿価額の減少を反映したものです。
ベライゾンの債務ポジションも変化しています。総負債は2024年末の1,440億ドルから2025年末には1,582億ドルに増加しました。2026年1月20日のフロンティア買収後、ベライゾンはフロンティアの債務約129億ドルを引き受け、2026年6月30日時点で約124億ドルを返済しています。
以下のチャートは、2019年から2025年にかけてのベライゾンの収益性と資金調達コストの長期的な推移を示しており、年間の当期純利益と支払利息を比較しています。
ベライゾン 年間当期純利益と支払利息、2019年〜2025年
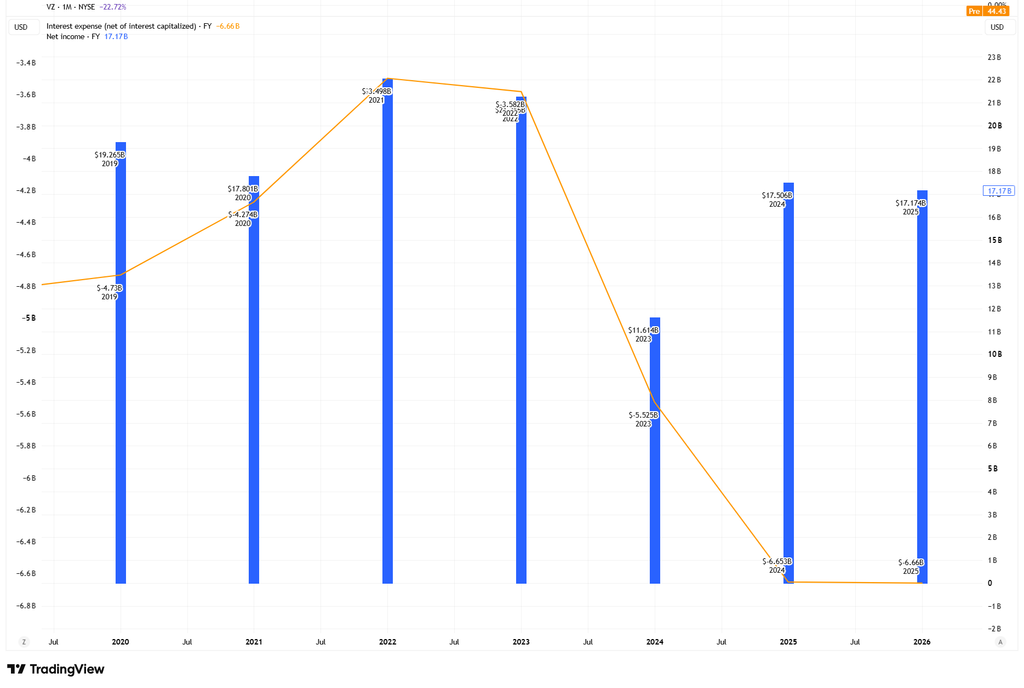
出典・方法論:TradingView。本チャートは、2019年度から2025年度におけるベライゾンの年間当期純利益(ベライゾン帰属分)と、資本化利息控除後の標準化された支払利息を比較しています。
ベライゾンの当期純利益は米ドル(10億ドル単位)で示され、右軸に対応する青い棒グラフで表示されています。 左軸に対応するオレンジの折れ線グラフは、支払利息を10億米ドル単位で示しています。同社は支払利息を収益から控除しているため、負の値として表示されます。 したがって、オレンジの線が下方に動いている場合は、支払利息が増加していることを意味します。ベライゾンは年間数値を会計年度ごとに表示しています。チャートでは各棒グラフが会計年度末に配置されているため、2025年度の棒グラフは2026年のラベルの上に表示されています。 TradingViewの標準化された財務データは、プロバイダーの方法論や分類の違いにより、ベライゾンの開示書類に直接記載された数値と異なる場合があります。ベライゾン帰属の当期純利益は、非支配持分に帰属する金額を除外しているため、ベライゾンの連結ヘッドライン数値と異なる場合があります。また、過去の数値は修正されることがあります。
まとめ
支払利息は、借入コストが企業の収益性にどのような影響を与えるかを示します。資金調達コストが営業利益の伸びを上回るペースで増加すると、収益が安定していても利息控除後に残る利益は減少します。
ただし、支払利息の増加が必ずしも財務的な困難を示すわけではありません。企業がなぜ借入を行ったのか、債務の満期はいつか、そして企業の利益とキャッシュフローがそれらの債務を支えられるかどうかを理解することで、財務状況のより完全な全体像を把握することができます。