


Tại Sao Chi Phí Lãi Vay Ảnh Hưởng Đến Lợi Nhuận Doanh Nghiệp


Chi phí lãi vay là chi phí mà các doanh nghiệp phải chịu khi vay vốn để tài trợ cho các hoạt động mua lại, mua sắm thiết bị, đầu tư cơ sở hạ tầng hoặc các hoạt động kinh doanh thường ngày.
Các khoản thanh toán lãi vay có thể chiếm tỷ trọng lớn hơn trong lợi nhuận hoạt động khi chi phí vay vốn tăng lên. Điều này có nghĩa là một doanh nghiệp có thể duy trì doanh thu và hiệu quả hoạt động ổn định nhưng vẫn báo cáo lợi nhuận thấp hơn sau khi trừ các chi phí tài chính.
Hiểu rõ cách thức hoạt động của chi phí lãi vay có thể giúp nhà đầu tư đánh giá khả năng sinh lời, nghĩa vụ nợ và sự linh hoạt tài chính của doanh nghiệp.
Chi Phí Lãi Vay Là Gì?
Chi phí lãi vay là chi phí vay vốn được ghi nhận trong báo cáo tài chính của doanh nghiệp trong một kỳ báo cáo nhất định.
Các hình thức vay vốn có thể bao gồm trái phiếu doanh nghiệp, vay ngân hàng, hạn mức tín dụng, nghĩa vụ thuê tài chính và các dạng nợ khác. Số tiền vay và lãi suất áp dụng là các yếu tố chính xác định mức chi phí phát sinh.
Hãy xem xét một ví dụ đơn giản về một doanh nghiệp đạt lợi nhuận hoạt động 20 triệu USD và phải trả 5 triệu USD tiền lãi. Như vậy, lợi nhuận trước thuế còn lại là 15 triệu USD.
Nếu lợi nhuận hoạt động vẫn giữ ở mức 20 triệu USD nhưng chi phí lãi vay tăng lên 8 triệu USD, lợi nhuận trước thuế sẽ giảm xuống còn 12 triệu USD. Doanh số và hiệu quả hoạt động của doanh nghiệp không thay đổi, nhưng chi phí tài chính đã tăng lên.
Đây là ví dụ minh họa đơn giản nhằm mục đích giáo dục và không đại diện cho bất kỳ doanh nghiệp thực tế nào.
Tại Sao Chi Phí Lãi Vay Có Thể Tăng
Chi phí lãi vay có thể tăng khi doanh nghiệp vay thêm nợ. Việc thay thế các khoản vay hiện tại bằng khoản vay mới với lãi suất cao hơn cũng có thể làm tăng chi phí lãi vay.
Quá trình thay thế này được gọi là tái tài trợ (refinancing). Các doanh nghiệp không phải lúc nào cũng hoàn trả toàn bộ khoản nợ đáo hạn bằng tiền mặt sẵn có. Họ có thể phát hành trái phiếu mới hoặc vay vốn mới để thay thế các khoản nợ sắp đến hạn thanh toán.
Nếu khoản nợ trước đây có lãi suất 3% và khoản nợ thay thế có lãi suất 6%, chi phí lãi vay hàng năm có thể tăng lên ngay cả khi tổng dư nợ không thay đổi đáng kể.
Nợ lãi suất thả nổi có thể phản ứng nhanh chóng với các biến động của lãi suất thị trường. Nợ lãi suất cố định thường duy trì cùng một mức lãi suất trong một khoảng thời gian xác định, nhưng không loại bỏ hoàn toàn rủi ro tái tài trợ. Khi nợ lãi suất cố định đáo hạn, doanh nghiệp có thể phải thay thế bằng khoản vay với điều kiện kém thuận lợi hơn.
Phương pháp kế toán cũng có thể ảnh hưởng đến chi phí lãi vay được báo cáo. Một số chi phí vay vốn liên quan đến tài sản đang trong quá trình xây dựng có thể ban đầu được tính vào giá trị của các tài sản đó. Đây được gọi là lãi vay vốn hóa. Khi tài sản sẵn sàng đưa vào sử dụng, phần lãi được vốn hóa có thể giảm và phần còn lại sẽ được ghi nhận ngay vào chi phí.
Chi Phí Lãi Vay Ảnh Hưởng Đến Lợi Nhuận Như Thế Nào
Trong một báo cáo kết quả kinh doanh đơn giản hóa, chi phí lãi vay ảnh hưởng đến lợi nhuận theo trình tự sau:
- Doanh thu
- Trừ chi phí hoạt động
- Bằng lợi nhuận hoạt động
- Trừ chi phí lãi vay
- Bằng lợi nhuận trước thuế
- Trừ thuế
- Bằng lợi nhuận ròng
Lợi nhuận hoạt động phản ánh lợi nhuận được tạo ra từ các hoạt động kinh doanh chính của doanh nghiệp. Chi phí lãi vay thường xuất hiện bên dưới lợi nhuận hoạt động vì nó liên quan đến cách thức tài trợ vốn của doanh nghiệp, chứ không phải chi phí trực tiếp để cung cấp sản phẩm hoặc dịch vụ.
Do đó, một doanh nghiệp có thể báo cáo doanh thu và hiệu quả hoạt động ổn định nhưng lợi nhuận ròng lại yếu hơn khi chi phí lãi vay tăng.
Để hiểu sâu hơn về cách doanh thu, chi phí và khả năng sinh lời được trình bày trong báo cáo, hãy tham khảo hướng dẫn của chúng tôi về cách đọc báo cáo kết quả kinh doanh của doanh nghiệp.
Hệ Số Khả Năng Thanh Toán Lãi Vay Là Gì?
Hệ số khả năng thanh toán lãi vay so sánh lợi nhuận hoạt động với chi phí lãi vay.
Hệ số thanh toán lãi vay = lợi nhuận hoạt động chia cho chi phí lãi vay
Nếu một doanh nghiệp đạt 20 triệu USD lợi nhuận hoạt động và phải trả 5 triệu USD tiền lãi, hệ số thanh toán lãi vay là 4 lần.
Nếu lợi nhuận hoạt động vẫn ở mức 20 triệu USD nhưng chi phí lãi vay tăng lên 10 triệu USD, hệ số này giảm xuống còn 2 lần. Doanh nghiệp có ít dư địa hơn để ứng phó với điều kiện kinh doanh suy giảm hoặc chi phí vay vốn tiếp tục tăng.
Hệ số thanh toán lãi vay cao hơn thường cho thấy các khoản thanh toán lãi được lợi nhuận hoạt động hỗ trợ tốt hơn. Tuy nhiên, không có một mức nào phù hợp với tất cả các doanh nghiệp. Mức phù hợp có sự khác biệt giữa các ngành và từng doanh nghiệp cụ thể.
Verizon: Doanh Thu Ổn Định và Chi Phí Lãi Vay Tăng
Verizon Communications là một ví dụ hữu ích về cách chi phí vay vốn tăng có thể ảnh hưởng đến lợi nhuận, ngay cả khi doanh thu vẫn tương đối ổn định.
Trong giai đoạn từ năm 2022 đến năm 2025, doanh thu của Verizon duy trì trong một biên độ tương đối hẹp, trong khi chi phí lãi vay tăng đáng kể.
| Năm tài chính | Doanh thu | Chi phí lãi vay | Lợi nhuận ròng quy về Verizon |
| 2022 | $136,8 tỷ | $3,6 tỷ | $21,3 tỷ |
| 2023 | $134,0 tỷ | $5,5 tỷ | $11,6 tỷ |
| 2024 | $134,8 tỷ | $6,6 tỷ | $17,5 tỷ |
| 2025 | $138,2 tỷ | $6,7 tỷ | $17,2 tỷ |
Nguyên nhân dẫn đến sự gia tăng chi phí lãi vay có sự khác biệt qua từng năm. Năm 2023, chi phí vay vốn cao hơn là nguyên nhân chủ yếu, khi lãi suất bình quân trên khoản nợ của Verizon tăng từ 3,7% lên 4,9%.
Năm 2024, một yếu tố đáng kể là sự sụt giảm trong lãi vay vốn hóa. Trong khi Verizon đang chuẩn bị đưa các giấy phép phổ tần vừa mua vào khai thác, một phần chi phí vay vốn được tính vào giá trị của các tài sản đó thay vì được ghi nhận ngay vào chi phí. Khi các giấy phép đi vào hoạt động, nhiều khoản chi phí hơn được ghi nhận thành chi phí lãi vay. Đến năm 2025, chi phí lãi vay tương đối ổn định.
Lợi nhuận ròng diễn biến theo chiều hướng khác. Lợi nhuận giảm mạnh vào năm 2023 trước khi phục hồi vào năm 2024, dù chi phí lãi vay vẫn tiếp tục tăng. Điều này cho thấy chi phí vay vốn chỉ là một trong nhiều yếu tố ảnh hưởng đến lợi nhuận. Năm 2023, Verizon còn ghi nhận khoản sụt giảm giá trị lợi thế thương mại (goodwill impairment) trị giá 5,8 tỷ USD tại bộ phận Kinh doanh, phản ánh sự giảm giá trị ghi sổ của bộ phận này.
Tình trạng nợ của Verizon cũng đã thay đổi. Tổng nợ tăng từ 144,0 tỷ USD vào cuối năm 2024 lên 158,2 tỷ USD vào cuối năm 2025. Sau thương vụ mua lại Frontier vào ngày 20 tháng 1 năm 2026, Verizon tiếp nhận khoảng 12,9 tỷ USD nợ của Frontier và đã hoàn trả khoảng 12,4 tỷ USD trong số đó tính đến ngày 30 tháng 6 năm 2026.
Biểu đồ dưới đây cung cấp góc nhìn dài hạn hơn về khả năng sinh lời và chi phí tài chính của Verizon, so sánh lợi nhuận ròng hàng năm với chi phí lãi vay trong giai đoạn 2019-2025.
Lợi Nhuận Ròng và Chi Phí Lãi Vay Hàng Năm của Verizon, 2019-2025
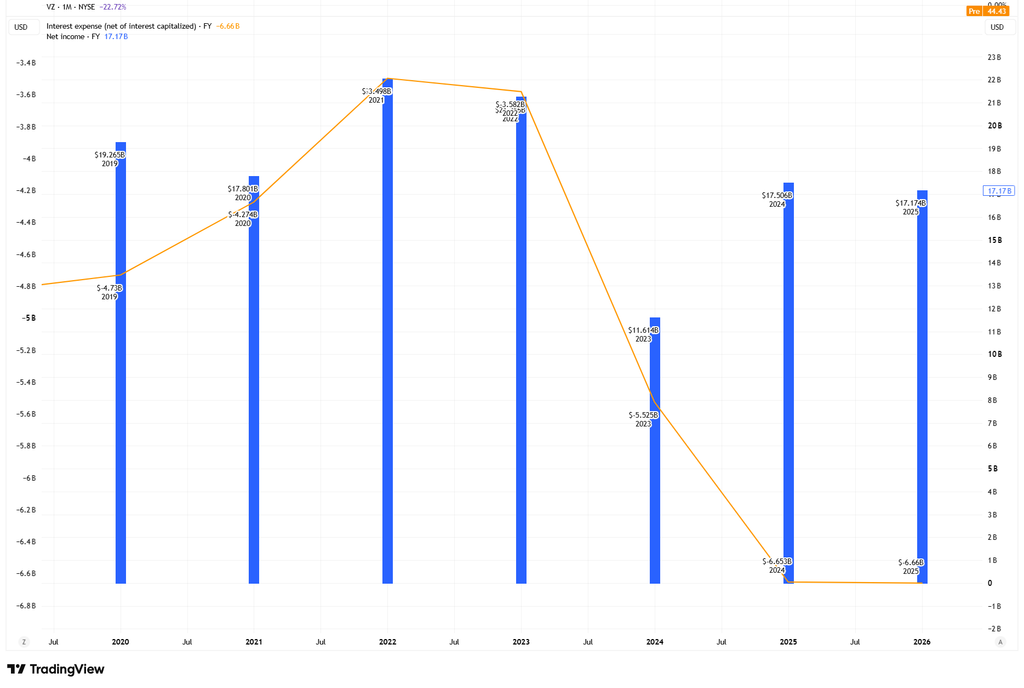
Nguồn & Phương pháp: TradingView. Biểu đồ so sánh lợi nhuận ròng hàng năm quy về Verizon và chi phí lãi vay chuẩn hóa sau khi trừ lãi vay vốn hóa, cho các năm tài chính 2019 đến 2025.
Verizon trình bày lợi nhuận ròng bằng đô la Mỹ, tính theo tỷ, dưới dạng các cột màu xanh trên trục bên phải. Đường màu cam trên trục bên trái thể hiện chi phí lãi vay tính theo tỷ đô la Mỹ. Doanh nghiệp khấu trừ chi phí lãi vay từ thu nhập, khiến giá trị này hiển thị dưới dạng âm. Đường màu cam đi xuống do đó phản ánh chi phí lãi vay cao hơn. Verizon gắn nhãn số liệu hàng năm theo năm tài chính. Biểu đồ đặt mỗi cột tại điểm cuối của năm tài chính tương ứng, do đó cột FY2025 xuất hiện phía trên nhãn năm 2026. Dữ liệu tài chính chuẩn hóa của TradingView có thể khác với số liệu được báo cáo trực tiếp trong hồ sơ của Verizon do phương pháp luận và phân loại của nhà cung cấp. Lợi nhuận ròng quy về Verizon không bao gồm các khoản quy về lợi ích cổ đông thiểu số và do đó có thể khác với số liệu tổng hợp chính thức của Verizon. Các số liệu lịch sử cũng có thể được điều chỉnh.
Kết Luận
Chi phí lãi vay cho thấy chi phí vay vốn ảnh hưởng như thế nào đến lợi nhuận doanh nghiệp. Khi chi phí tài chính tăng nhanh hơn lợi nhuận hoạt động, lợi nhuận còn lại sau lãi vay sẽ ít đi, ngay cả khi doanh thu ổn định.
Tuy nhiên, chi phí lãi vay cao hơn không tự động là dấu hiệu của khó khăn tài chính. Việc hiểu rõ lý do doanh nghiệp vay vốn, thời điểm đáo hạn của các khoản nợ và liệu lợi nhuận cùng dòng tiền có đủ để đáp ứng các nghĩa vụ đó hay không sẽ cho ta một bức tranh đầy đủ hơn về tình hình tài chính của doanh nghiệp.