


Por qué las revisiones de beneficios pueden mover las acciones antes de que se publiquen los resultados


Índice
- ¿Qué es una estimación de beneficios?
- ¿Qué es una revisión de beneficios?
- Por qué los analistas cambian sus previsiones
- Por qué los precios de las acciones pueden moverse antes de los resultados
- Dirección, magnitud y amplitud
- Revisiones de beneficios y valoración
- Nvidia: cómo cambiaron las expectativas antes de los resultados finales
- Lo que las revisiones de beneficios no pueden decirnos
- Conclusión
El precio de las acciones de una empresa puede subir o bajar varias semanas antes de que esta publique sus resultados financieros, aunque los inversores todavía no hayan visto las cifras definitivas de ingresos o beneficios. Esto puede dar la impresión de que el mercado reacciona a información que aún no ha sido publicada.
Sin embargo, los mercados son prospectivos. Los analistas e inversores actualizan continuamente sus expectativas a medida que se dispone de nueva información. Los cambios en dichas expectativas pueden afectar al precio de las acciones de una empresa antes de su comunicación formal de resultados.
¿Qué es una estimación de beneficios?
Antes de que una empresa publique sus resultados, los analistas elaboran previsiones sobre las principales magnitudes financieras.
Los ingresos representan los recursos generados por las operaciones de la empresa, mientras que el beneficio neto es el resultado que queda tras descontar gastos, intereses e impuestos. El beneficio por acción divide el beneficio atribuible a los accionistas entre el número medio ponderado de acciones. Los analistas también pueden prever los márgenes de beneficio y el flujo de caja libre, que mide el efectivo generado tras los gastos operativos y las inversiones de capital.
Estas previsiones son estimaciones informadas, no resultados confirmados.
El consenso de analistas combina las previsiones de varios analistas, generalmente como media o mediana. El cálculo exacto puede diferir entre proveedores de datos. Cuando se publican los resultados, los mercados suelen compararlos con este consenso en lugar de analizar las cifras comunicadas únicamente de forma aislada.
¿Qué es una revisión de beneficios?
Una revisión de beneficios se produce cuando un analista eleva o reduce su previsión de beneficios futuros para una empresa.
Consideremos un ejemplo hipotético simplificado. Un analista espera que una empresa gane 2,00 $ por acción durante el ejercicio fiscal. Tras recibir nueva información, el analista eleva la estimación a 2,20 $. Esto constituye una revisión al alza de los beneficios. Si la previsión cae de 2,00 $ a 1,80 $, se trata de una revisión a la baja.
Un único cambio puede tener una relevancia limitada. Los mercados suelen prestar mayor atención cuando varios analistas revisan sus previsiones en la misma dirección o cuando el consenso general cambia de forma significativa.
Por qué los analistas cambian sus previsiones
Los analistas ajustan sus previsiones cuando nueva información modifica sus supuestos sobre una empresa.
La dirección puede elevar o reducir sus perspectivas de ingresos, beneficios o márgenes. La demanda de los clientes, los precios de las materias primas, los movimientos de divisas y los salarios también pueden influir en los beneficios esperados. Los nuevos contratos, los cambios regulatorios y los resultados comunicados por la competencia pueden aportar información adicional sobre las condiciones del mercado.
Los analistas pueden responder modificando sus supuestos de ingresos, las previsiones de costes, el tipo impositivo esperado o las estimaciones de gastos por intereses. Una revisión del beneficio por acción puede, por tanto, reflejar varios desarrollos subyacentes en lugar de un único cambio aislado.
Por qué los precios de las acciones pueden moverse antes de los resultados
El precio de una acción refleja las expectativas colectivas del mercado sobre el desempeño futuro de una empresa.
Si los beneficios esperados aumentan, los inversores pueden estar dispuestos a pagar más por las acciones. Si las previsiones caen, la valoración que los inversores están dispuestos a aceptar puede disminuir. El mercado no necesita esperar al anuncio de resultados programado cuando la nueva información ya ha modificado el desenlace probable.
Este ajuste puede producirse de forma gradual a medida que los analistas publican revisiones individuales, o puede ocurrir mucho más rápidamente cuando una empresa modifica sus perspectivas o publica una actualización de actividad.
Los resultados definitivos pueden confirmar esas expectativas, pero también pueden contradecirlas. Por eso una empresa puede comunicar beneficios más altos y aun así ver caer el precio de sus acciones si los resultados son inferiores a lo esperado por los inversores, o comunicar beneficios más bajos y ver subir sus acciones si el resultado es mejor de lo anticipado.
Dirección, magnitud y amplitud
Tres características pueden contribuir a explicar la relevancia de las revisiones de beneficios.
La dirección indica si las previsiones están subiendo o bajando. La magnitud mide en qué medida han cambiado las estimaciones. La amplitud describe cuántos analistas o empresas están experimentando revisiones en la misma dirección.
Las revisiones al alza generalizadas en varias empresas pueden indicar una mejora de las expectativas para un sector. Las revisiones a la baja generalizadas pueden apuntar a una demanda más débil o a presión sobre los márgenes de beneficio. Sin embargo, la amplitud de las revisiones no predice con certeza los movimientos del precio de las acciones ni las condiciones económicas.
Revisiones de beneficios y valoración
Los cambios en las expectativas de beneficios también pueden afectar a los ratios de valoración.
Supongamos que las acciones de una empresa cotizan a 40 $ y su beneficio esperado es de 2 $ por acción. Su ratio precio-beneficio (PER) prospectivo es de 20. Si la previsión de beneficios cae a 1,60 $ mientras el precio de la acción permanece sin cambios, el ratio sube a 25.
Las acciones se han encarecido en relación con la previsión de beneficios revisada. Por lo tanto, el precio puede ajustarse a medida que los inversores evalúan si la mayor valoración sigue estando justificada.
Los múltiplos de valoración también se ven influenciados por los tipos de interés, el sentimiento del mercado, la calidad de la empresa y el crecimiento esperado a largo plazo. Una revisión de beneficios es solo uno de los factores de la evaluación.
Nvidia: cómo cambiaron las expectativas antes de los resultados finales
Nvidia ofreció un ejemplo claro en agosto de 2022.
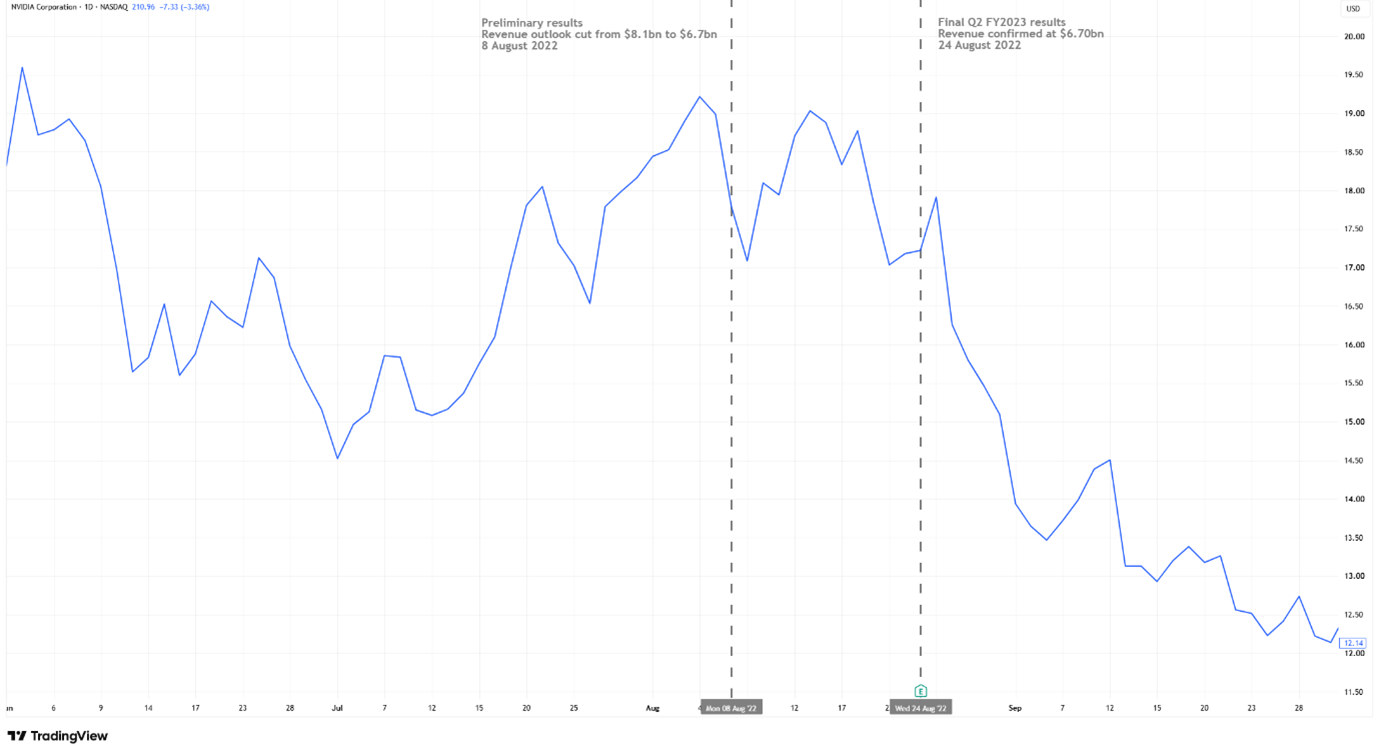
La compañía había previsto anteriormente unos ingresos de aproximadamente 8.100 millones de dólares para su segundo trimestre del ejercicio fiscal 2023. El 8 de agosto, más de dos semanas antes de sus resultados programados, Nvidia publicó cifras preliminares que reducían la previsión de ingresos a aproximadamente 6.700 millones de dólares.
La compañía atribuyó la desviación principalmente a la debilidad de los ingresos por videojuegos. Asimismo, esperaba un margen bruto ajustado del 46,1%, frente a sus perspectivas anteriores del 67,1%. Las acciones de Nvidia cayeron aproximadamente un 6% durante la sesión regular de ese día, ante la reacción de los inversores a las cifras preliminares más débiles.
El 24 de agosto, Nvidia publicó sus resultados definitivos y confirmó unos ingresos trimestrales de 6.700 millones de dólares. El anuncio final confirmó en gran medida la información que los inversores ya habían recibido anteriormente, en lugar de revelar por primera vez la debilidad de los ingresos.
Precio de las acciones de Nvidia en torno a los resultados preliminares y finales
Fuente y metodología: TradingView. Datos a 15 de septiembre de 2026.
Nvidia redujo sus previsiones de ingresos del segundo trimestre antes de publicar sus resultados financieros completos en agosto de 2022. Las acciones cayeron cuando las expectativas más débiles se hicieron públicas, mientras que los resultados finales confirmaron posteriormente unos ingresos de 6.700 millones de dólares. Las condiciones generales del mercado de renta variable y otros factores también pueden haber influido en el precio de las acciones de Nvidia durante el período.
Lo que las revisiones de beneficios no pueden decirnos
Las previsiones de los analistas pueden ser incorrectas, incompletas o estar basadas en supuestos similares. Los analistas también pueden revisar sus previsiones solo después de que el precio de la acción ya haya respondido a nueva información.
Las cifras de consenso pueden ocultar discrepancias entre analistas individuales. Unas previsiones más elevadas no garantizan una subida del precio de la acción, ya que la valoración, las perspectivas de la dirección, el flujo de caja y las expectativas ya incorporadas en el precio también son relevantes.
Conclusión
Los precios de las acciones no esperan a que se completen los resultados financieros. Los mercados se ajustan continuamente a nueva información, y los cambios en las perspectivas de las empresas, las previsiones de los analistas y las expectativas de los inversores pueden afectar a las valoraciones antes de la fecha de publicación programada.
Las revisiones de beneficios pueden ayudar a mostrar cómo están cambiando las expectativas, pero deben analizarse junto con la valoración, las perspectivas de la dirección, el rendimiento financiero y las condiciones generales del mercado. No predicen cómo responderá el precio de una acción cuando se publiquen finalmente los resultados.